

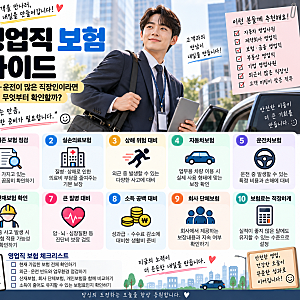
보험 영업직은 과거와 달리 고객에게 불필요한 상품을 강매하는 방식이 아닌, 고객의 필요에 맞춰 재무 설계를 돕는 전문가로 변화하고 있습니다. 특히 미래에셋금융서비스와 같은 회사에서는 기본급 없이 성과에 따른 수수료를 받으며, 다양한 금융 상품을 취급하여 고객 맞춤형 솔루션을 제공하는 것이 특징입니다. 이는 단순히 상품 판매를 넘어 고객의 재정적 목표 달성을 지원하는 역할로 확장되었음을 의미합니다.
블로거들은 보험 영업직이 자신의 업무 환경과 소득 구조를 정확히 이해하고 보험을 점검해야 한다고 강조합니다. 외근과 운전이 잦은 영업직은 상해 위험과 자동차 관련 보장을, 성과급 비중이 높은 경우 소득 공백 대비를 위한 비상 자금 마련을 고려해야 합니다. 또한, 기존 실손의료보험, 질병 진단비, 회사 단체보험 등을 먼저 확인하여 중복 보장을 피하고 효율적인 보험 설계를 하는 것이 중요하다고 조언합니다.
영업직 보험 점검 시에는 직업명보다는 실제 업무 방식과 경제적 위험의 크기를 기준으로 삼아야 합니다. 예를 들어, 부양가족 유무에 따라 사망 및 후유장해 보장의 필요성이 달라지며, 성과에 따라 소득이 변동하는 특성을 고려하여 보험료를 보수적으로 설정해야 합니다. 보험은 예상치 못한 사고나 질병 발생 시 경제적 부담을 줄이는 수단이므로, 자신의 업무 환경을 정확히 파악하는 것이 합리적인 보험 설계를 위한 첫걸음입니다.