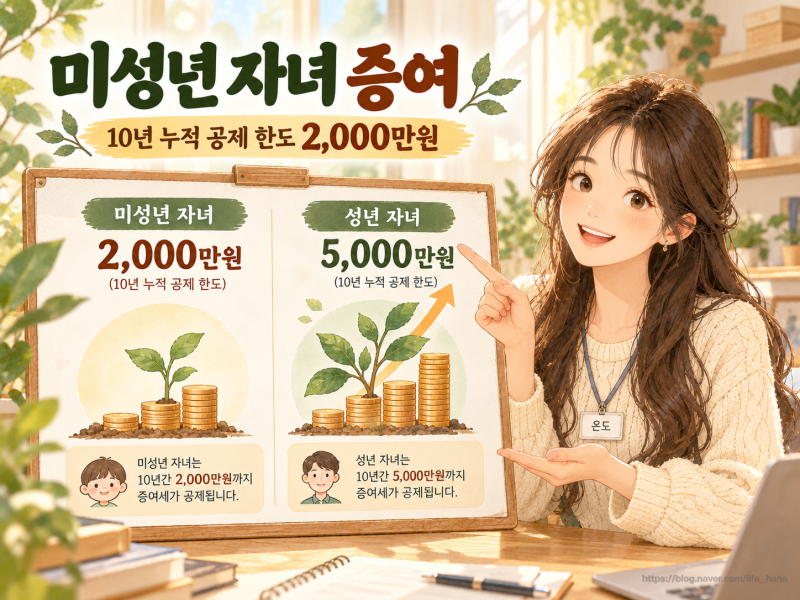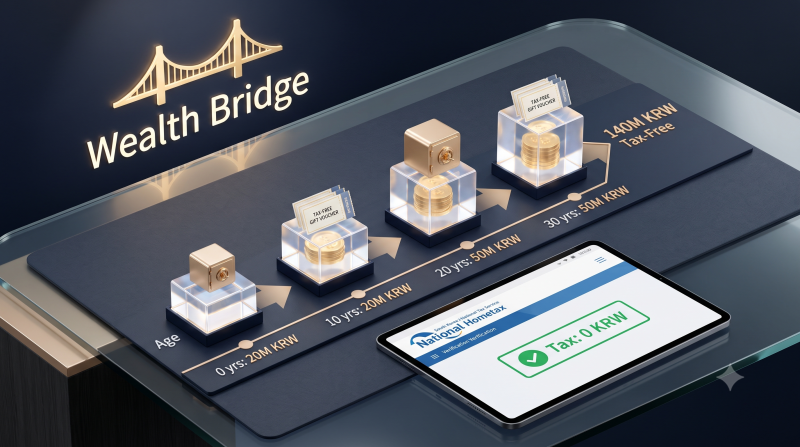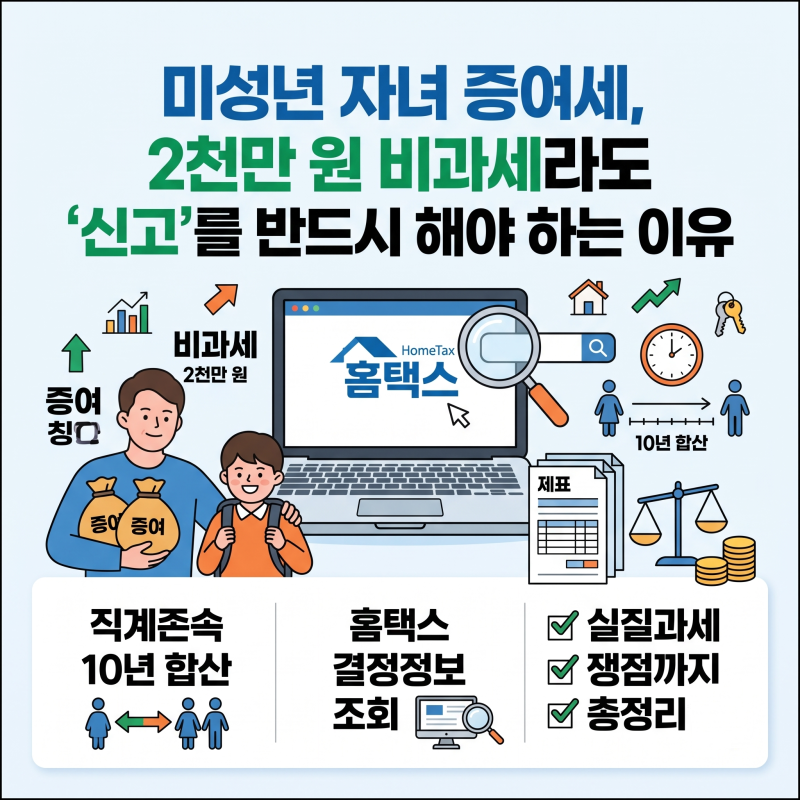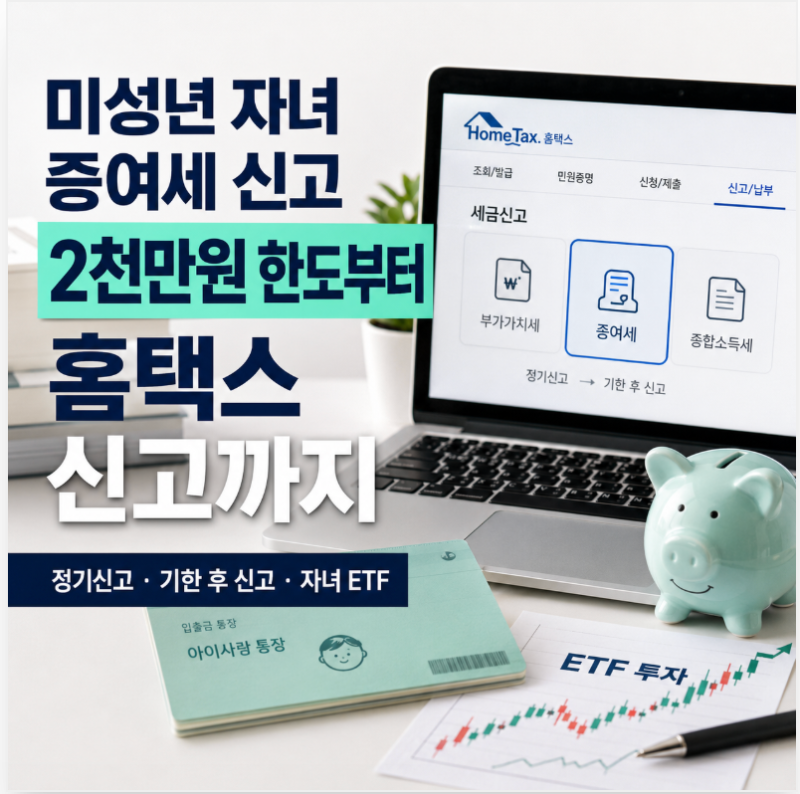
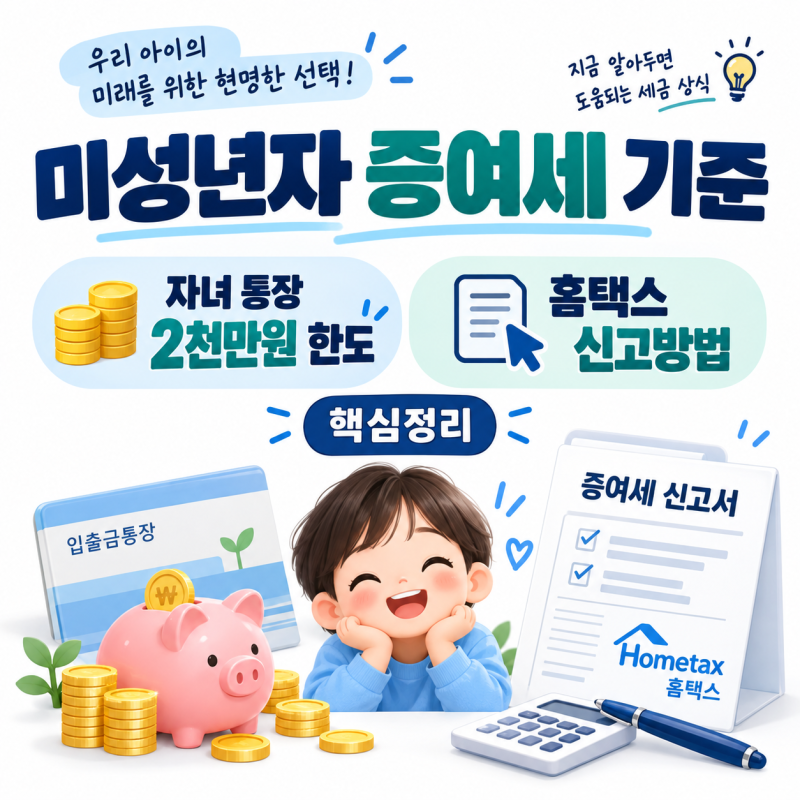
미성년 자녀에게 재산을 증여할 경우, 10년간 합산하여 2천만원까지 증여재산공제가 적용됩니다. 이는 성인 자녀의 공제 한도와 차이가 있으며, 부모뿐만 아니라 조부모 등 직계존속 전체로부터 받은 금액이 합산되어 계산됩니다. 증여세 신고는 증여일이 속하는 달의 말일부터 3개월 이내에 완료해야 하며, 납부할 세액이 없더라도 향후 자금 출처 소명과 세금 리스크 관리를 위해 기한 내 신고가 권장됩니다.
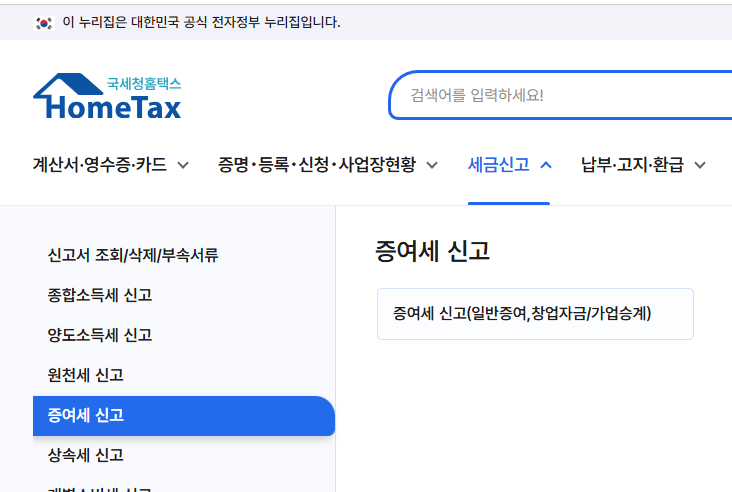
블로거들은 미성년 자녀 증여세 신고 시, 홈택스를 통한 셀프 신고 방법을 상세히 공유하고 있습니다. 특히, 수증자인 자녀 명의로 홈택스 회원가입 및 로그인을 진행해야 한다는 점과 미성년자는 간편 인증이 불가하여 공동/금융인증서가 필요하다는 점을 강조합니다. 또한, 증여재산공제 한도인 2천만원이 부모와 조부모에게 각각 적용되는 것이 아니라 직계존속 전체 합산이라는 점을 명확히 설명하며, 자녀 명의 통장에 돈을 넣는 행위가 모두 증여로 간주되는 것은 아니지만 실제 자녀가 소유·관리하게 된다면 증여로 판단될 수 있음을 안내합니다.
미성년 자녀 증여세 신고를 위해서는 자녀 기준의 가족관계증명서와 기본증명서, 그리고 이체확인증 등 금융 거래 증빙 서류를 미리 준비하는 것이 중요합니다. 홈택스 신고 시에는 증여재산의 종류와 금액을 정확히 입력해야 하며, 기한 내 신고가 어려운 경우 기한 후 신고도 가능하지만 가산세 등의 불이익을 피하기 위해 정기신고 기한을 준수하는 것이 바람직합니다. 이러한 절차를 통해 합법적으로 자녀의 자산을 관리하고 미래를 준비할 수 있습니다.