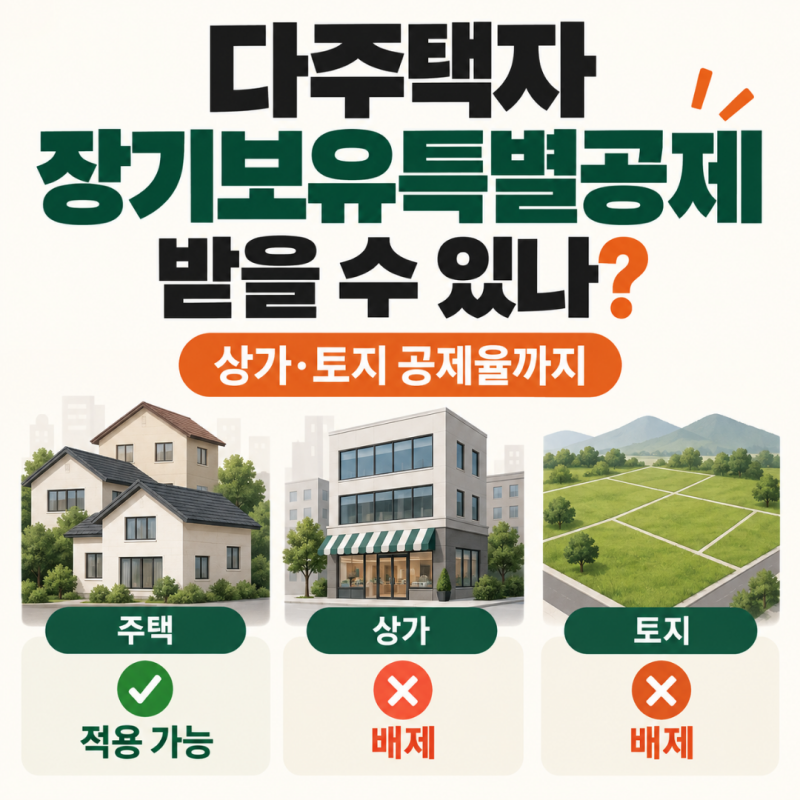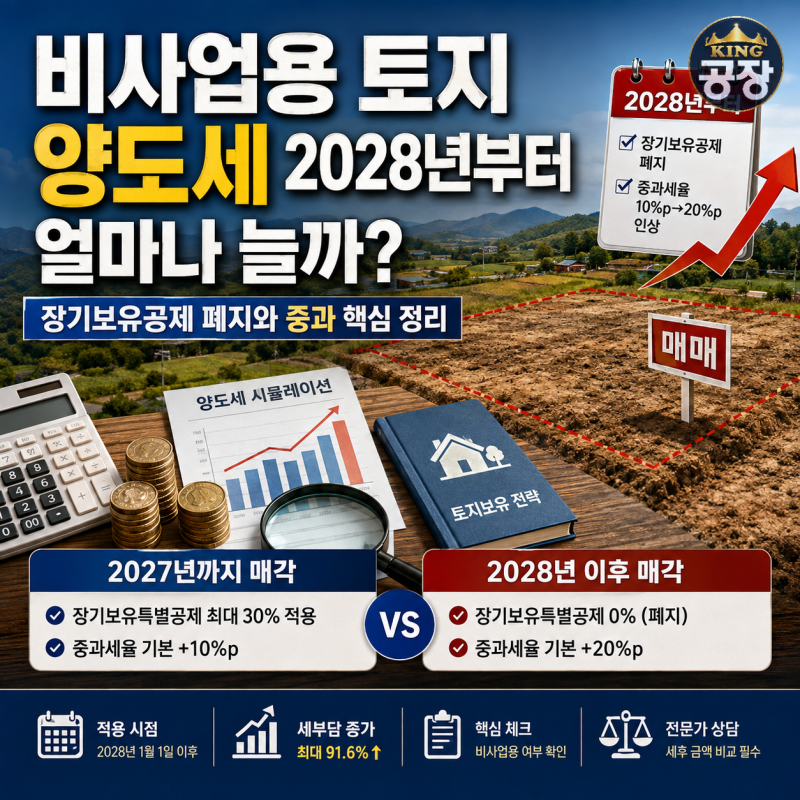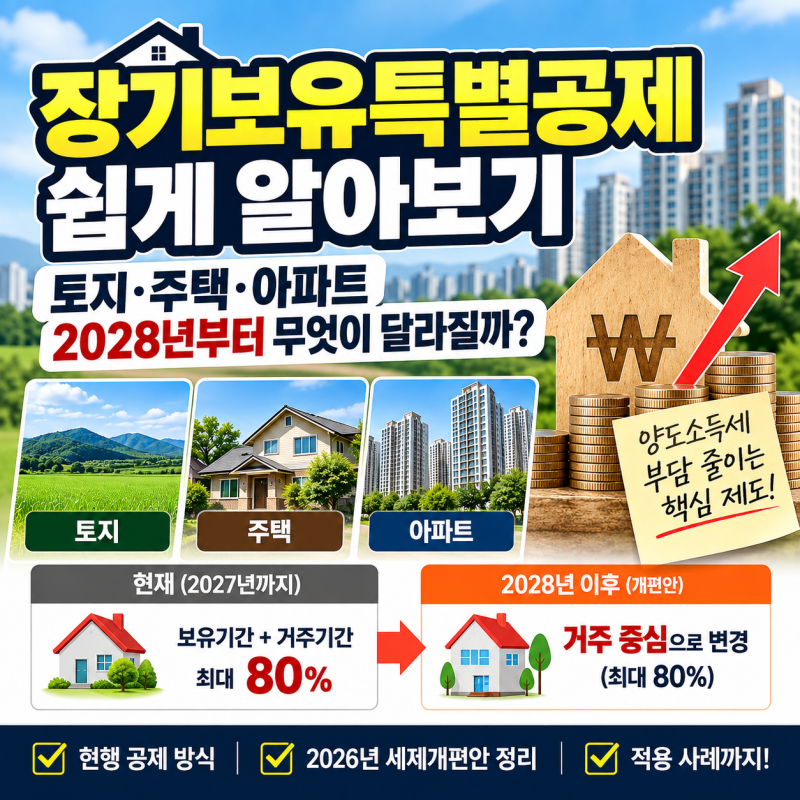

토지 장기보유특별공제는 부동산을 장기간 보유한 경우 양도차익의 일정 부분을 공제하여 양도소득세 부담을 경감하는 제도입니다. 특히 일반 토지 및 건물은 보유 기간에 따라 3년 이상 6%부터 시작하여 15년 이상 보유 시 최대 30%까지 공제율이 적용됩니다. 하지만 2028년부터 비사업용 토지에 대한 장기보유특별공제가 폐지될 예정이어서 관련 세금 정책 변화에 대한 관심이 높아지고 있습니다.
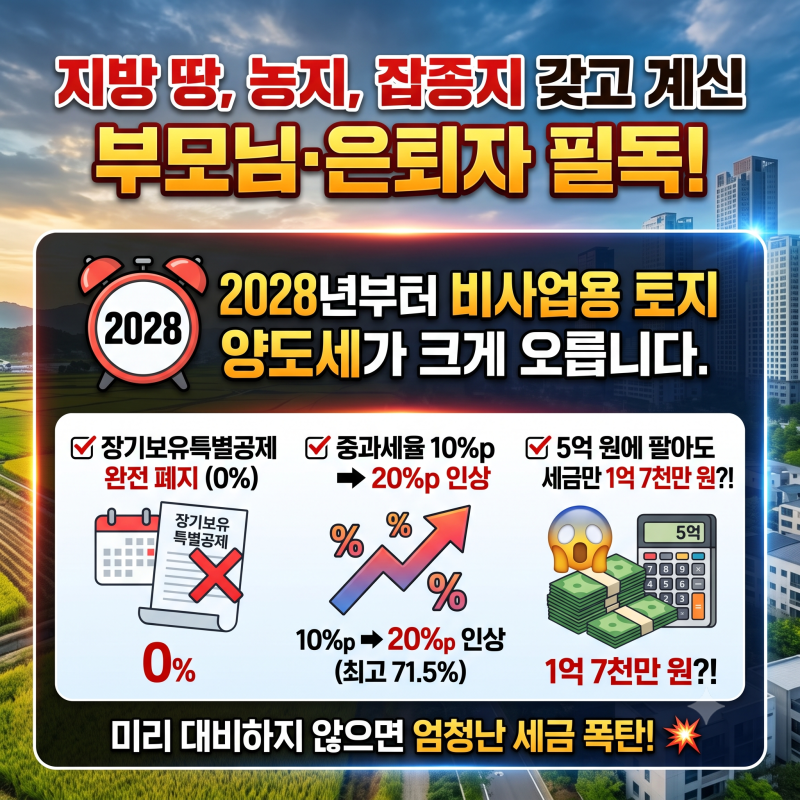
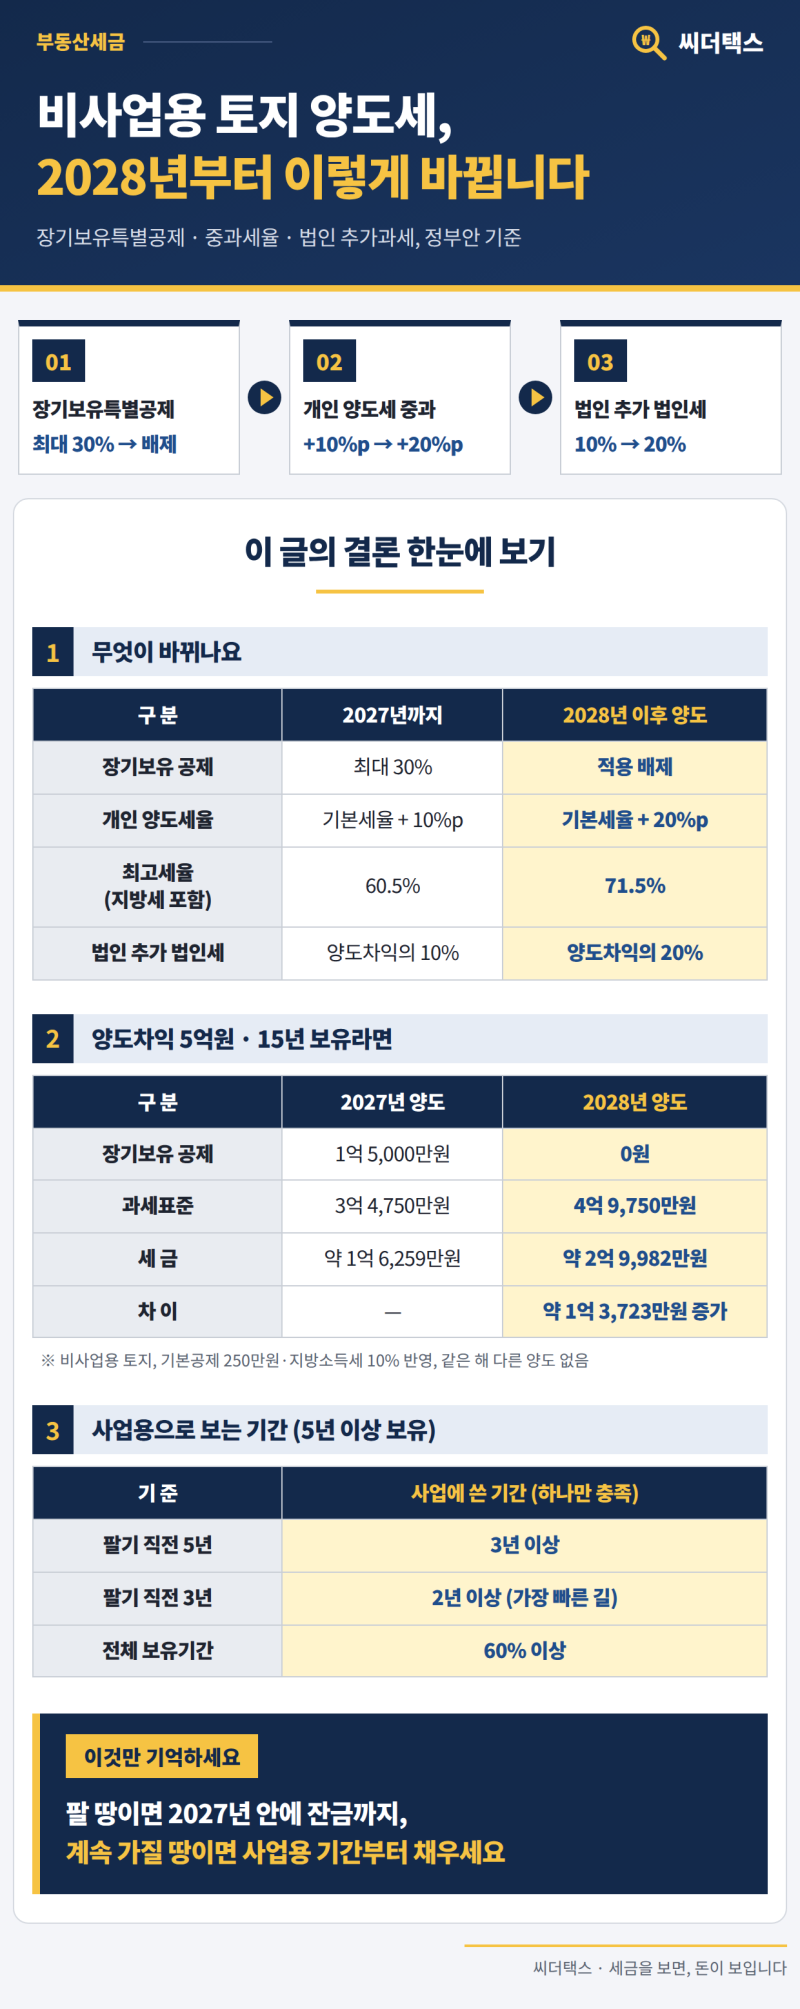
현재 비사업용 토지도 장기보유특별공제를 적용받지만, 2028년 개정안에 따르면 공제율이 0%로 변경될 수 있습니다. 이는 장기간 토지를 보유했던 소유자들에게 세 부담이 크게 증가할 수 있음을 의미합니다. 또한, 비사업용 토지에 대한 양도세 중과세율이 현행 10%포인트에서 20%포인트로 상향 조정될 가능성도 제기되어, 세금 계산 시 비사업용 토지 여부 판정이 더욱 중요해졌습니다. 비사업용 토지 여부는 지목뿐만 아니라 재촌·자경 여부, 도시지역 편입 여부, 실제 사업 관련 사용 여부 등 다양한 요소를 종합적으로 고려하여 판단됩니다.
2028년 개정안이 시행되면 양도차익 3억 원 발생 시 세금이 8천만 원 이상 증가할 수 있다는 분석이 나옵니다. 따라서 비사업용 토지 소유자들은 2027년 말까지의 절세 골든타임을 활용하여 사업용 전환을 검토하거나, 양도 시기를 신중하게 결정하는 것이 중요합니다. 상속받은 토지의 경우에도 피상속인의 거주·경작 이력과 현재 용도지역까지 확인하여 비사업용 토지 여부를 정확히 파악해야 합니다.