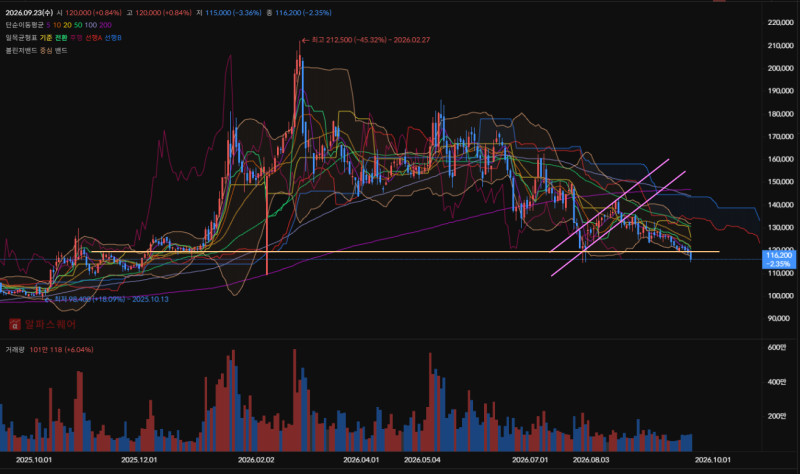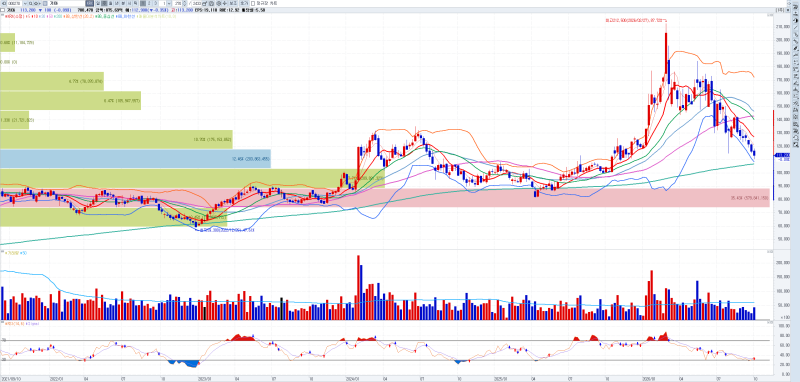
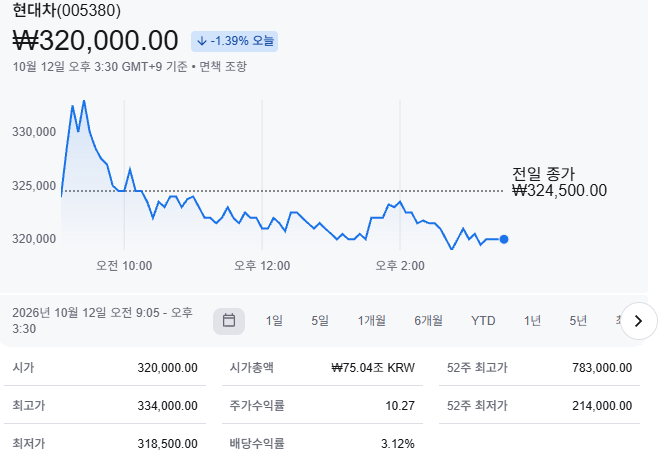
최근 기아의 주가가 지속적으로 하락하며 투자자들의 이목을 집중시키고 있습니다. 매출은 역대 최고치를 기록했음에도 불구하고 주가는 오히려 52주 최저가에 근접하는 모습을 보이고 있어 그 배경에 대한 관심이 커지고 있습니다. 특히 2026년 2분기 매출은 전년 동기 대비 12.6% 증가한 33조 370억 원을 기록했으나, 영업이익은 4.9% 감소한 2조 6,285억 원을 기록하며 실적과 주가 흐름의 괴리가 발생했습니다.
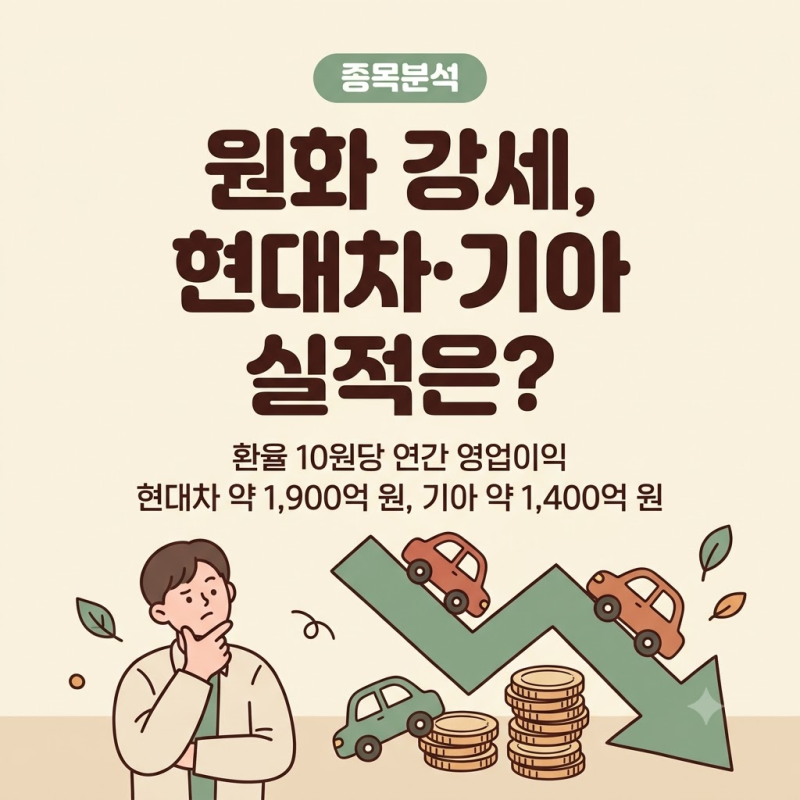
블로거들은 기아의 주가 하락 원인으로 여러 요인을 지목하고 있습니다. 주요 분석으로는 미국 관세 부담, 유럽 전기차 시장의 가격 경쟁 심화, 판매 인센티브 증가, 그리고 원화 강세에 따른 환율 민감도 상승 등이 있습니다. 특히 기아는 국내 완성차 업체 중 환율 민감도가 높은 편이어서 달러 매출을 원화로 환산할 때 이익 추정치가 낮아질 수 있다는 점이 강조되었습니다. 반면, 미국 내 하이브리드 차량 판매 호조와 견조한 글로벌 판매량은 긍정적인 요소로 평가되기도 합니다.
이러한 상황에서 투자자들은 판매 대수 자체보다는 차량 판매를 통해 얼마나 이익을 남기는지, 그리고 시장의 기대치를 다시 충족시킬 만한 변화가 있는지에 주목해야 합니다. 또한, 로보틱스 사업의 별도 법인 추진 가능성으로 그룹 신사업 프리미엄이 약화될 수 있다는 점도 고려해야 합니다. 기아의 재무 여력은 충분하지만, 현금이 쌓이는 것과 주주가 체감하는 수익률은 다를 수 있으므로 배당 및 자사주 소각 규모를 확인하는 것이 중요합니다.