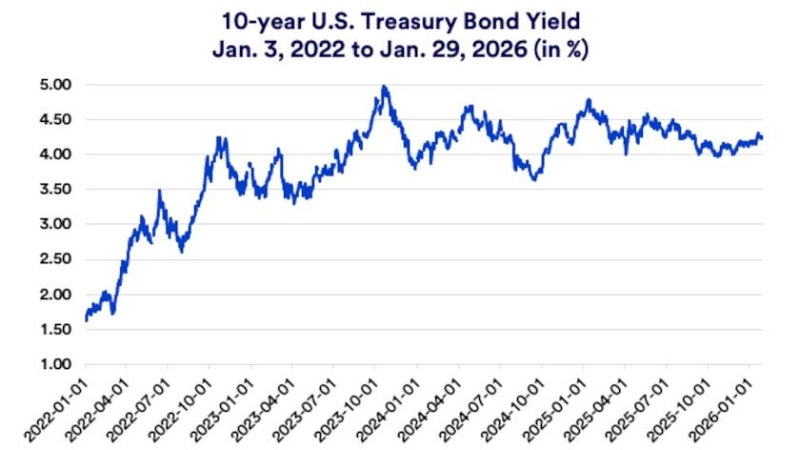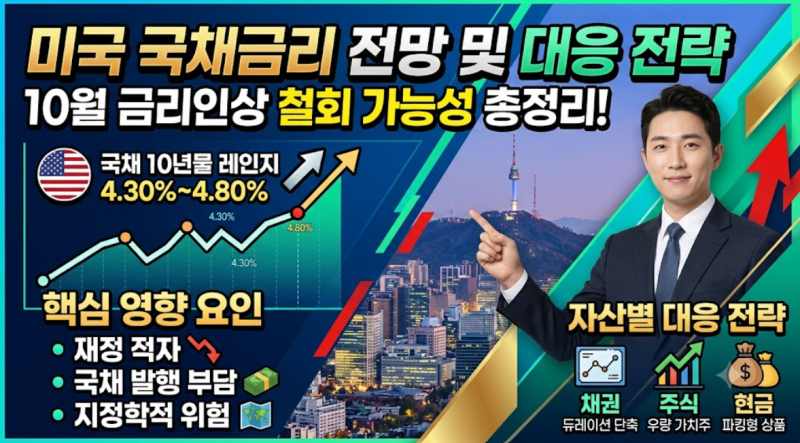
최근 글로벌 금융시장의 이목은 미국 국채금리의 향방과 연준의 금리 정책에 집중되고 있습니다. 특히 장기금리가 지속적으로 높은 수준을 유지하며 시장의 불안감을 키우고 있는데, 이는 미국 정부의 재정 적자 누적, 국채 발행 물량 부담, 그리고 기간 프리미엄 확대 등이 복합적으로 작용한 결과로 분석됩니다. 이러한 현상은 단기금리보다 장기금리가 더 빠르게 상승하는 ‘베어 스티프닝’으로 나타나며, 투자자들은 금리 인하 기대감보다는 구조적인 요인에 더 주목하고 있습니다.
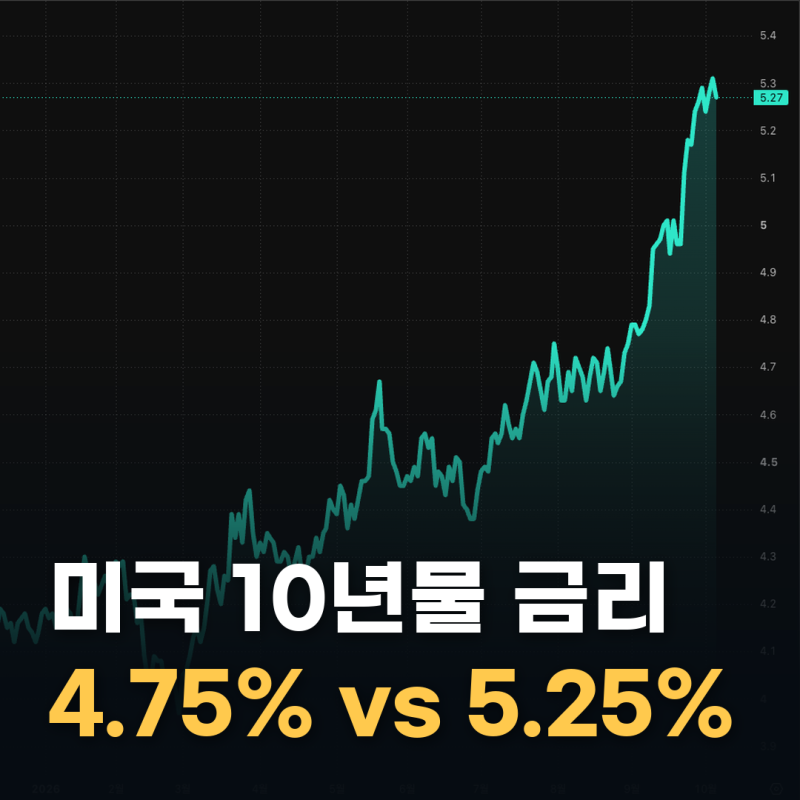
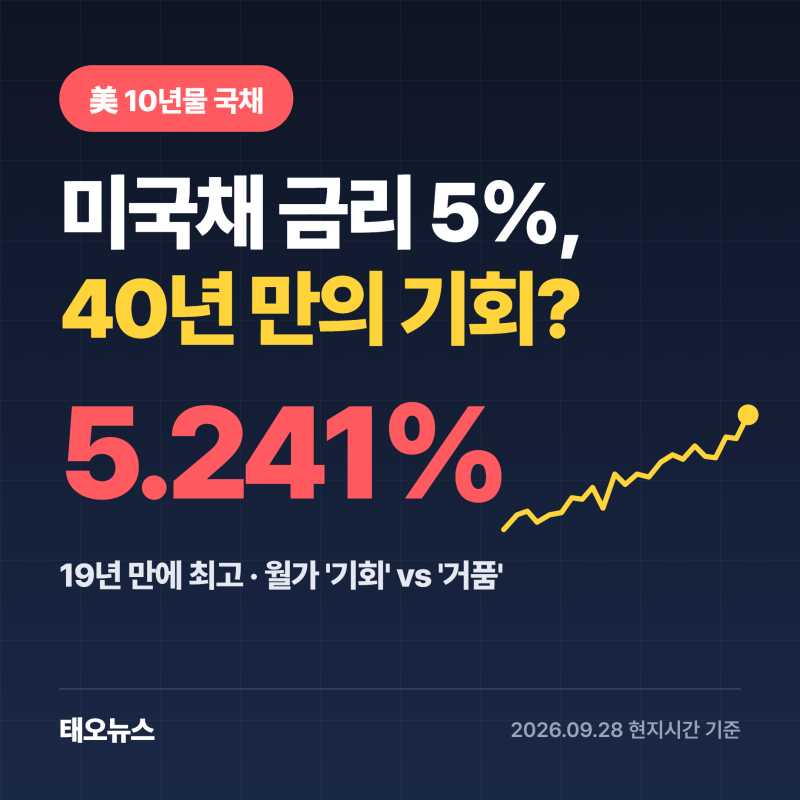
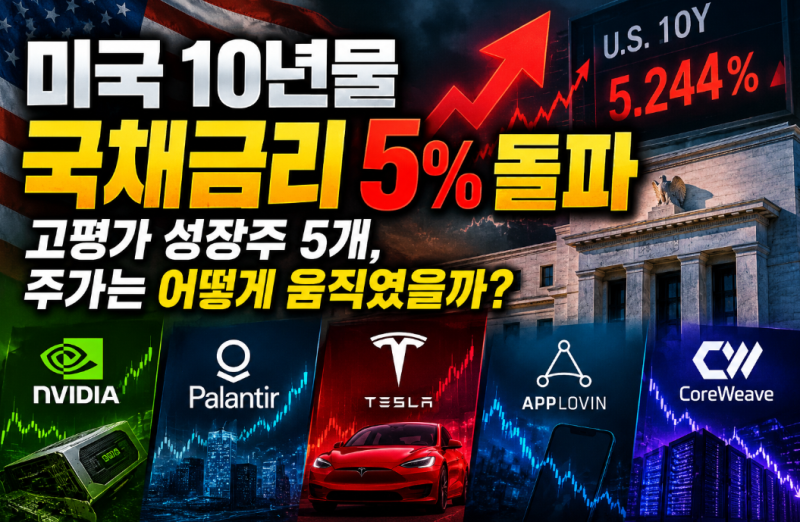
일부 블로거들은 10월 금리 인상 가능성이 현저히 낮아졌으며 동결에 무게가 실린다고 분석합니다. 이는 미 연준 고위 인사들의 신중론 전환과 연속적인 금리 인상에 따른 누적 파급효과를 근거로 합니다. 반면, 다른 블로거들은 미국 10년물 국채금리가 5%를 돌파하며 고평가 성장주에 부담을 주고 있다고 지적합니다. 국채금리 상승은 기업의 자금 조달 비용을 높이고, 안전자산인 국채의 매력을 증가시켜 주식 시장에 영향을 미치기 때문입니다. 특히 AI, 소프트웨어 등 미래 성장 가능성에 가치를 두는 기업들이 더 큰 영향을 받을 수 있습니다.
현재의 고금리 장세에서는 과거 저금리 시대의 투자 전략이 유효하지 않다는 분석이 지배적입니다. 미 재무부의 국채 공급 과잉과 연준의 ‘Higher for Longer’ 전략이 장기 금리를 자극하며 달러 강세와 신흥국 통화 약세로 이어지고 있습니다. 따라서 투자자들은 장기 국채보다는 단기물이나 물가연동채(TIPS)에 주목하고, 주식 시장에서는 성장주보다 배당주, 가치주, 방어주 중심으로 포트폴리오를 재편하며 현금 확보 및 리스크 관리에 집중하는 것이 중요합니다.