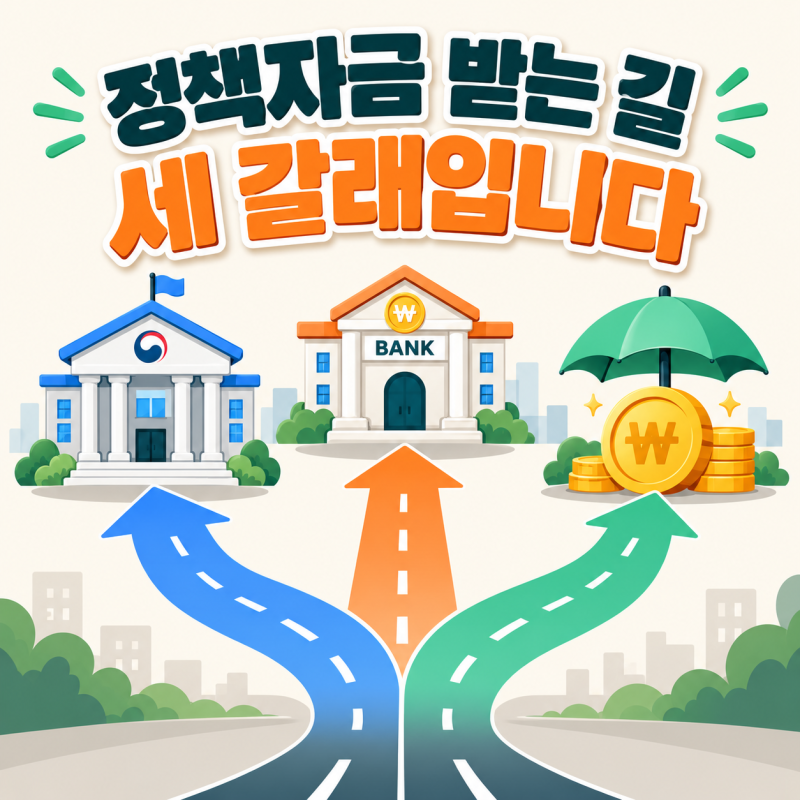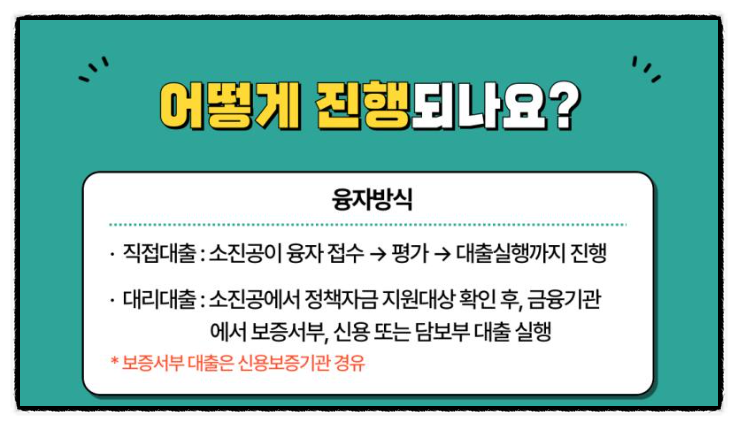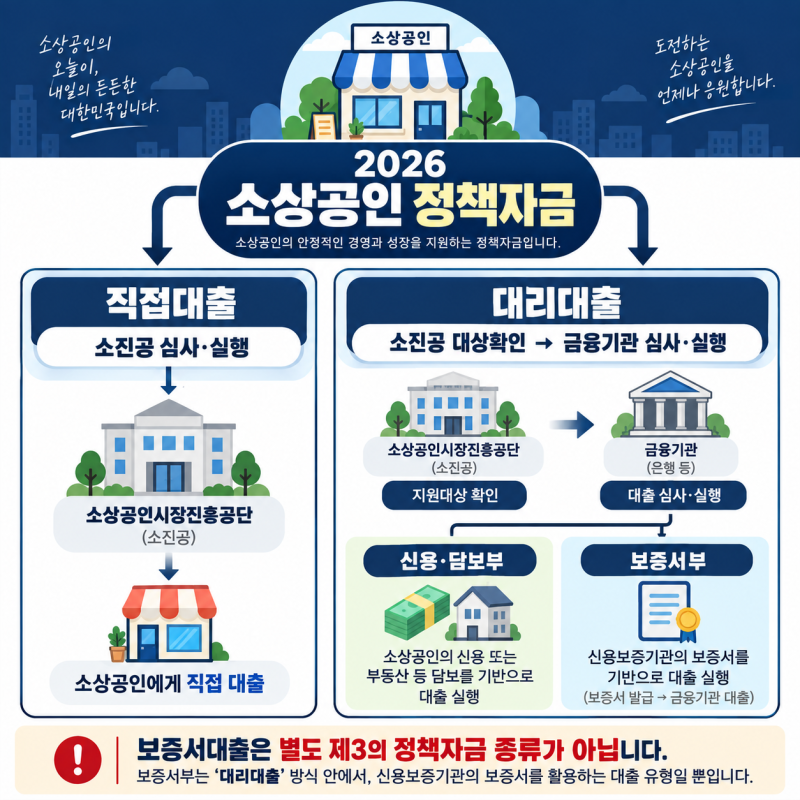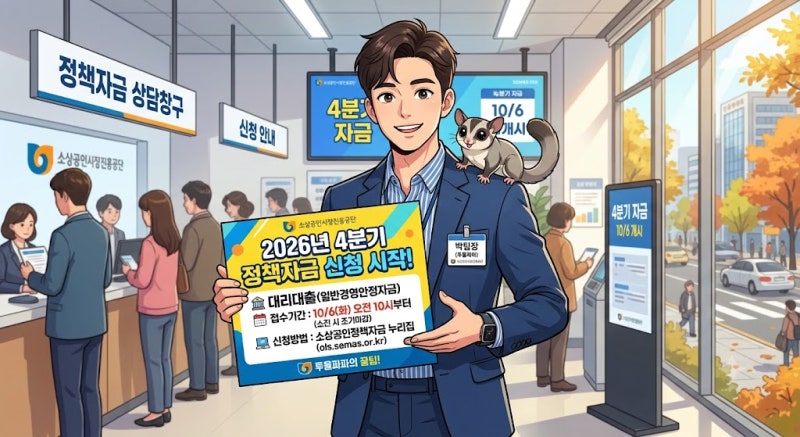
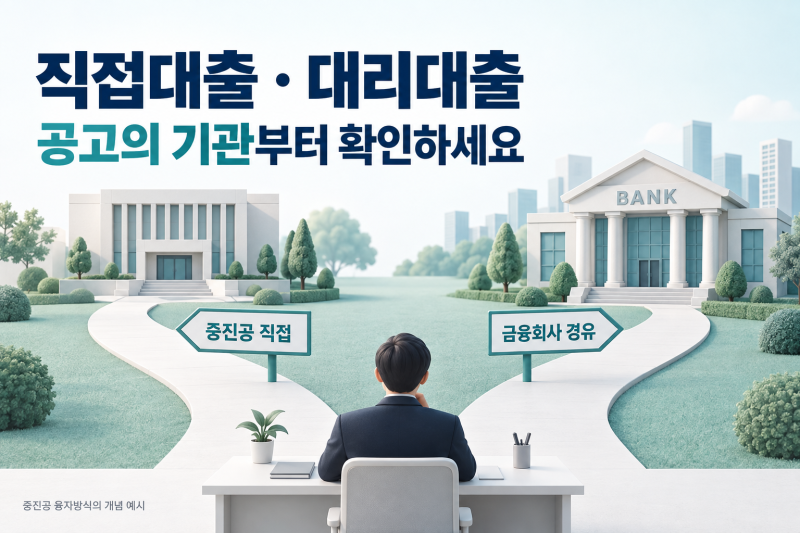
대리대출은 소상공인시장진흥공단(소진공)이 정책자금 지원 대상 여부를 확인하고, 실제 대출 심사 및 실행은 시중은행이나 보증기관이 대리하는 금융 구조를 의미합니다. 이는 정부 정책 자금을 활용하여 일반 대출 대비 낮은 금리로 자금을 조달할 수 있다는 장점이 있습니다. 특히 소상공인 경영 안정과 성장을 지원하기 위한 융자 사업의 일환으로, 많은 소상공인 대표님들이 관심을 가지고 신청하고 있습니다.
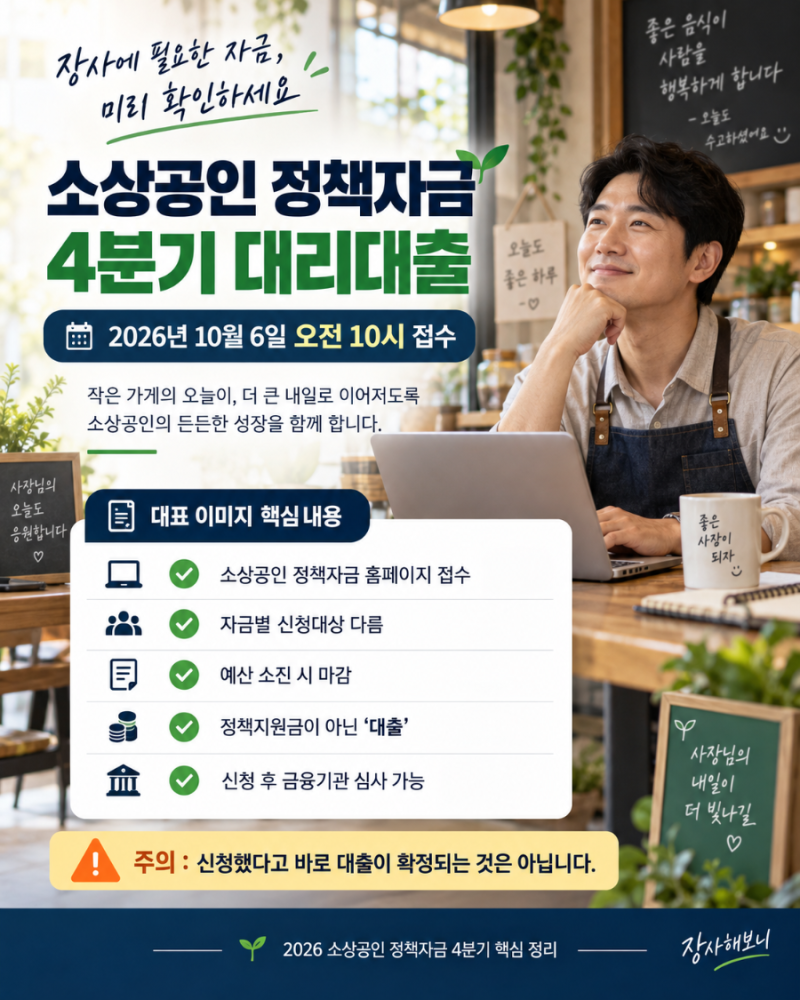
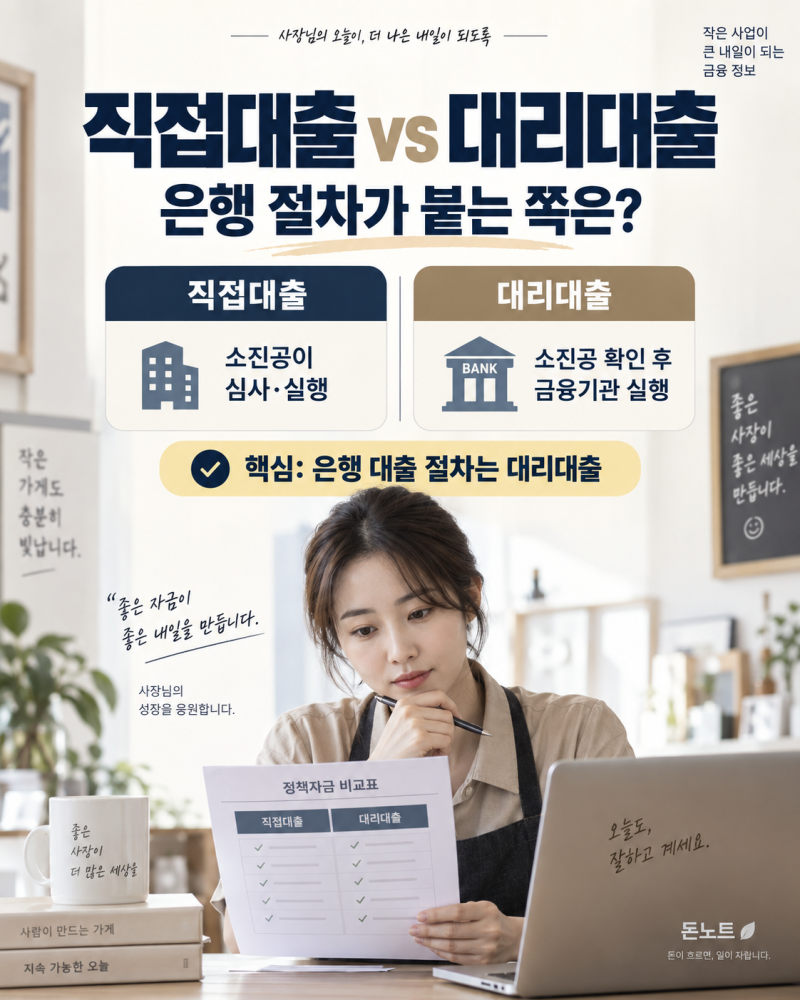
블로거들은 대리대출과 직접대출의 차이점을 명확히 구분하여 설명하고 있습니다. 직접대출은 공단이 심사부터 집행까지 직접 담당하는 반면, 대리대출은 공단에서 지원 대상 확인서를 발급받은 후 지역신용보증재단이나 시중은행의 별도 심사를 거쳐 최종 대출이 실행됩니다. 따라서 공단 확인서를 받았더라도 은행의 신용·담보 평가나 보증기관의 보증서 발급이 필수 조건으로 작용하며, 최종 승인 여부와 한도는 금융기관의 심사 결과에 따라 달라질 수 있다고 강조합니다.
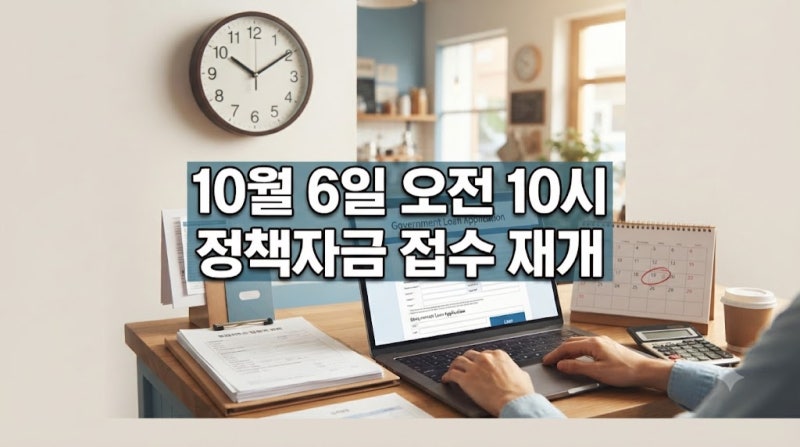
성공적인 대리대출을 위해서는 공단 접수 전에 주거래 은행을 방문하여 가심사를 받아 신용보증재단 보증서 발급 및 대출 가능 여부를 미리 확인하는 것이 중요합니다. 또한, 접수 당일 서버 마비에 대비하여 국세/지방세 납세증명서, 부가가치세 과세표준증명원 등 필수 서류를 모집 공고일 이후 발급분으로 미리 준비해두는 것이 좋습니다. 이러한 실무 팁을 통해 헛수고를 줄이고 대출 승인 확률을 높일 수 있습니다.