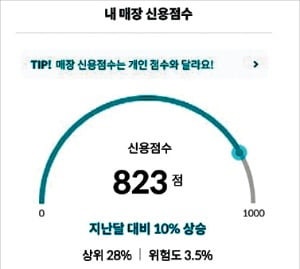
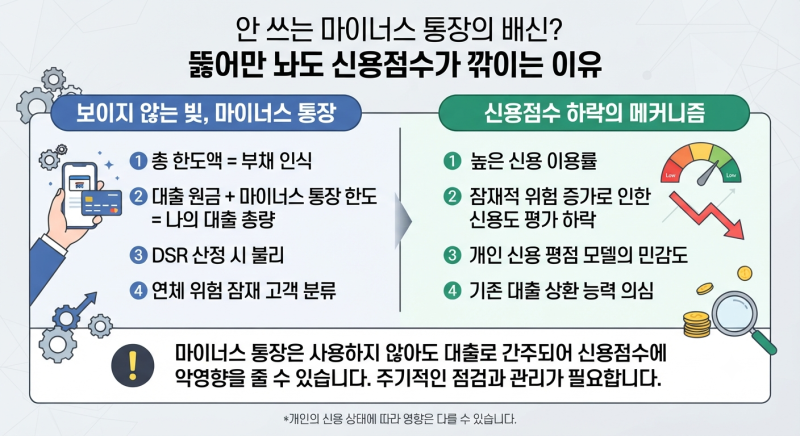
마이너스통장은 급할 때를 대비하여 개설하는 경우가 많으나, 개설 자체보다는 사용률 관리가 신용점수에 더 큰 영향을 미치는 것으로 분석됩니다. 한도를 얼마나 사용하고 상환하는지에 따라 신용점수에 긍정적 또는 부정적 요인으로 작용할 수 있습니다. 특히 2026년 8월 기준으로 마이너스통장 개설 시점부터 신용대출로 분류되어 신용점수에 소폭의 부정적 영향이 있을 수 있다는 의견과, 개설 자체는 큰 영향이 없다는 전문가 의견이 존재합니다.
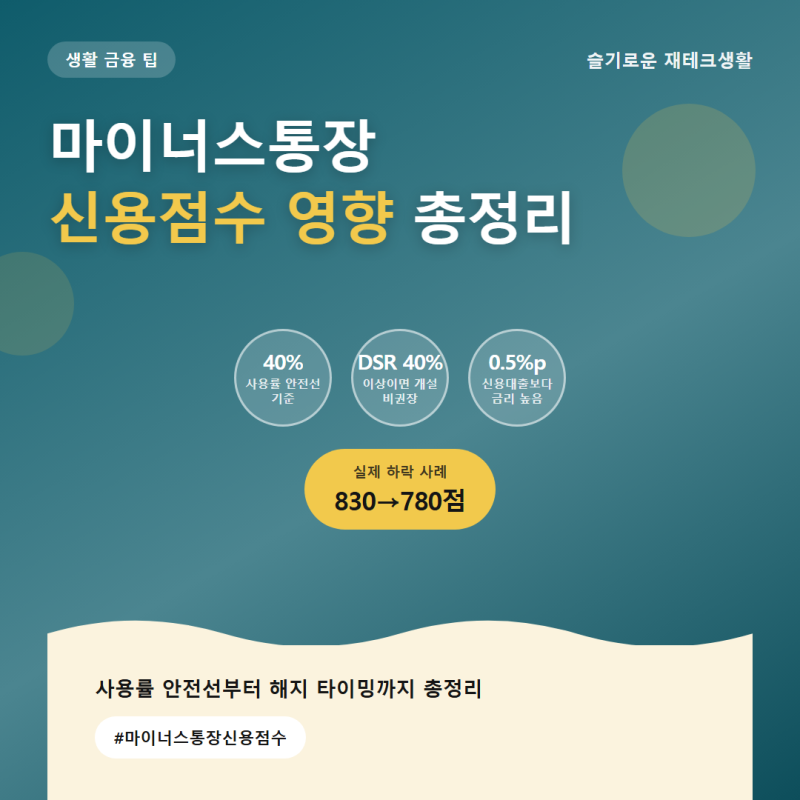
블로거들은 마이너스통장 개설 시 신용평가사 시스템상 신규 여신으로 잡히며 평균 5점 내외의 소폭 하락이 나타날 수 있다고 설명합니다. 그러나 '마이너스통장을 뚫으면 30점 떨어진다'는 이야기는 과장된 오해에 가깝다고 공통적으로 지적합니다. 신용평가사는 한도 소진율을 더 예민하게 보며, 전체 한도 대비 사용액 비율이 70% 이상으로 올라가면 신용점수 하락 폭이 커질 수 있다고 강조합니다. 반면, 사용률을 30% 이하로 유지하는 것이 신용점수 관리에 유리하다는 의견이 많습니다.
마이너스통장 사용률은 30~50% 미만으로 연체 없이 상환할 경우 긍정적인 신호로 보는 자료가 많습니다. 한도의 80~90% 이상을 상시 사용할 경우 부정적인 신호로 판단될 수 있으며, 연체는 신용점수에 즉각적이고 강한 악영향을 미칩니다. 또한, 사용하지 않는 마이너스통장이라도 잠재 부채로 잡혀 다른 대출 심사나 신용평가에 영향을 줄 수 있으므로 불필요한 한도대출은 해지하는 것이 신용점수 관리에 도움이 됩니다.