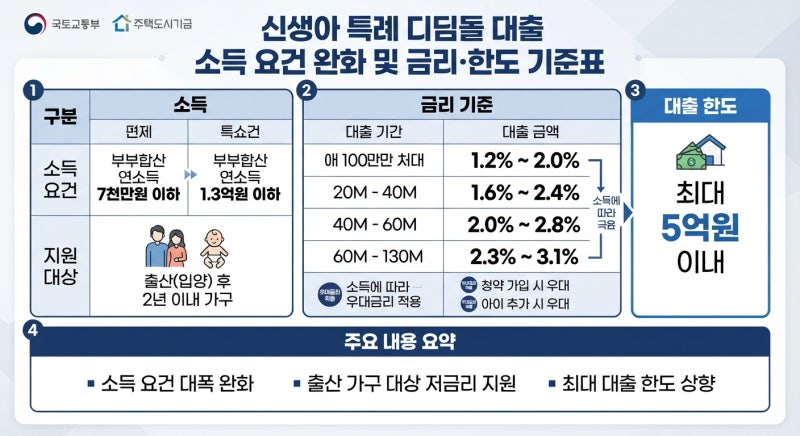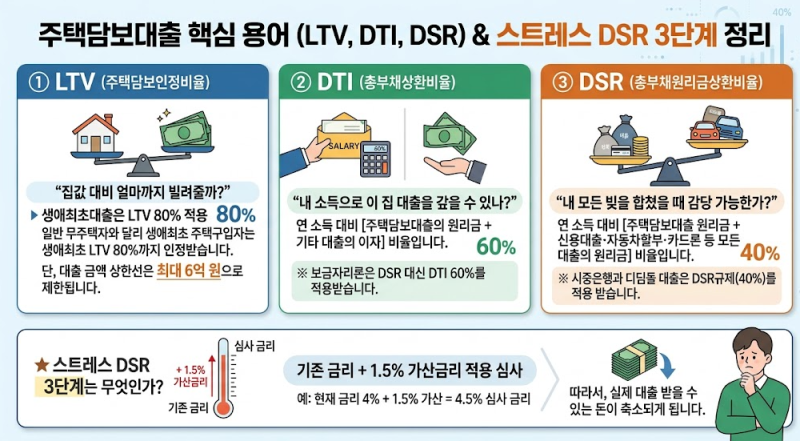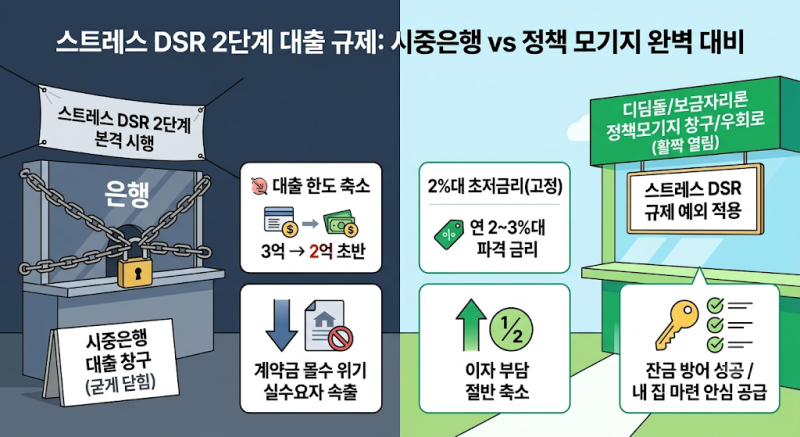


현재 , 가계부채 억제를 위한 정부의 강력한 대출 규제인 '스트레스 DSR 2단계'가 본격 시행되면서 시중은행의 주택담보대출 심사 문턱이 높아졌습니다. 하지만 실거주 목적의 무주택 서민을 위한 정책 모기지인 디딤돌대출은 스트레스 DSR 규제에서 예외로 분류되어 안정적으로 공급되고 있습니다. 일반 시중은행 변동금리가 5%를 육박할 때, 디딤돌대출은 소득과 우대 조건에 따라 연 2~3%대의 파격적인 초저금리를 적용받아 이자 부담을 절반으로 낮출 수 있습니다.
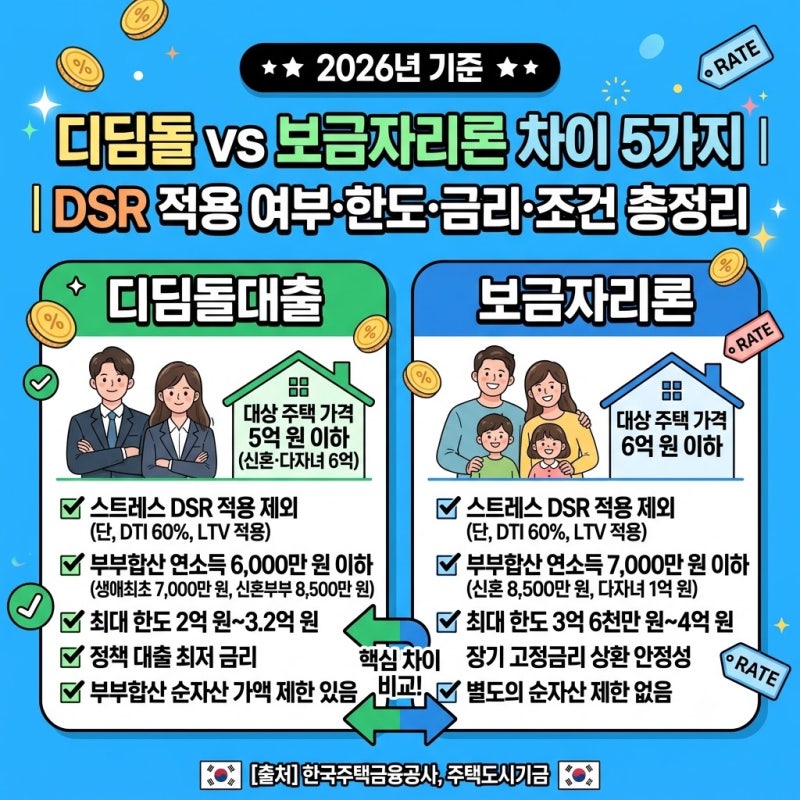
블로거들은 디딤돌대출과 보금자리론의 차이점을 분석하며 DSR 적용 여부, 한도, 금리, 조건을 비교하고 있습니다. 디딤돌대출은 초저금리가 강점이지만 자산·소득 기준이 엄격하며, 보금자리론은 한도가 넉넉하고 자산 제한이 없는 것으로 나타났습니다. 또한, 디딤돌대출은 스트레스 DSR 적용 대상에서 제외되지만, 상품별 자체 심사 기준에 따라 DTI와 LTV 기준이 엄격하게 적용된다는 점을 강조하고 있습니다.
신혼부부 디딤돌대출의 경우, DSR을 보지 않는다고 알려져 있지만 실제로는 대출을 받은 뒤 DSR에 잡히는 구조임을 블로거들은 지적합니다. 실제 대출 가능액은 호당한도, LTV·방공제, DTI 세 가지 기준 중 가장 작은 금액으로 결정되므로, 정부가 정해둔 최대 한도와 실제 대출액의 차이를 명확히 인지하고 사전 심사를 받는 것이 중요합니다. 특히 서울 아파트의 방공제 금액 5,500만원은 대출금에서 미리 제외되므로 이 점을 고려해야 합니다.