
디딤돌대출은 무주택 서민의 내 집 마련을 돕는 정책 상품으로, 시중 은행 대비 낮은 금리가 큰 장점입니다. 특히 신혼부부나 생애최초 주택 구매자에게는 우대 조건과 한도가 적용되어 많은 이들이 주목하고 있습니다. 하지만 주택 가격 상승으로 인해 디딤돌대출만으로는 필요한 자금을 모두 충당하기 어려운 경우가 발생하며, 이에 따라 추가 대출 방법에 대한 관심이 높아지고 있습니다.
실제 블로그 후기들을 살펴보면, 디딤돌대출 한도가 부족할 때 보금자리론을 함께 활용하는 방법이 주로 언급됩니다. 이때 단순히 '추가대출' 개념보다는 디딤돌대출과 보금자리론을 '동시 설계'하는 것이 중요하다고 강조합니다. 디딤돌대출 심사를 먼저 진행하여 가능한 금액을 확인한 후, 부족한 부분을 보금자리론으로 채워 잔금 계획을 맞추는 방식이 일반적입니다. 반면, 디딤돌대출이 실행된 이후 같은 주택을 담보로 보금자리론을 새로 신청하는 것은 어렵다는 의견도 있습니다.
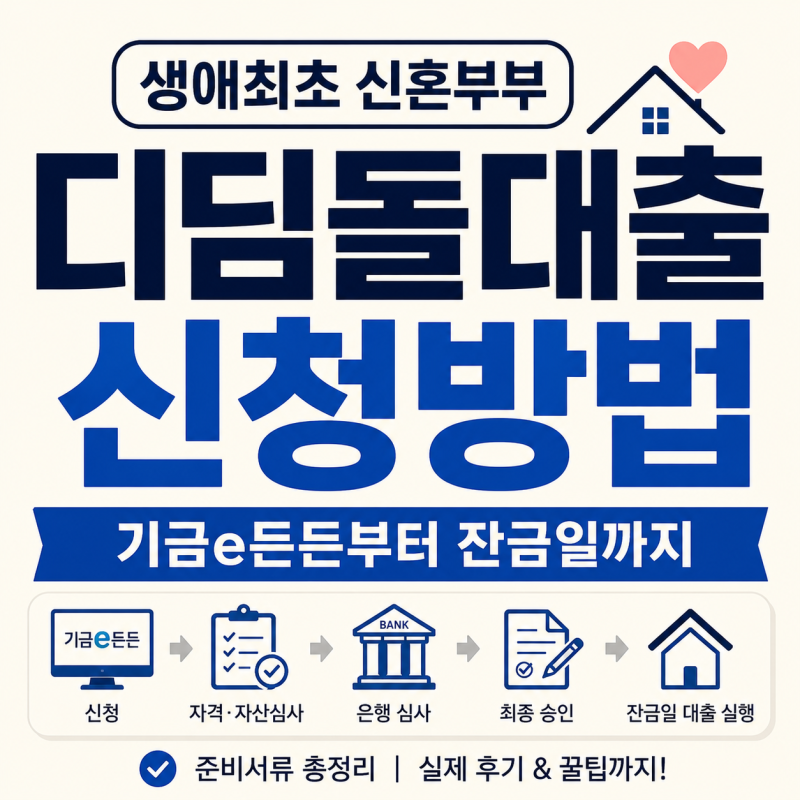
디딤돌대출 신청 시에는 LTV(주택담보대출비율) 외에도 방공제(소액임차보증금 공제)가 적용되어 실제 대출 한도가 줄어들 수 있다는 점을 반드시 인지해야 합니다. 따라서 대출 한도를 최대한으로 예상하기보다는, 실제 심사에서 발생할 수 있는 변수를 고려하여 자금 계획을 보수적으로 세우는 것이 현명합니다. 또한, 기금e든든을 통한 온라인 신청 후 은행 심사, 담보 평가, 잔금일 대출 실행까지의 전체적인 절차를 미리 파악하고 준비하는 것이 중요합니다.