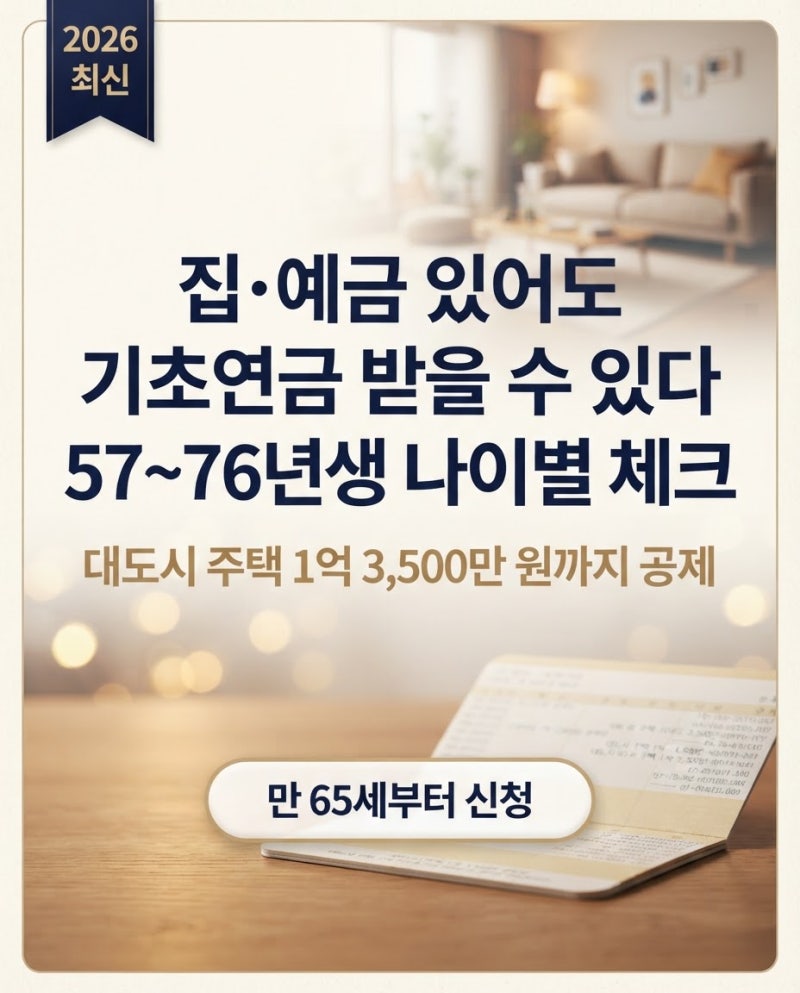
2026년 기초연금은 만 65세 이상 어르신 중 소득인정액이 선정기준액 이하인 경우에 지급됩니다. 여기서 소득인정액은 단순히 월 소득뿐만 아니라 부동산, 예금 등 재산을 월 소득으로 환산한 금액을 합산하여 산정됩니다. 단독가구의 경우 월 247만 원, 부부가구는 월 395만 2천 원이 선정기준액으로, 이 금액은 매달 받는 연금액이나 보유 재산의 상한선이 아닌 소득과 재산을 합산한 총액의 기준입니다. 따라서 집이나 예금이 있다는 이유만으로 기초연금 수급 대상에서 무조건 제외되는 것은 아닙니다.
기초연금 재산 산정 시 부동산은 시세가 아닌 공적 평가액을 기준으로 하며, 거주 지역에 따라 대도시 1억 3,500만 원, 중소도시 8,500만 원, 농어촌 7,250만 원의 기본재산액이 공제됩니다. 금융재산의 경우 가구당 2,000만 원이 공제되며, 이 금액을 초과하는 부분에 대해 연 4%의 소득환산율을 적용하여 월 소득으로 계산합니다. 따라서 집이 여러 채 있거나 일정 수준의 예금을 보유하고 있더라도, 이러한 공제액과 소득환산율을 적용한 최종 소득인정액이 선정기준액을 넘지 않으면 기초연금을 받을 수 있습니다.
기초연금 수급 자격은 복잡한 계산 방식을 따르므로, 단순히 보유 재산의 액수만으로 수급 여부를 판단하기 어렵습니다. 특히 국민연금 수령액이나 근로·사업소득 등이 있는 경우, 모든 소득과 재산을 종합적으로 고려하여 소득인정액을 정확히 산정해야 합니다. 따라서 본인의 상황에 맞는 정확한 계산을 통해 수급 가능성을 확인하는 것이 중요하며, 자세한 산정 방식과 구체적인 사례는 관련 정보를 통해 면밀히 살펴보는 것이 도움이 됩니다.