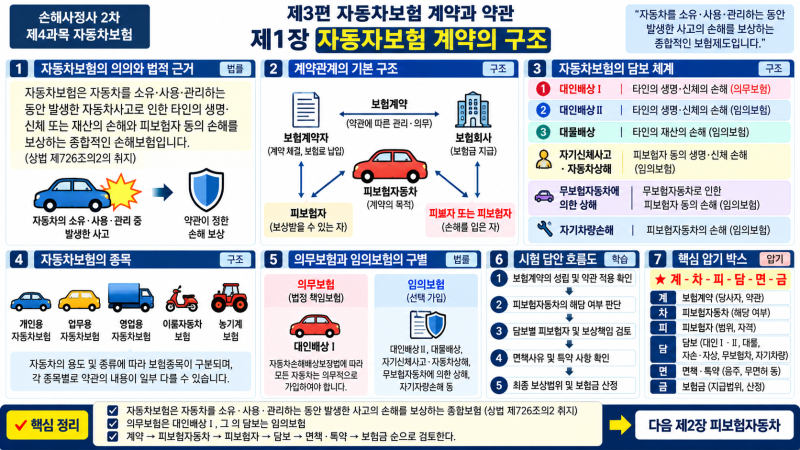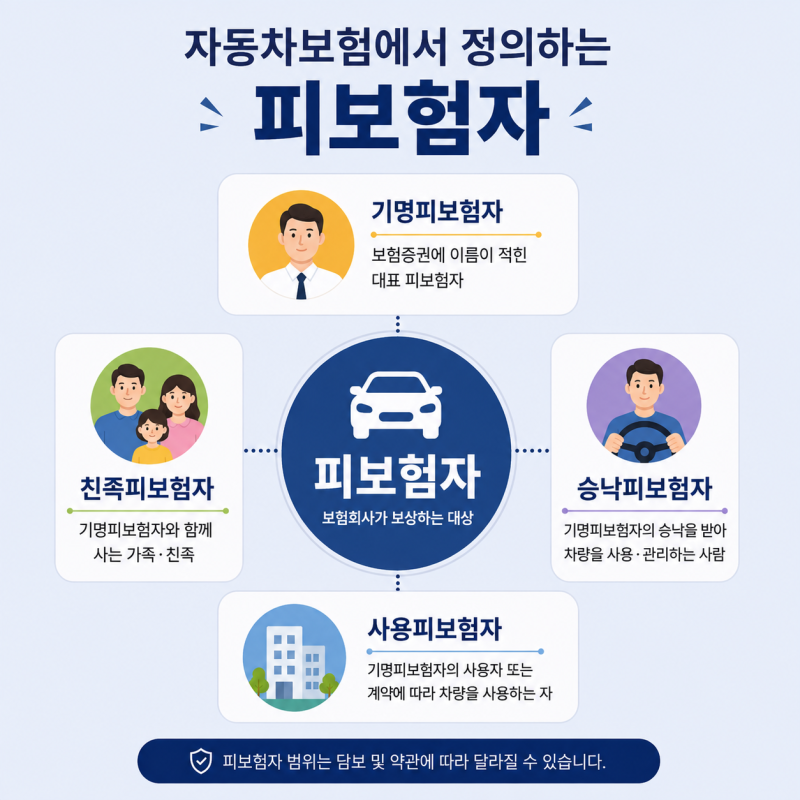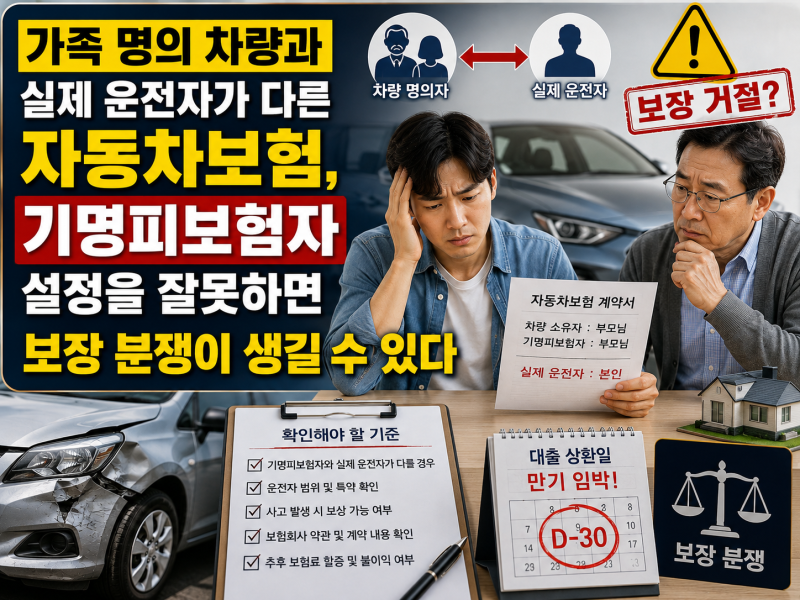
자동차보험에서 기명피보험자는 보험증권에 이름이 명시된 대표 피보험자를 의미하며, 이 기준에 따라 운전자 범위와 보험료가 결정됩니다. 많은 운전자가 보험 갱신 시 기존 계약을 그대로 유지하거나 단순히 보험료가 저렴한 쪽을 선택하는 경향이 있습니다. 그러나 운전자가 변경되었거나 차량 소유 관계가 복잡한 경우, 기명피보험자 설정이 잘못되면 사고 발생 시 보상에 문제가 생길 수 있어 주의가 필요합니다.
블로거들은 기명피보험자 설정의 중요성을 강조하며, 특히 공동명의 차량이나 가족 운전 시 발생할 수 있는 혼란에 대해 다채로운 관점을 제시합니다. 일부 블로거는 계약자와 기명피보험자가 반드시 같을 필요는 없지만, 운전 경력과 할인·할증에 미치는 영향을 고려해야 한다고 조언합니다. 반면, 다른 블로거들은 기명피보험자 외에 친족 피보험자, 승낙 피보험자 등 다양한 피보험자 종류를 설명하며, 각 상황에 맞는 정확한 이해가 중요하다고 강조합니다.
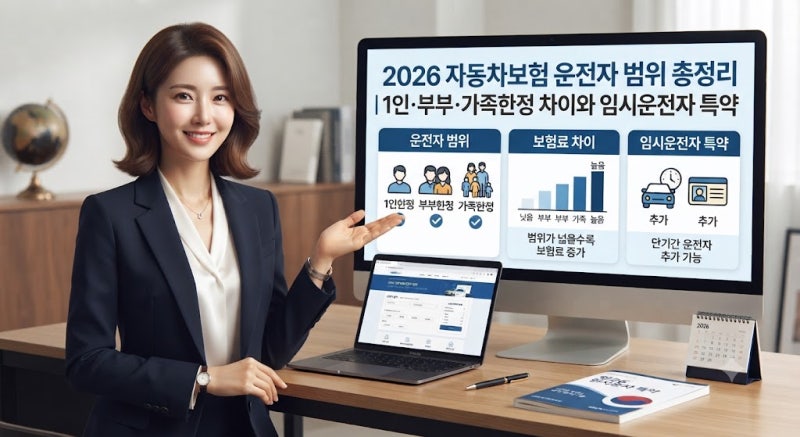
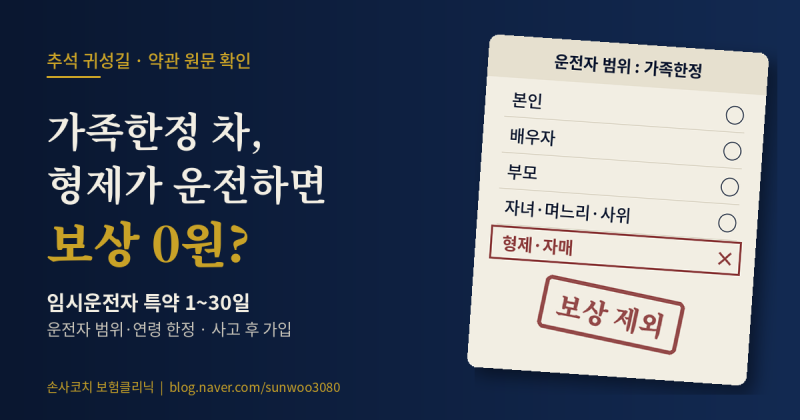
자동차보험 가입 시에는 단순히 보험료만을 고려하기보다, 실제 차량을 운전할 사람들을 명확히 정하고 그에 맞는 운전자 범위를 설정하는 것이 중요합니다. 특히 '1인'이라는 단어만 보고 선택하기보다, '기명피보험자 1인'과 '기명피보험자 + 지정 1인'의 차이를 정확히 이해하고 가입 보험사에 확인하는 것이 좋습니다. 또한, '가족 한정' 특약의 경우 형제자매, 조부모, 손자녀 등이 포함되지 않을 수 있으므로 약관을 꼼꼼히 확인하여 보장 범위에 대한 오해를 줄여야 합니다.