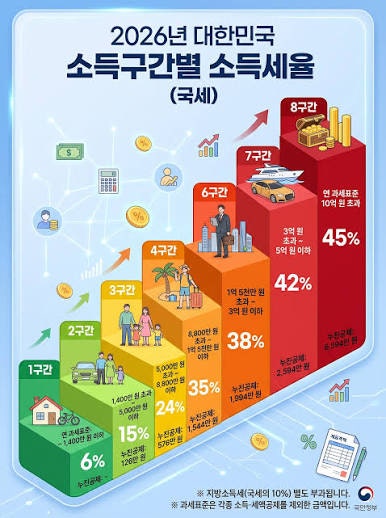
2026년 근로소득세율표는 개인의 소득세를 결정하는 중요한 기준으로, 과세표준에 따라 6%에서 최고 45%까지 누진세율이 적용됩니다. 근로소득과 사업소득 모두 동일한 기본세율표를 따르지만, 소득금액 계산 방식과 공제 항목에서 차이가 발생합니다. 특히 근로소득자는 매월 급여에서 간이세액표에 따라 원천징수되지만, 최종 세액은 연말정산을 통해 총급여와 각종 공제 항목을 반영하여 다시 계산됩니다. 비과세소득을 제외하고 근로소득공제와 소득공제를 거쳐 과세표준이 확정된 후 세율이 적용되는 구조입니다.
블로거들은 연봉이나 매출액이 아닌 과세표준의 중요성을 강조하며, 같은 연봉이라도 공제 항목에 따라 실제 납부 세액이 크게 달라질 수 있음을 지적합니다. 특히 부양가족 유무, 신용카드 사용액, 의료비, 교육비, 기부금, 연금저축 등 다양한 공제 항목이 세액에 영향을 미칩니다. 소득세는 과세표준 전체에 일괄 적용되는 것이 아니라, 각 구간별로 다른 세율이 적용되는 누진세율 방식이며, 누진공제액을 활용하면 복잡한 계산을 간편하게 할 수 있습니다. 이러한 공제와 누진세율 구조는 연봉이 높을수록 실효세율이 급격히 증가하는 결과를 초래합니다.
따라서 자신의 소득에 맞는 정확한 세액을 파악하기 위해서는 연봉이나 총급여만 볼 것이 아니라, 각종 공제 항목을 꼼꼼히 확인하여 과세표준을 정확하게 산출하는 것이 중요합니다. 특히 근로소득공제와 세액공제 기준표를 참고하여 자신에게 적용될 수 있는 공제 혜택을 최대한 활용하는 것이 절세의 핵심입니다. 세액 계산 시 지방소득세가 별도로 부과되는 점도 함께 고려해야 하며, 국세청의 안내 자료나 전문가의 도움을 받아 정확한 세액을 확인하는 것이 현명한 방법입니다.