
재해수술비는 상해 또는 재해로 인해 수술을 받을 경우 보험사로부터 지급받는 보험금을 의미합니다. 많은 사람이 재해 발생 시 치료비 부담을 덜기 위해 해당 보험 특약에 관심을 보이고 있습니다.
특히 진단서의 질병 코드가 아닌 실제 수술 여부와 약관상 수술 분류 기준이 보험금 지급에 결정적인 영향을 미친다는 점에서 정확한 이해가 중요합니다. 이는 단순히 사고 발생 유무를 넘어, 보험 약관의 세부 조항을 면밀히 살펴봐야 하는 이유가 됩니다.
실제 블로그 후기들을 살펴보면, 상해수술비와 재해수술비는 진단서에 기재된 질병 코드를 넘어 '실제로 수술을 받았는지'를 중요하게 판단하는 경향이 있습니다.
예를 들어 손가락 열린 상처(S61.0)의 경우, 코드 자체보다는 봉합 수술 등 실제 의료 행위가 있었는지가 보험금 지급의 핵심 기준이 됩니다.
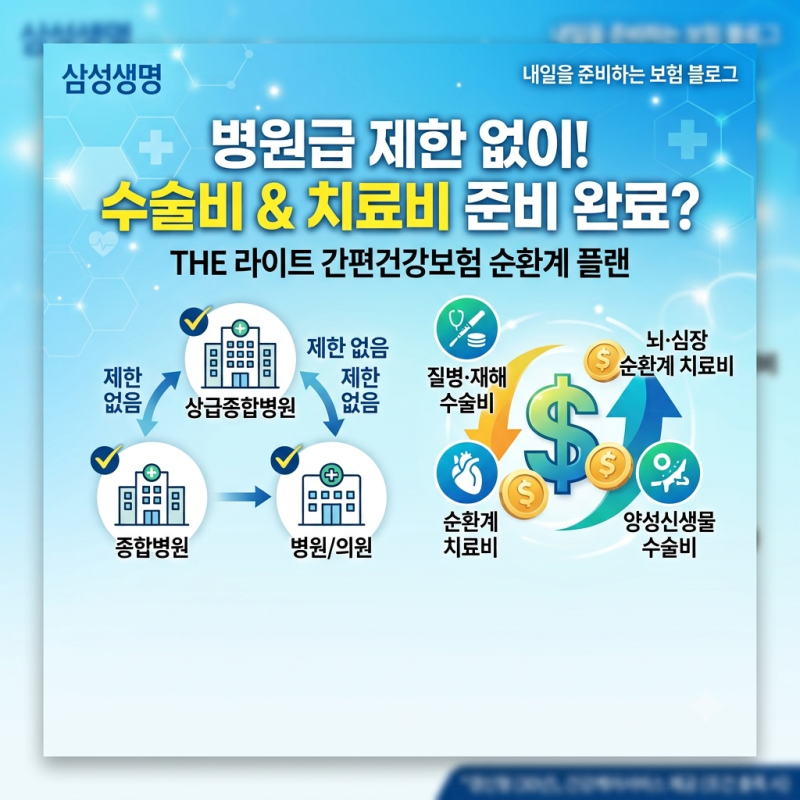
또한, 보험 상품에 따라 질병·재해수술비가 기본으로 구성되고, 수술 종류에 따라 추가 보장이 달라지는 파워수술 등의 특약이 존재하여 보장 범위와 금액을 꼼꼼히 확인해야 합니다.
재해수술비 관련 보험 가입 시에는 병원급 제한 없이 보장받을 수 있는지, 각 수술이 약관상 어느 수술 분류에 해당하는지, 그리고 여러 특약이 동시에 지급될 수 있는지 등 지급 조건을 반드시 확인해야 합니다.
'최대' 보장 금액만 보고 판단하기보다는 해당 질환의 진단 기준과 수술 정의, 각 보장의 중복 지급 조건을 약관에서 직접 살펴보는 것이 중요합니다. 이는 불필요한 분쟁을 예방하고 실제 필요한 보장을 제대로 받기 위한 필수적인 과정입니다.