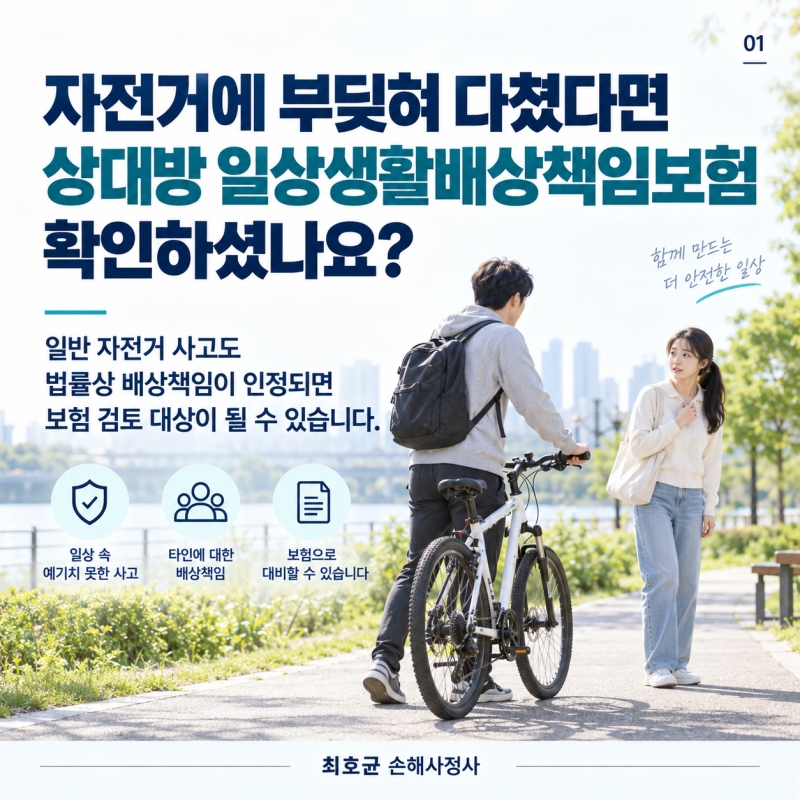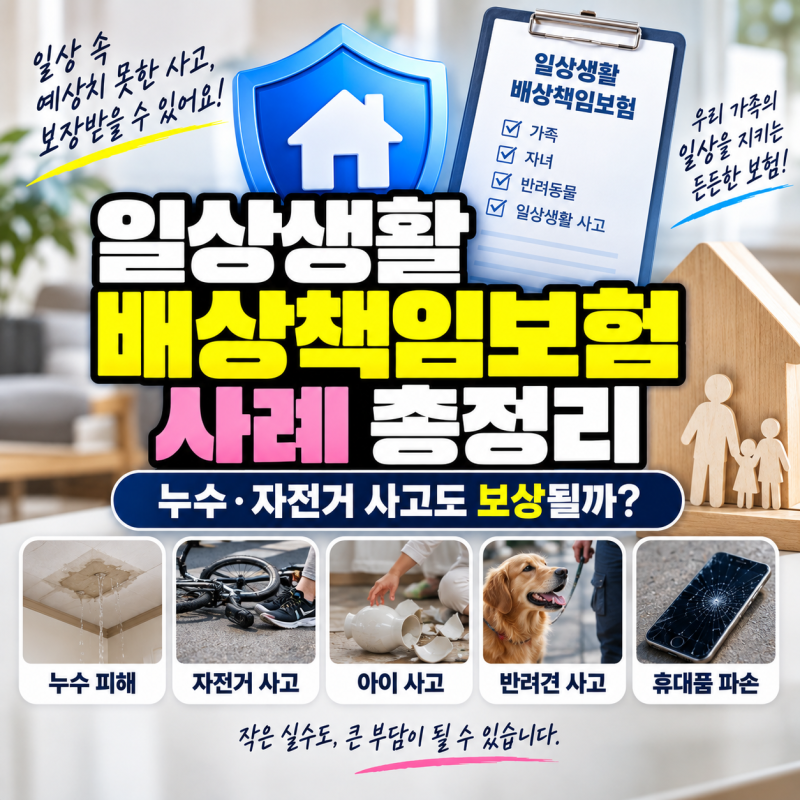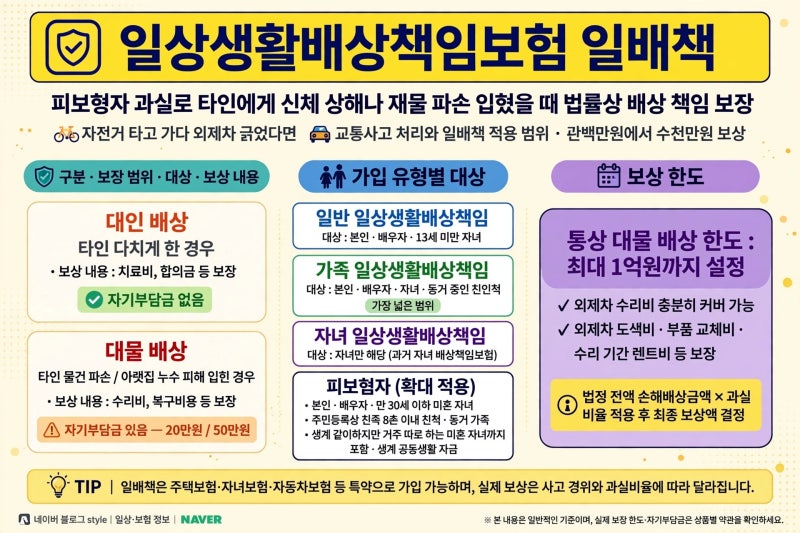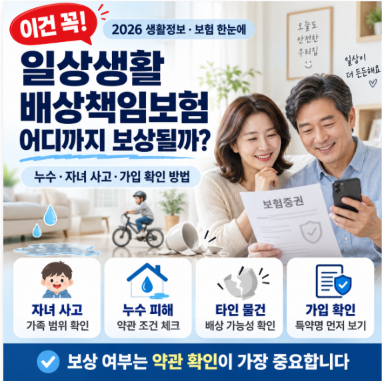
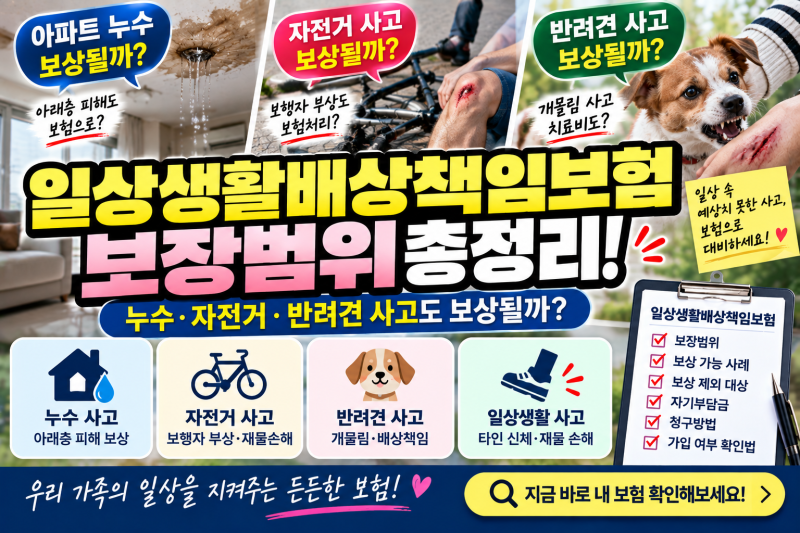
일상생활배상책임보험은 일상 속 예기치 못한 사고로 타인에게 손해를 입혔을 때 법률상 배상책임을 보상하는 중요한 보험입니다. 특히 자전거 운행 중 발생하는 사고는 보행자나 다른 차량에 신체적, 재산적 피해를 줄 수 있어 그 중요성이 더욱 부각됩니다.
많은 사람이 운전자보험이나 주택화재보험 등의 특약 형태로 가입되어 있어 본인이 가입했는지조차 모르는 경우가 많지만, 실제 사고 발생 시 매우 유용하게 활용될 수 있습니다.
실제 블로그 후기들을 살펴보면, 자전거 사고 발생 시 일상생활배상책임보험으로 보상이 가능한지에 대한 문의가 많습니다. 이 보험은 자전거를 타다가 보행자를 다치게 하거나 타인의 물건을 파손했을 때 대인 및 대물 배상을 검토할 수 있습니다.
그러나 모든 사고가 무조건 보상되는 것은 아니며, 사고 내용과 가입 시점, 특약 약관, 그리고 피보험자의 법률상 배상책임 여부가 보상 결정에 중요한 영향을 미칩니다.
자전거 사고로 인한 중상해 발생 시 손해액이 클 수 있어, 보험금 청구 시 장해평가 방식(AMA 방식과 맥브라이드 방식)의 차이를 이해하는 것이 중요합니다.
또한, 가해자 본인뿐만 아니라 가해자의 '가족'이 가입한 일상생활배상책임보험으로도 보상이 가능할 수 있으므로, 피보험자 범위와 약관을 면밀히 확인하는 것이 필요합니다. 이러한 세부 사항을 미리 알아두면 사고 발생 시 정당한 손해배상을 받는 데 큰 도움이 됩니다.