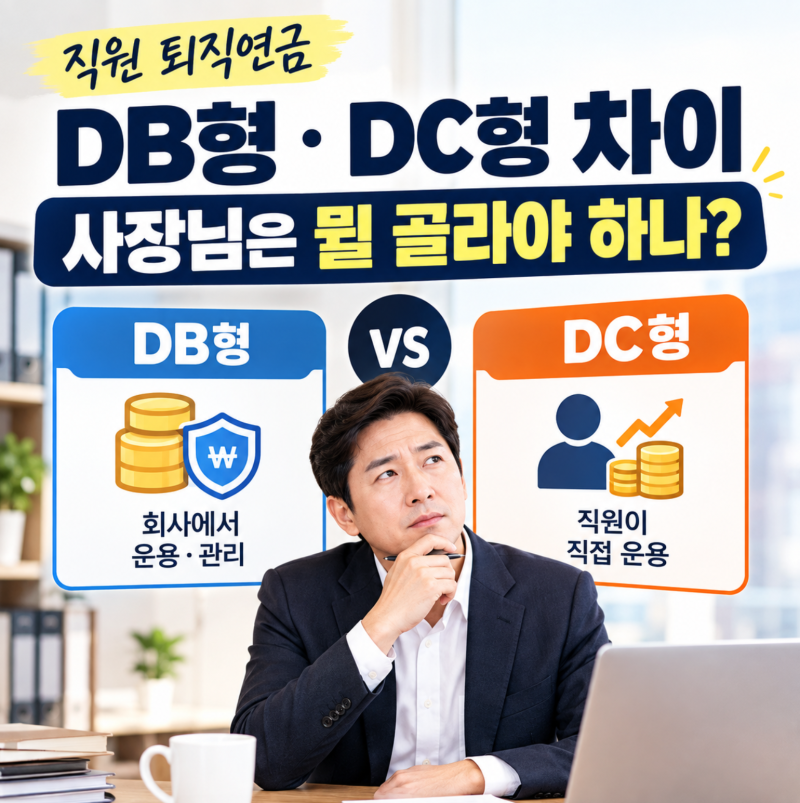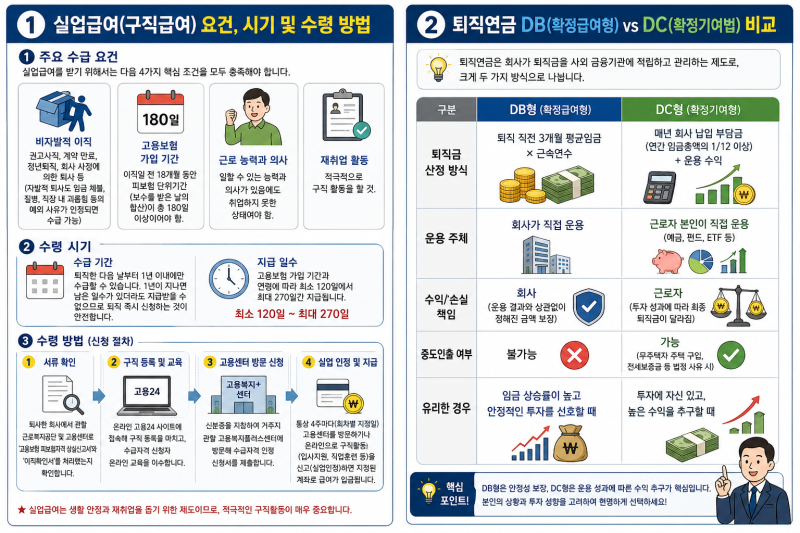
근로복지공단 퇴직연금 DC형은 근로자가 직접 운용 상품을 선택하여 수익률을 결정하는 확정기여형 퇴직연금입니다. 회사가 매년 근로자 개별 계좌로 퇴직금을 납입하면, 근로자는 예금, 펀드 등 다양한 금융 상품에 투자하여 은퇴 자산을 불려나갈 수 있습니다. 특히 근로복지공단은 다른 퇴직연금 제도와 달리 퇴사 시 다른 증권사로 이연이 불가하므로, 장기 근무가 불확실한 경우 상품 선택에 신중을 기해야 합니다.
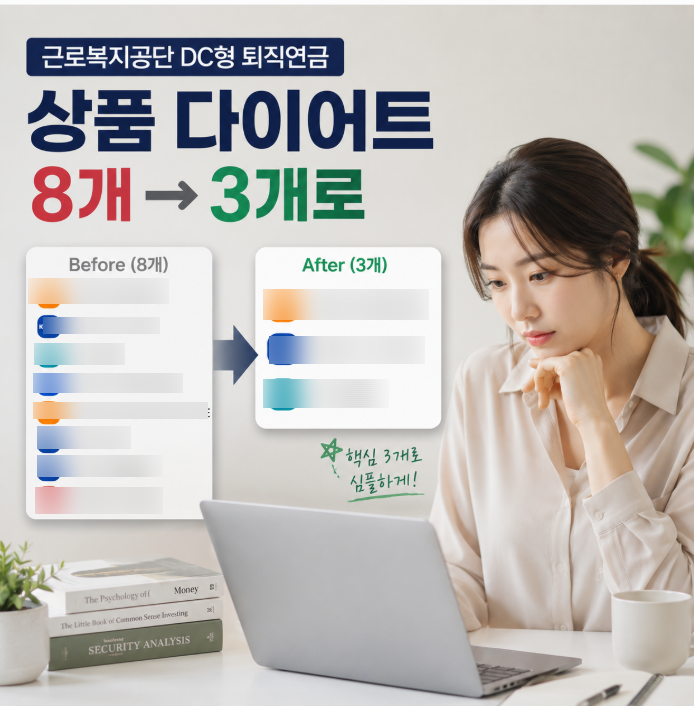
DC형 퇴직연금 상품은 크게 주식형, 혼합형, TDF(Target Date Fund)로 구분됩니다. 주식형은 높은 수익률을 기대할 수 있으나 변동성이 크고, 혼합형은 주식과 채권을 섞어 안정성과 수익성을 동시에 추구합니다. TDF는 은퇴 시점에 맞춰 자산 배분 비중을 자동으로 조절해주는 상품으로, 직접 운용에 어려움을 느끼는 투자자에게 적합합니다. 일부 운용 경험자들은 초기에는 여러 상품에 분산 투자했으나, 관리의 복잡성과 수익률 기여도 미미로 인해 TDF, 인덱스혼합형, 그로스혼합형 등 소수의 핵심 상품으로 압축하여 운용하는 경향을 보였습니다.
퇴직연금 운용 시에는 자신의 투자 성향과 은퇴까지 남은 기간을 고려하여 적절한 상품을 선택하는 것이 중요합니다. 장기적인 관점에서 시장 성장률을 추종하는 인덱스혼합형이나, 은퇴 시점에 맞춰 자동 관리되는 TDF는 안정적인 선택지가 될 수 있습니다. 또한, 성장 가능성이 높은 기업에 투자하는 그로스혼합형은 공격적인 투자를 선호하는 경우 고려해볼 만합니다. 본인의 퇴직연금 유형과 가입 금융기관을 모를 경우, 금융감독원 통합연금포털이나 금융결제원 어카운트인포를 통해 통합 조회가 가능합니다.