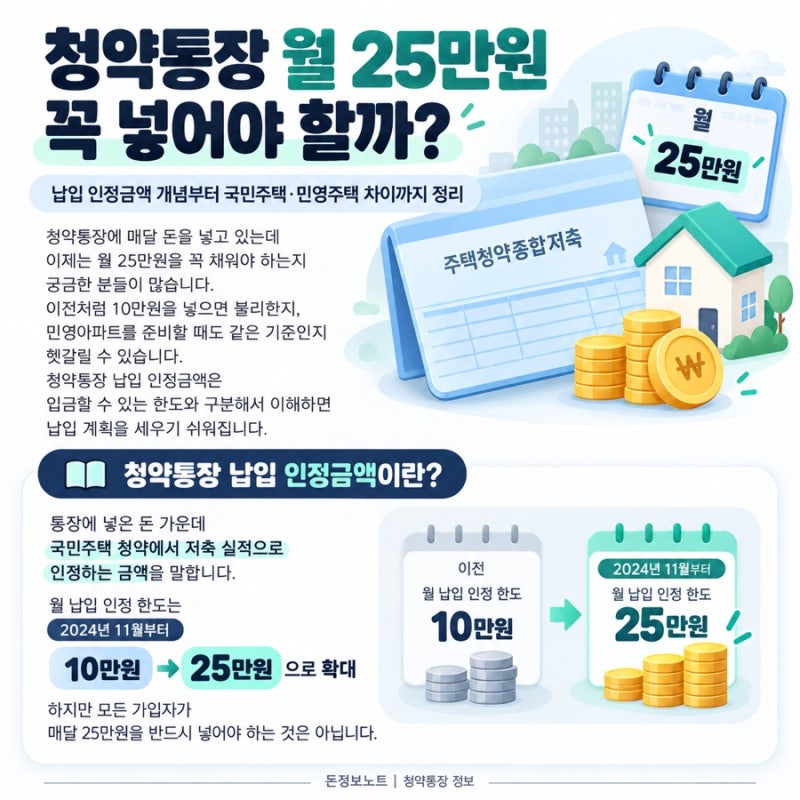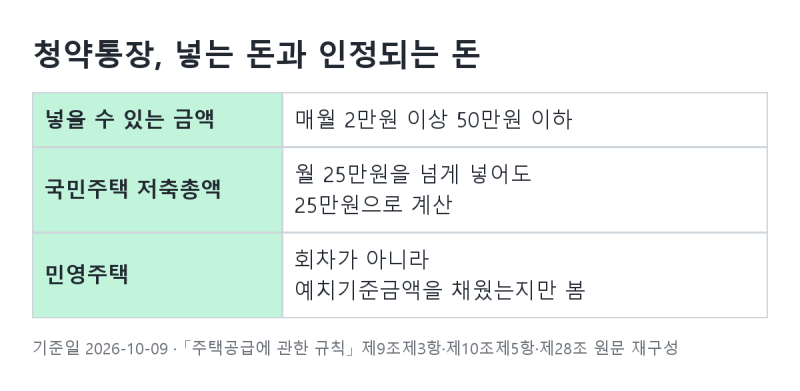
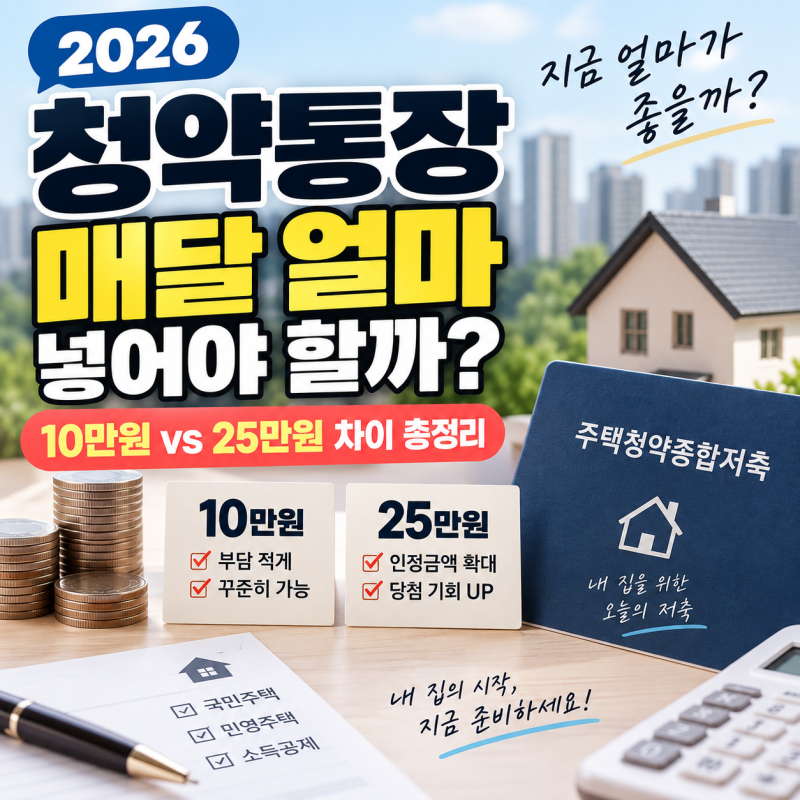
최근 주택청약 제도가 개편되면서 국민주택 납입인정금액이 월 10만원에서 25만원으로 상향 조정되어 예비 청약자들의 관심이 뜨겁습니다. 특히 공공분양 아파트를 목표로 하는 무주택 실수요자들에게는 당첨 전략에 큰 변화를 가져올 중요한 요소로 부각되고 있습니다. 과거에는 아무리 많은 금액을 납입해도 월 10만원까지만 인정되었으나, 이제는 최대 25만원까지 인정받을 수 있게 되어 저축 총액을 빠르게 늘릴 수 있는 기회가 생겼습니다.
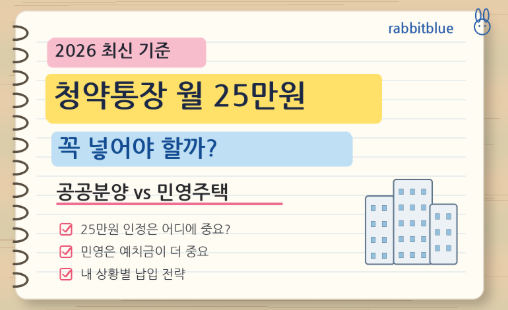
블로거들은 국민주택과 민영주택의 청약 방식 차이를 명확히 구분하며 납입 전략의 중요성을 강조하고 있습니다. 민영주택은 예치금 충족이 중요하지만, 국민주택은 저축 총액과 납입 횟수가 당락을 좌우하기 때문입니다. 특히 전용면적 40㎡ 초과 국민주택의 경우 저축 총액이 당첨의 핵심이므로, 월 25만원 납입이 유리하다는 의견이 많습니다. 반면, 25만원 납입이 의무는 아니며, 자신의 청약 목표와 경제적 상황을 고려하여 꾸준히 납입할 수 있는 금액을 정하는 것이 중요하다고 조언합니다.
공공분양을 진지하게 고려한다면 월 25만원 자동이체 설정이 강력한 무기가 될 수 있으며, 여의치 않을 경우 선납 제도를 활용하는 방법도 있습니다. 그러나 선납 시에도 월 인정 한도와 횟수 기준을 꼼꼼히 확인해야 합니다. 또한, 주택청약 제도는 수시로 개정될 수 있으므로 공고문 및 청약홈 기준을 주기적으로 확인하여 최신 정보를 파악하는 것이 현명한 전략 수립에 필수적입니다.