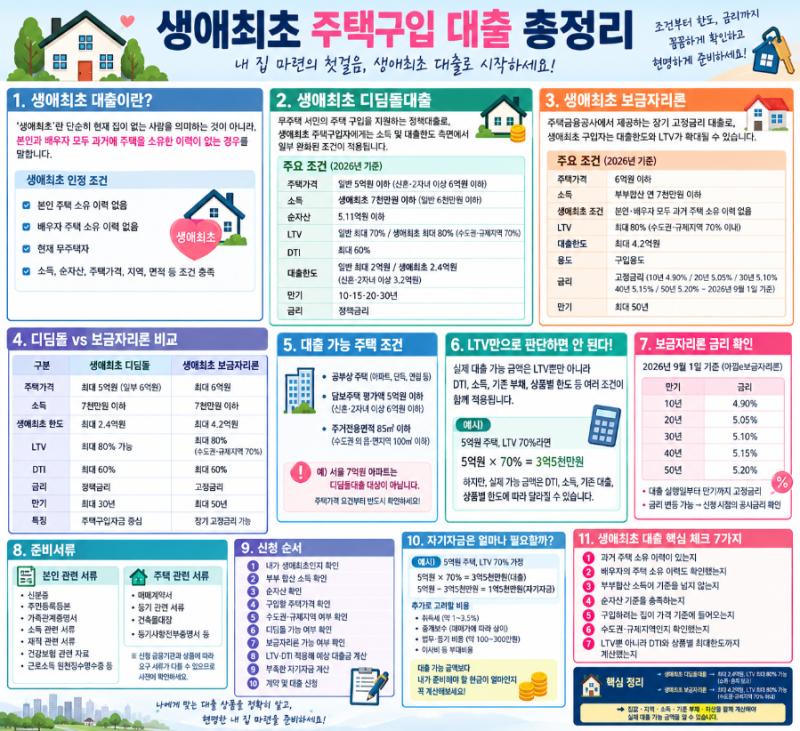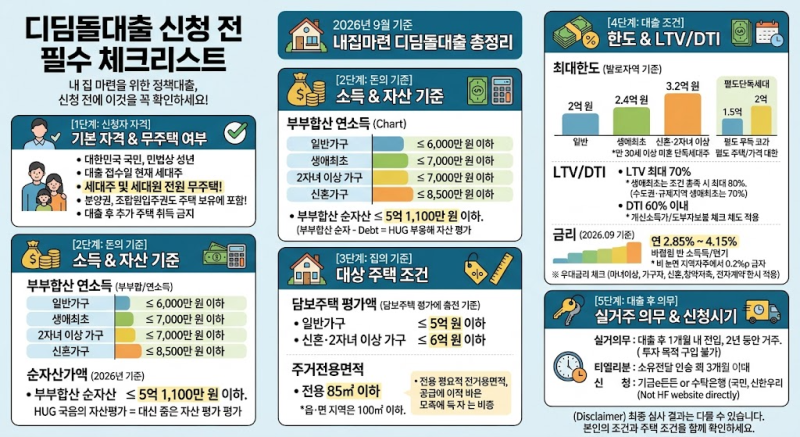
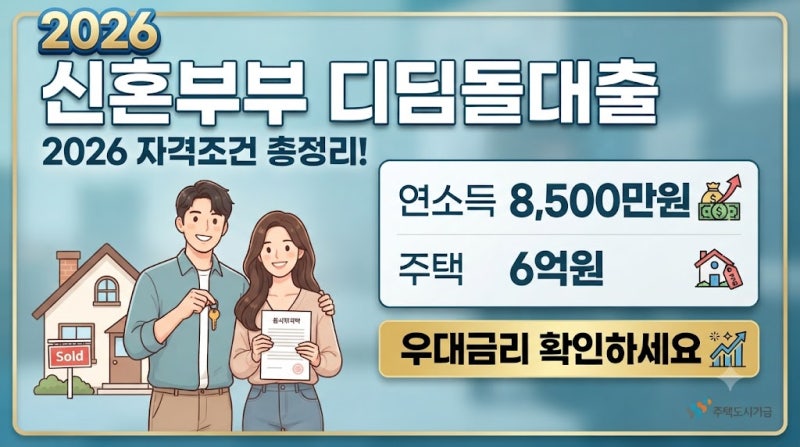
디딤돌대출은 무주택 서민의 내 집 마련을 지원하는 주택도시기금 구입자금대출로, 시중 주택담보대출보다 낮은 금리로 이용할 수 있어 많은 관심을 받고 있습니다. 이 대출은 소득, 자산, 무주택 여부, 주택가격, 주택면적, LTV, DTI 등 다양한 조건을 충족해야 신청할 수 있습니다. 특히 2026년 9월 기준으로 일반 디딤돌대출의 기본 소득 조건은 부부합산 연소득 6,000만원 이하이지만, 생애최초 주택구입자나 2자녀 이상 가구는 7,000만원 이하, 신혼가구는 8,500만원 이하로 기준이 완화됩니다.
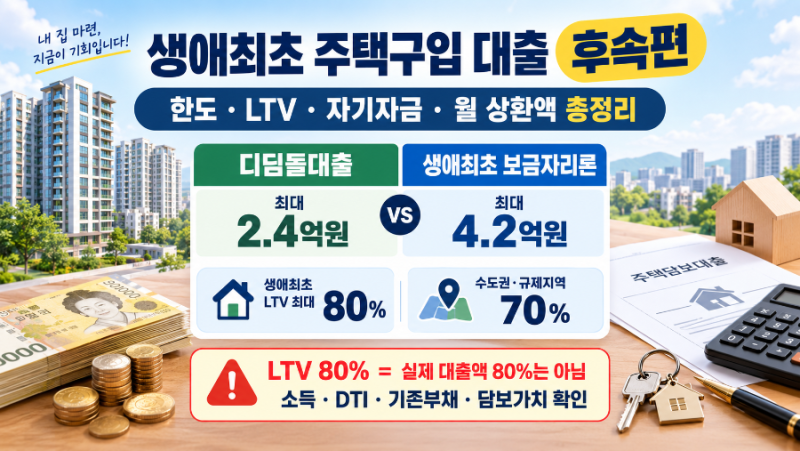
블로거들은 디딤돌대출의 주택가격 조건에 대해 다양한 정보를 제공하고 있습니다. 기본적으로 담보주택의 평가액이 5억원 이하여야 하지만, 신혼가구나 2자녀 이상 가구는 주택가격 기준이 6억원 이하로 상향 조정됩니다. 또한, 생애최초 주택구입자는 최대 LTV 80%까지 적용받을 수 있으나, 수도권이나 규제지역 주택은 LTV 70% 이내로 제한될 수 있다는 점을 강조합니다. 특히 대출 한도 계산 시 ‘방공제’가 적용되어 예상보다 대출 금액이 줄어들 수 있으므로, 대출 상담 전 이를 반드시 확인해야 한다고 조언합니다.
디딤돌대출 신청 시에는 무주택 여부와 소득 조건 외에도 순자산 기준(5억 1,100만원 이하)을 충족해야 합니다. 또한, 분양권이나 조합원입주권도 주택 보유 여부 확인 시 포함되므로 주의해야 합니다. 대출 실행 후 추가 주택 취득 시 대출금 회수 사유가 될 수 있으니, 이러한 세부 조건을 꼼꼼히 확인하고 전문가와 상담하여 자신에게 맞는 대출 상품과 조건을 파악하는 것이 중요합니다.