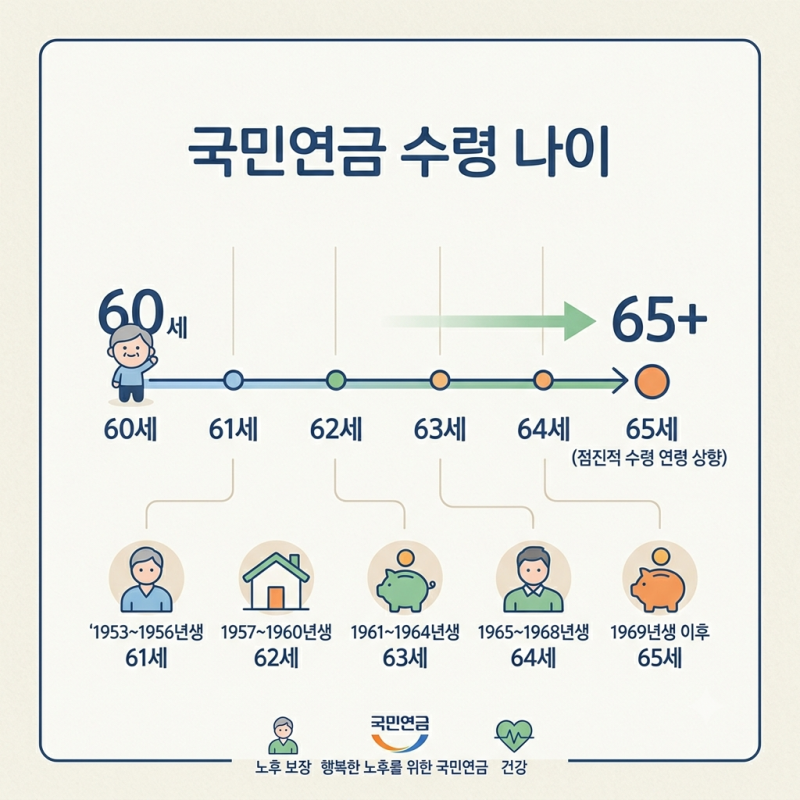

국민연금은 노후 생활의 핵심적인 재테크 수단으로, 최소 10년(120개월) 이상의 납부 기간을 채워야 매월 연금 형태로 수령할 수 있습니다. 특히 경력 단절이나 전업주부 등으로 가입 기간이 부족한 경우, 임의가입과 추후납부 제도를 통해 연금 수급권을 확보하려는 움직임이 활발합니다. 출생연도에 따라 노령연금 수령 개시 연령이 만 60세부터 65세까지 단계적으로 적용되므로, 본인의 수령 나이를 정확히 아는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 소득이 없는 전업주부나 만 18세 이상 60세 미만의 무소득자도 임의가입을 통해 국민연금 가입 기간을 채울 수 있다는 점이 큰 장점으로 꼽힙니다. 또한, 과거 실직이나 사업 중단 등으로 발생한 납부 예외 기간은 추후납부 제도를 활용하여 가입 기간으로 인정받을 수 있어, 노령연금 수령액을 극대화하는 데 효과적입니다. 다만, 추후납부 가능 기간은 군 복무 기간을 포함하여 최대 119개월로 제한될 수 있습니다.
국민연금 의무 가입 기간이 끝나는 만 60세 이후에도 연금액을 늘리고 싶다면 임의계속가입을 고려할 수 있습니다. 이는 만 65세 전까지 본인이 원하면 보험료를 계속 납부하여 가입 기간을 연장하는 방법입니다. 조기 노령연금 신청 시 평생 최대 30%까지 연금액이 줄어들 수 있으므로, 본인의 출생연도별 정상 수령 나이와 예상 연금액을 미리 확인하고 신중하게 결정하는 것이 중요합니다.