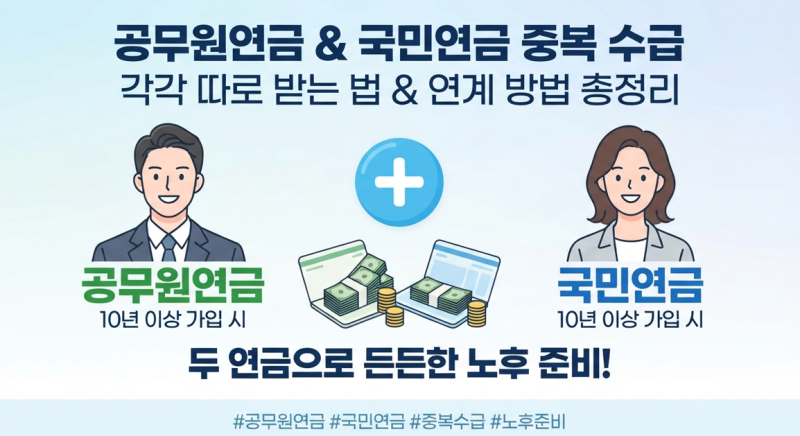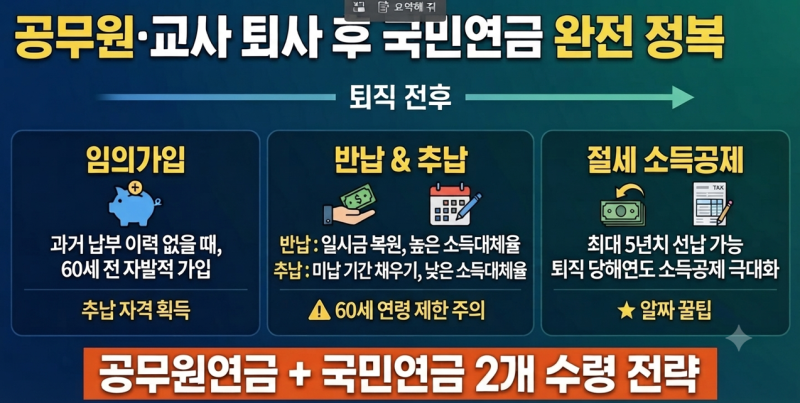

국민연금과 공무원연금의 중복 수령 가능 여부는 많은 이들의 주요 관심사입니다. 두 연금 제도는 각각의 가입 요건을 충족할 경우 개별적으로 수령할 수 있으며, 이는 노후 소득 보장에 중요한 역할을 합니다. 특히, 공무원 퇴직 후 국민연금 가입 이력이 있는 경우, 각 연금의 최소 가입 기간을 충족하면 두 연금을 모두 받을 수 있어 은퇴 설계에 긍정적인 영향을 미칩니다. 이러한 연금 수령 방식은 개인의 재정 안정성을 높이는 데 기여하고 있습니다.
블로거들은 국민연금과 공무원연금의 중복 수령에 대해 다양한 관점을 제시하고 있습니다. 일부는 각 연금의 최소 가입 기간(국민연금 10년, 공무원연금 재직 10년 이상)을 충족하면 감액 없이 모두 수령할 수 있다는 점을 강조합니다. 반면, 가입 기간이 부족한 경우 공적연금 연계 제도를 통해 두 연금의 가입 기간을 합산하여 연금 수급권을 확보할 수 있다는 점에 주목합니다. 특히 유족연금의 경우 본인 연금과 중복될 때 조정 규정이 적용되어 실제 수령액이 달라질 수 있으므로, 각자의 상황에 맞는 면밀한 검토가 필요하다고 조언합니다.
연금 수령 시 가장 중요한 점은 본인의 가입 이력을 정확히 확인하고, 각 연금 제도의 수급 조건을 명확히 이해하는 것입니다. 특히, 공적연금 연계 제도를 활용할 경우 신청 기한(퇴직 후 5년 이내)과 신청 방법을 숙지해야 합니다. 또한, 유족연금과 본인 연금이 중복될 때 발생하는 감액 규정을 미리 파악하여 예상 수령액을 계산해 보는 것이 현명합니다. 이러한 정보들을 바탕으로 개인의 노후 설계를 더욱 탄탄하게 준비할 수 있습니다.