국민연금은 노령연금을 매월 수령하기 위해 최소 10년(120개월)의 가입 기간을 요구합니다. 은퇴 시점에 가입 기간이 부족하여 연금 수급 자격이 박탈될 경우, 납부했던 원금에 이자만 더해진 반환일시금으로 정산될 수 있어 많은 이들이 가입 기간 연장 방안에 주목하고 있습니다. 특히 학업, 육아, 경력 단절 등으로 인해 10년을 채우지 못하는 상황이 발생할 때, 이를 해결할 수 있는 다양한 제도들이 존재합니다. 이러한 제도들을 통해 안정적인 노후 연금 수령을 위한 준비가 가능합니다.
블로거들은 국민연금 가입 기간이 부족할 때 활용할 수 있는 주요 방안으로 임의계속가입과 추후납부(추납) 제도를 강조하고 있습니다. 임의계속가입은 만 60세 이후에도 가입 기간이 10년 미만인 경우, 만 65세까지 연장하여 가입 기간을 채울 수 있는 방법입니다. 반면 추후납부는 과거 납부 예외 기간이나 적용 제외 기간에 대해 나중에 보험료를 납부하여 가입 기간을 늘리는 제도로, 과거 납부 이력이 있는 경우에 활용할 수 있습니다. 각 제도는 신청 자격과 조건이 다르므로, 본인의 상황에 맞는 제도를 정확히 파악하는 것이 중요하다고 조언합니다.
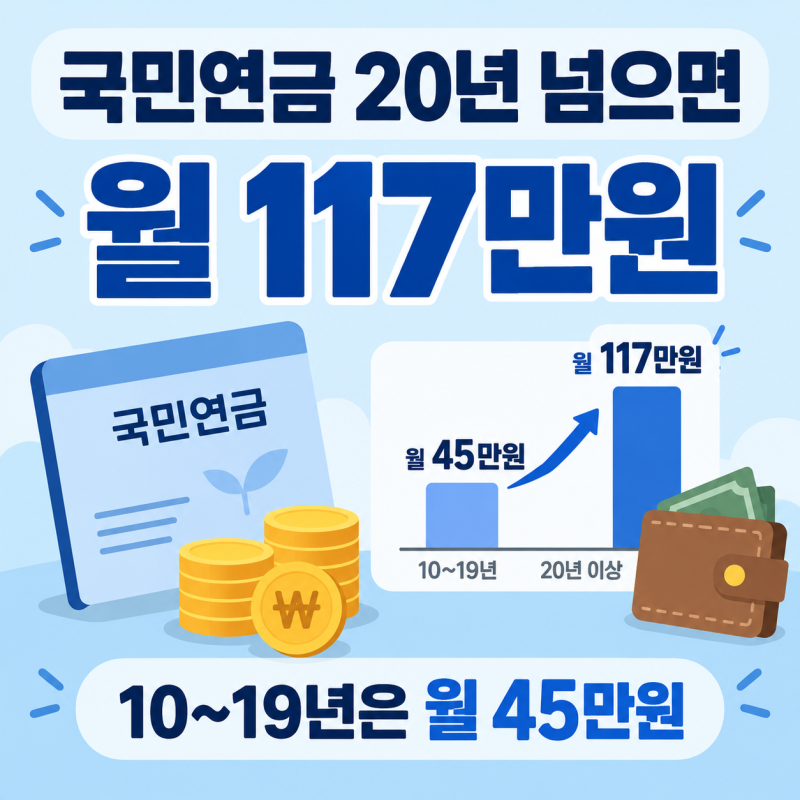
국민연금 가입 기간을 늘리는 것은 단순히 연금 수령 자격을 확보하는 것을 넘어, 노후 연금액을 높이는 데에도 결정적인 영향을 미칩니다. 따라서 10년의 최소 가입 기간을 채우는 것을 넘어, 본인의 재정 상황과 노후 계획에 맞춰 가입 기간을 최대한 확보하는 전략이 필요합니다. 과거 반환일시금을 수령한 경험이 있다면 반납 제도를 통해 가입 기간을 복원하는 방법도 고려할 수 있으며, 각 제도의 세부 조건과 본인의 납부 이력을 면밀히 확인하여 최적의 선택을 하는 것이 현명합니다.