
SBI 생활안정자금 대출은 최근 중·저신용자의 생활비, 의료비, 교육비 지원을 위해 저축은행들이 순차적으로 출시한 상품으로 주목받고 있습니다. 정부의 가계부채 관리 기조 속에서도 예외적으로 허용된 서민금융 상품으로, 기존 햇살론 등과 함께 서민금융 시장의 중요한 축을 형성하고 있습니다. 특히 연체 중인 경우에도 신청 가능 여부가 저축은행별로 상이하여, 긴급 자금이 필요한 이들에게 새로운 선택지를 제공하고 있습니다.
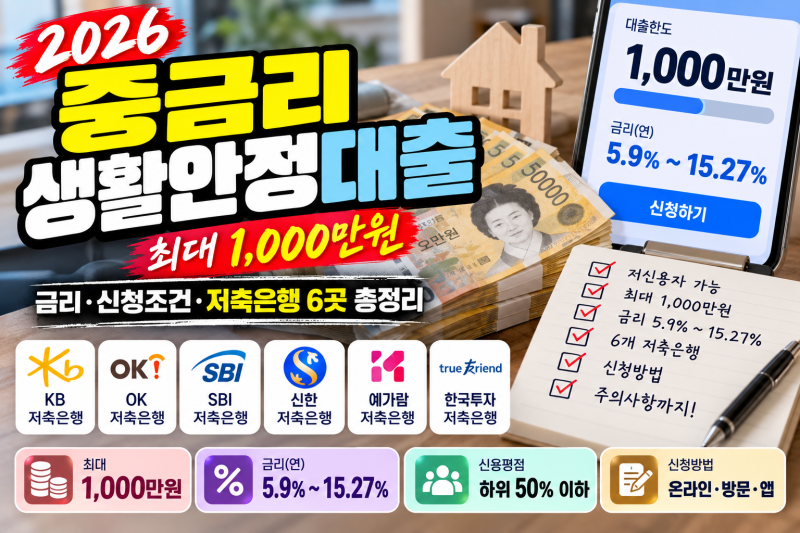
블로거들은 SBI 생활안정자금 대출의 특징을 다양하게 분석하고 있습니다. 일부 블로거는 연체 중일 경우 햇살론 신청이 불가하며 소액생계비대출 외에 저축은행 생활안정자금대출이 대안이 될 수 있음을 강조합니다. 반면, 다른 블로거들은 SBI 중금리 생활안정대출의 구체적인 조건, 즉 재직기간 3개월 이상 직장인 대상, NICE 신용점수 450점 이상 889점 이하, 한도 100만 원에서 1,000만 원, 금리 연 7.9%~15.2% 등을 상세히 설명하며 신청 전 꼼꼼한 확인을 당부하고 있습니다.
대출 신청 전에는 DSR 규제 적용 여부와 부결 사유를 명확히 이해하는 것이 중요합니다. 총대출 규모가 1억 원을 초과하는 경우 차주단위 DSR 규제가 적용될 수 있으며, 카드론이나 현금서비스 잔액도 신용평가에 부정적인 영향을 미칠 수 있습니다. 따라서 자신의 신용 상태와 기존 부채를 정확히 파악하고 각 저축은행의 심사 기준을 확인하는 것이 현명한 대출 전략을 세우는 데 필수적입니다.