
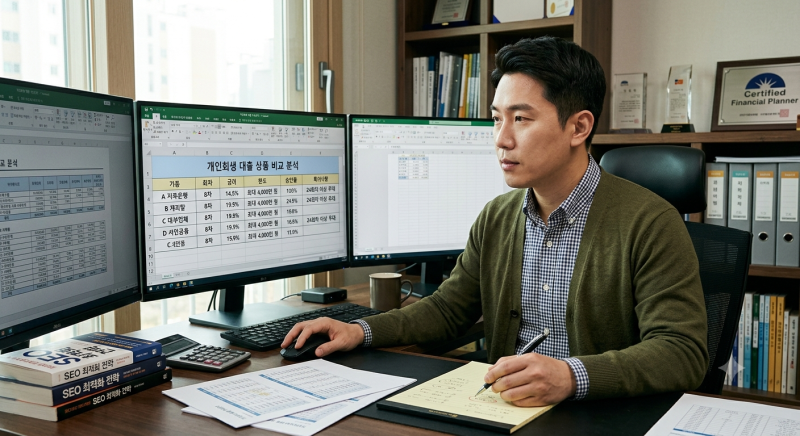
개인회생 절차를 진행 중인 채무자들에게 OK저축은행 개인회생 대출은 중요한 금융 창구로 인식되고 있습니다. 특히 변제 회차에 따라 대출 가능 여부와 금리 조건이 달라지며, 14회차 이상 납입 시 2금융권 저축은행 상품을 고려할 수 있고, 24회차 이상 성실 상환자는 금리 인하 혜택 및 대환대출 상품 이용이 가능합니다. 이처럼 개인회생 대출 시장은 채무자의 상환 능력과 성실도를 기반으로 한 맞춤형 금융 상품을 제공하며 주목받고 있습니다.
일부 블로거들은 개인회생 34회차까지 성실 납부했음에도 OK저축은행 대출이 거절된 사례를 공유하며, 단순히 회차 수만으로는 대출 승인을 장담할 수 없다고 지적합니다. 반면, 2회차 납부만으로 대출이 승인된 경우도 있어 심사 기준에 대한 궁금증을 자아냅니다. 이는 성실 상환 이력 외에도 현재 소득, 재직 여부, 기존 채무 상황, 회생 인가 여부 등 다양한 요소가 복합적으로 작용하여 대출 결과가 달라질 수 있음을 시사합니다.
개인회생 대출 신청 전에는 본인의 변제 회차 조건을 정확히 파악하고, 소득 증빙 가능 여부를 확인하는 것이 중요합니다. 또한, 금융사별 한도 및 금리 조건을 세밀하게 비교 분석하여 자신에게 가장 유리한 상품을 선택해야 합니다. 특히, 지점이나 시기에 따라 심사 기준이 달라질 수 있으므로, 정확한 조건을 미리 확인하고 실제 심사에서는 개인 상황에 따라 결과가 달라질 수 있다는 점을 염두에 두는 것이 현명합니다.