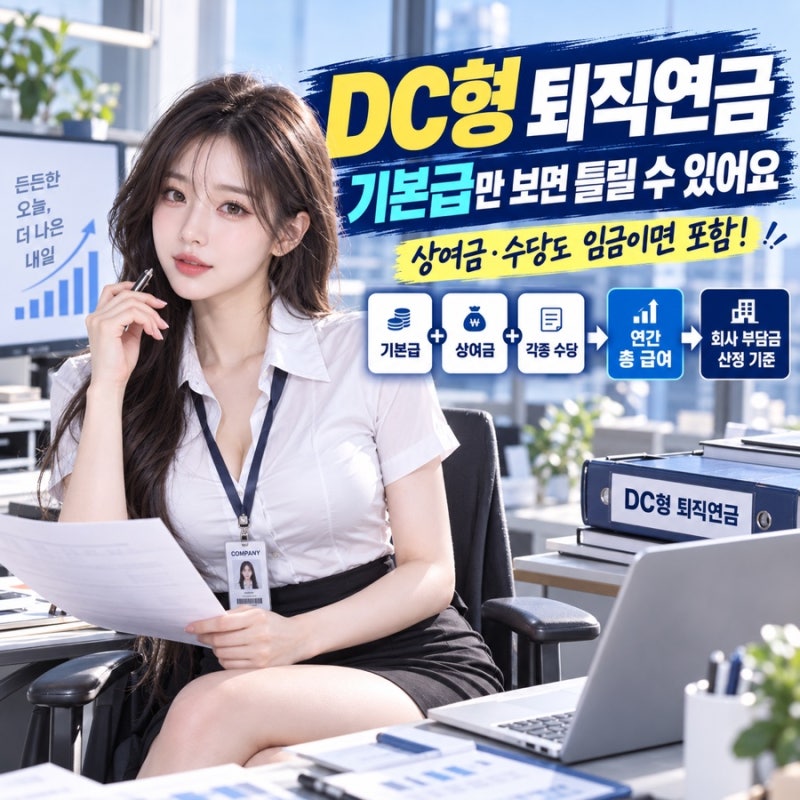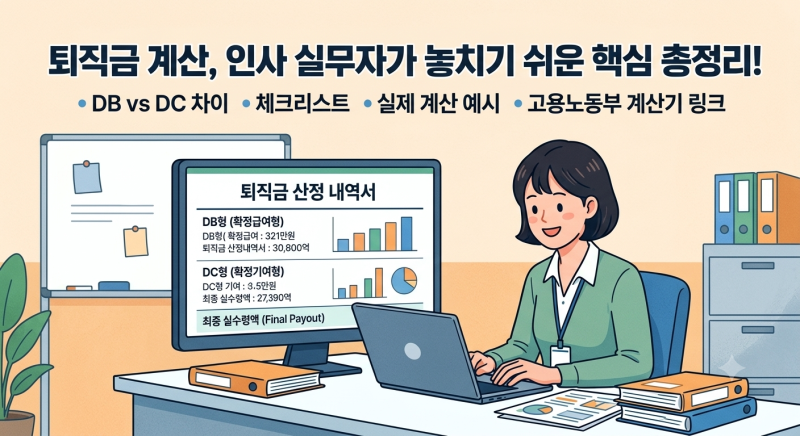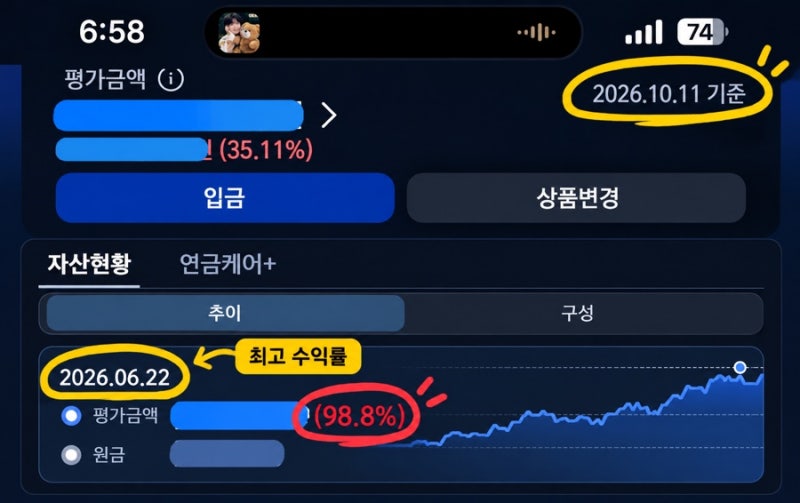
DC형 퇴직연금은 확정기여형 퇴직연금으로, 회사가 매년 정해진 부담금을 근로자의 계좌에 납입하고 근로자가 직접 운용하는 방식입니다. 회사는 근로자의 연간 임금총액 1/12 이상을 부담금으로 납입하며, 근로자는 이 적립금을 운용하여 퇴직 시 수익을 얻게 됩니다. 이는 DB형(확정급여형)과 달리 퇴직 시 받을 금액이 운용 성과에 따라 달라지는 특징이 있습니다.
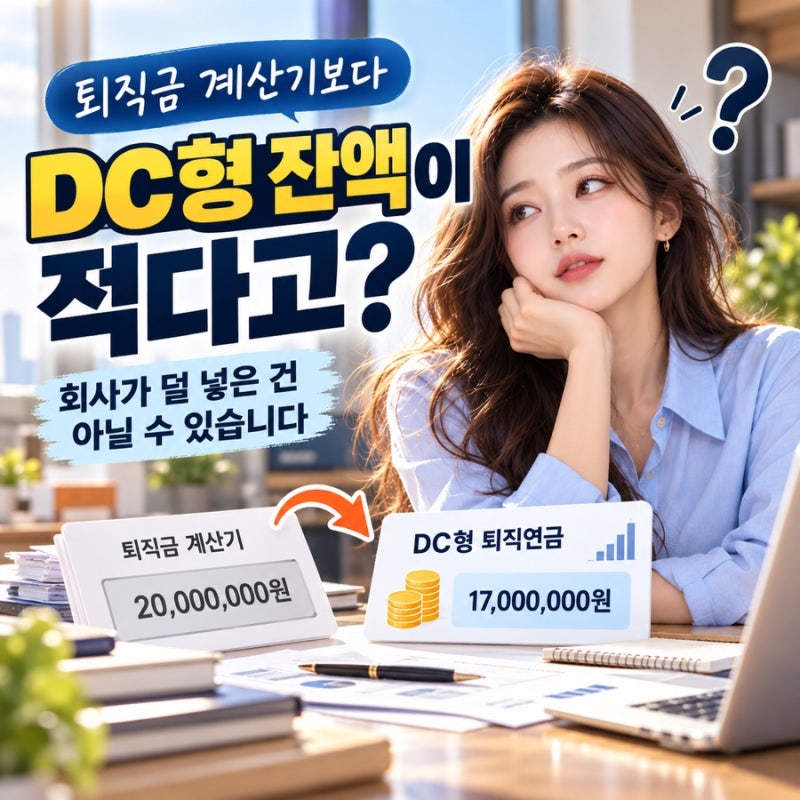
블로거들은 DC형 퇴직연금 부담금 계산 시 단순히 연간 임금총액을 12로 나누는 것 외에 다양한 변수를 고려해야 한다고 강조합니다. 특히 식대, 직책수당, 연장·휴일근로수당, 정기상여금, 연차수당 등 근로의 대가로 지급된 모든 임금 항목이 포함되어야 한다고 지적합니다. 육아휴직이나 중도입사자의 경우, 해당 기간의 임금 변동을 정확히 반영하여 부담금을 산정하는 것이 중요하다고 설명합니다.
DC형 퇴직연금은 근로자가 직접 운용하여 수익을 극대화할 수 있는 장점이 있지만, 운용 성과에 따라 퇴직급여가 달라질 수 있으므로 신중한 투자가 요구됩니다. 또한, 회사의 납입 주기는 퇴직연금 규약에 따라 월납, 분기납, 반기납, 연납 등으로 다양하게 정해질 수 있으므로, 본인의 퇴직연금 규약을 확인하고 임금총액에 포함되는 항목들을 정확히 파악하는 것이 중요합니다.