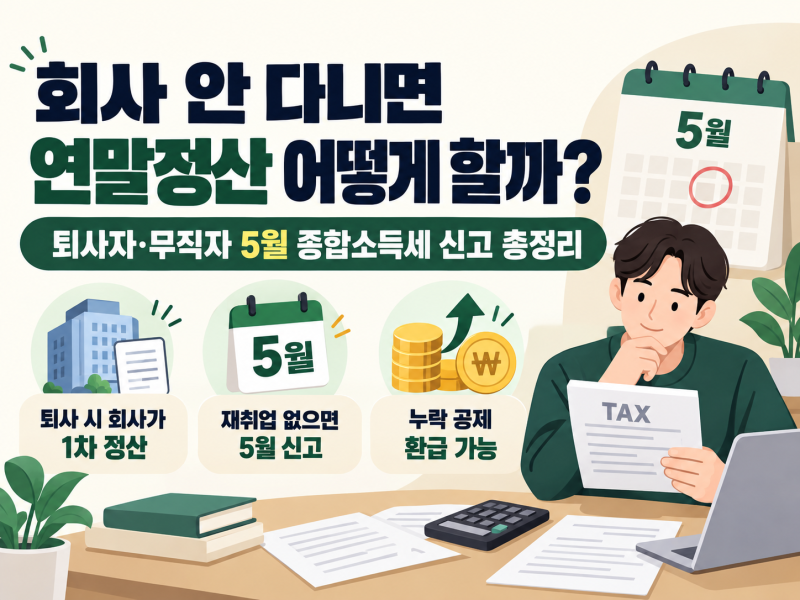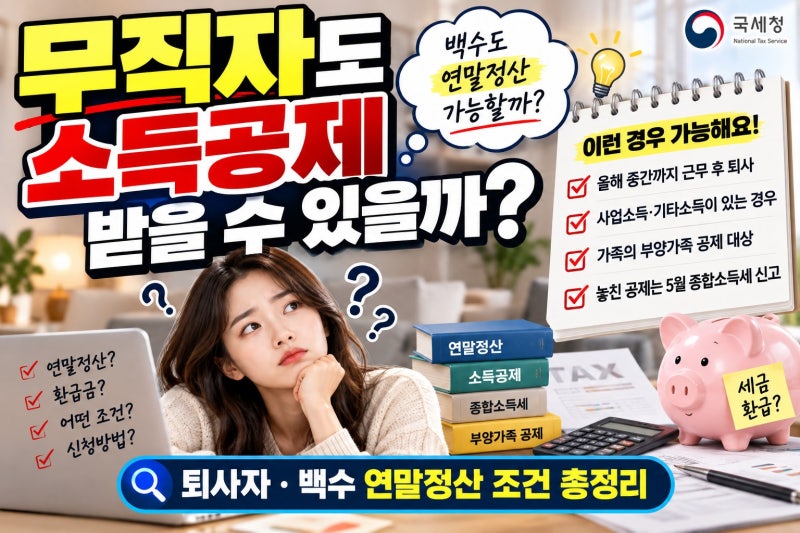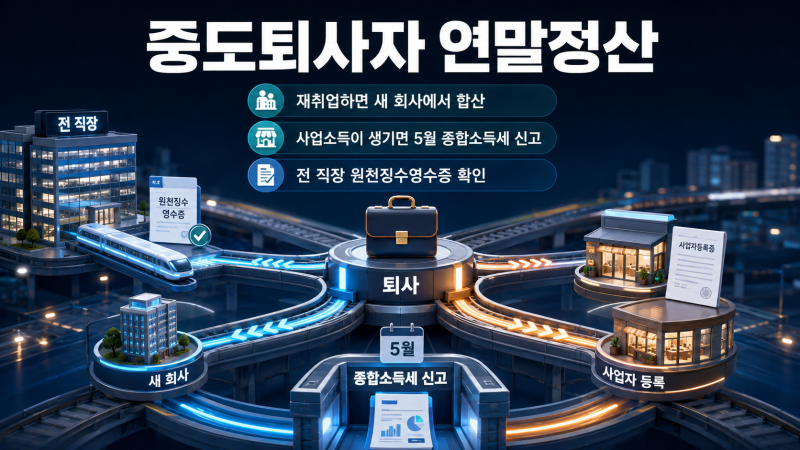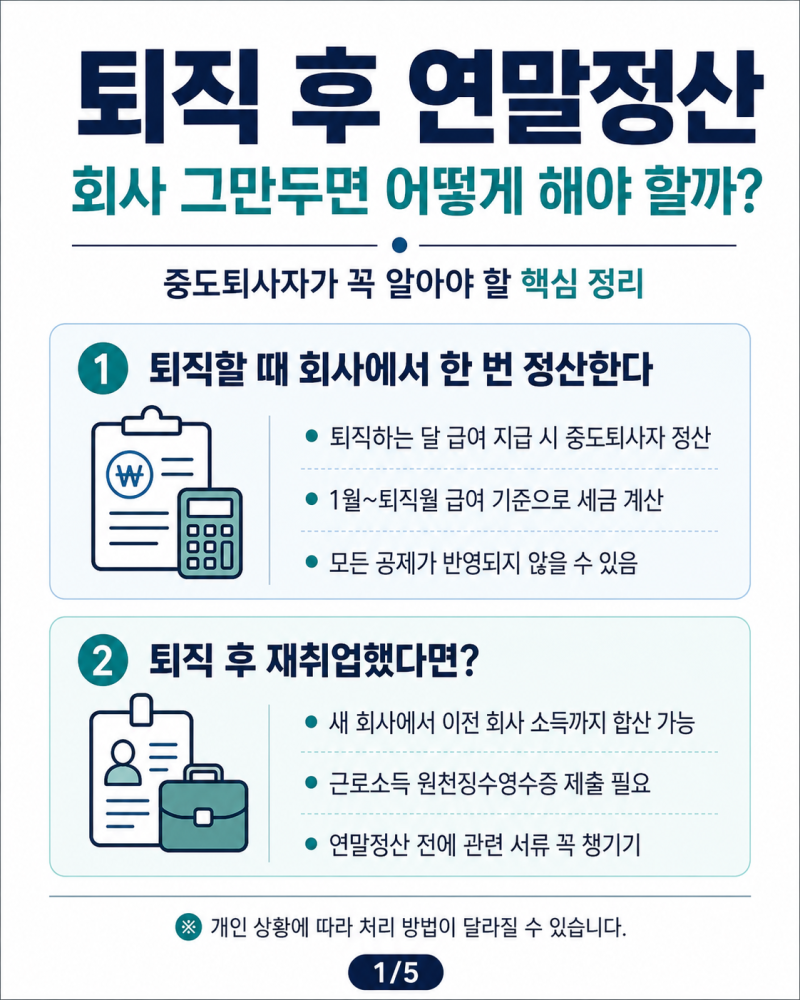


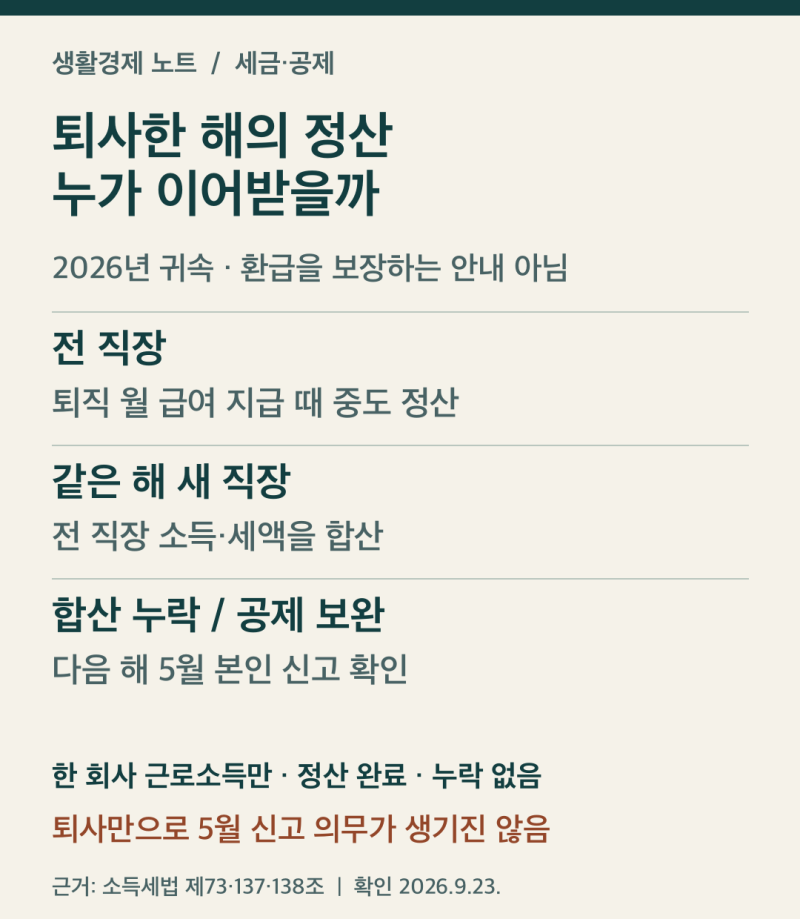
9월처럼 연말 전에 퇴사하는 경우, 연말정산을 아예 못 하는 것은 아닌지 궁금해하는 경우가 많습니다. 중도퇴사자는 퇴직하는 달의 급여를 지급할 때 퇴직한 회사가 그 시점까지의 근로소득을 정산하는 것이 원칙입니다. 다만 연말까지 다른 회사에 재취업하는지 여부에 따라 그 다음 정산 순서가 달라지므로, 퇴사 시점 정산과 재취업 여부, 추가 공제 확인 순서로 진행됩니다.
실제 블로그 후기들을 살펴보면, 퇴사 시 회사에서 환급금을 받았다고 해서 모든 공제가 반영된 것은 아니라는 점을 강조합니다. 재취업 여부에 따라 연말정산 처리 방법이 크게 달라지는데, 같은 해 재취업했다면 새 회사에서 이전 회사 소득을 합산하여 연말정산을 진행하고, 재취업하지 않았다면 다음 해 5월 종합소득세 신고를 통해 누락된 공제를 반영할 수 있습니다. 특히 전 직장 근로소득 원천징수영수증을 새 회사에 제출하는 것이 중요하며, 제출하지 않았다면 다음 해 종합소득세 신고를 통해 바로잡아야 합니다.
블로거들은 중도퇴사자가 놓치기 쉬운 부분으로, 퇴사할 때 이미 세금을 돌려받았다고 해서 모든 정산이 끝났다고 볼 수 없다는 점을 지적합니다. 퇴사 시 받은 근로소득 원천징수영수증을 통해 결정세액과 기납부세액, 차감징수세액을 확인하고, 재취업 여부와 관계없이 세금 흐름을 파악하는 기본 자료로 활용해야 합니다. 또한, 퇴사 후 직접 환급을 신청하려면 홈택스에서 원천징수영수증과 공제 증빙자료를 준비하여 종합소득세 신고 메뉴를 통해 진행할 수 있습니다.