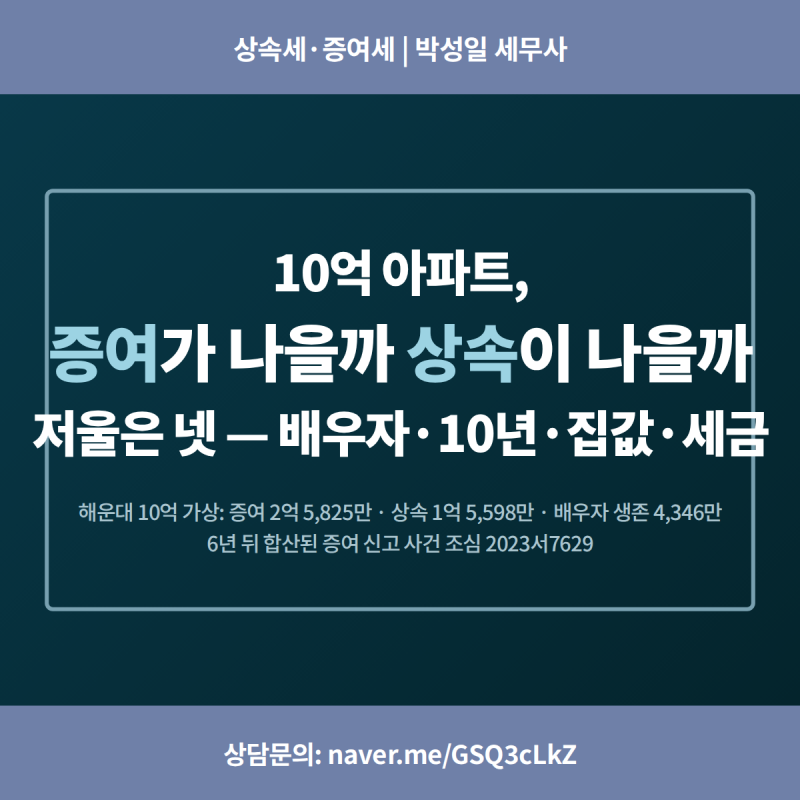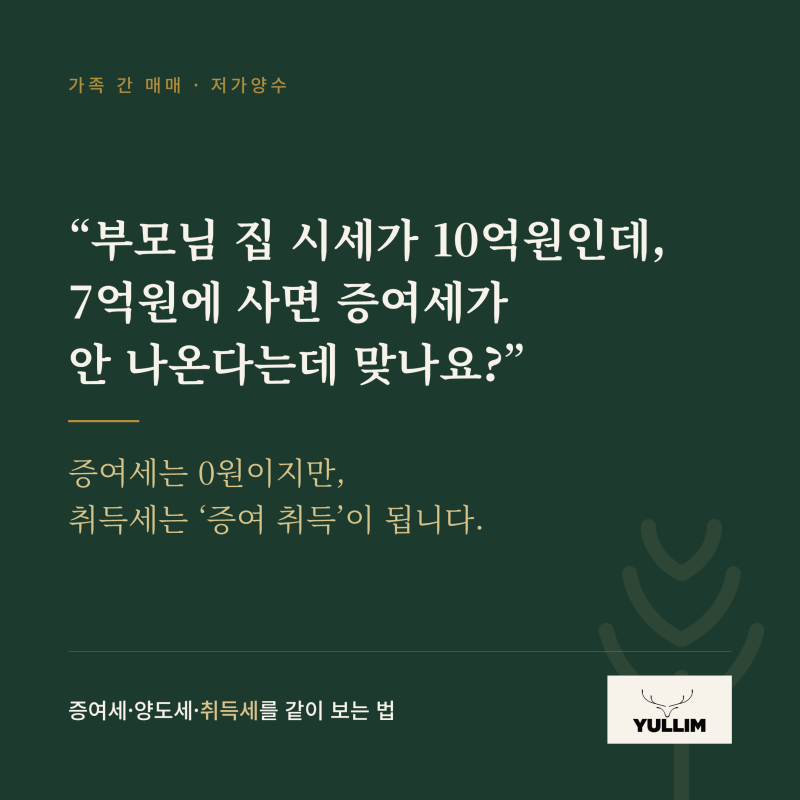
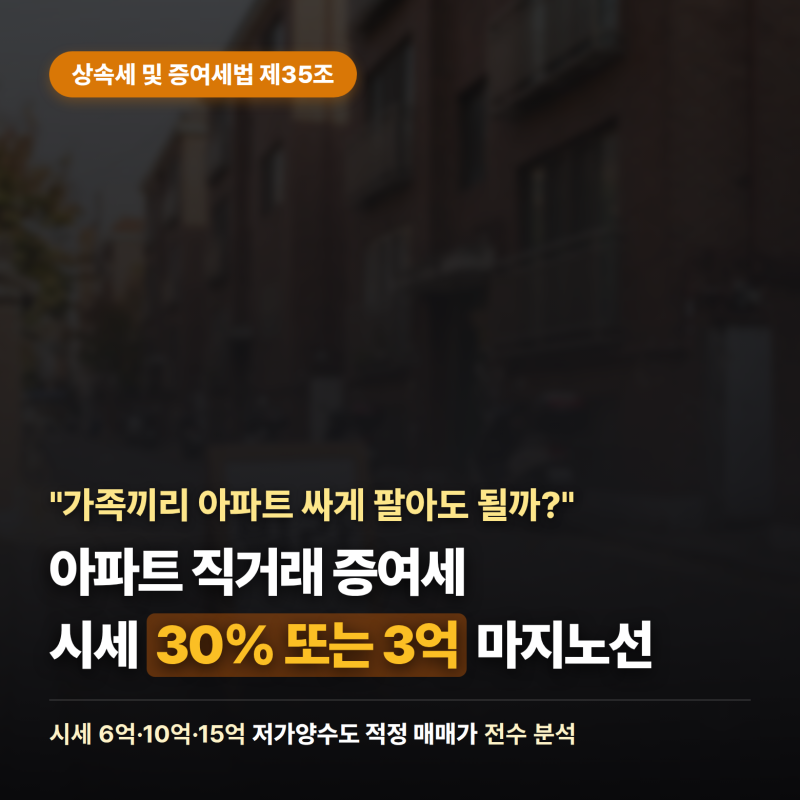
부모 자녀 간 부동산 거래 시 시가보다 낮은 가격으로 매매하는 경우, 시가와 거래가액의 차이가 일정 기준을 초과하면 증여세가 발생할 수 있습니다. 특히 시가와 거래가액의 차이가 시가의 30% 이상이거나 3억 원 이상일 때 저가양수 규정이 적용되며, 이때 증여재산가액은 단순 차액이 아닌 국세청 기준에 따라 산정됩니다. 따라서 가족 간 거래에서는 세법상 시가를 명확히 입증하는 것이 중요하며, 임의 감정평가만으로는 모든 세금 문제가 해결되지 않을 수 있습니다.
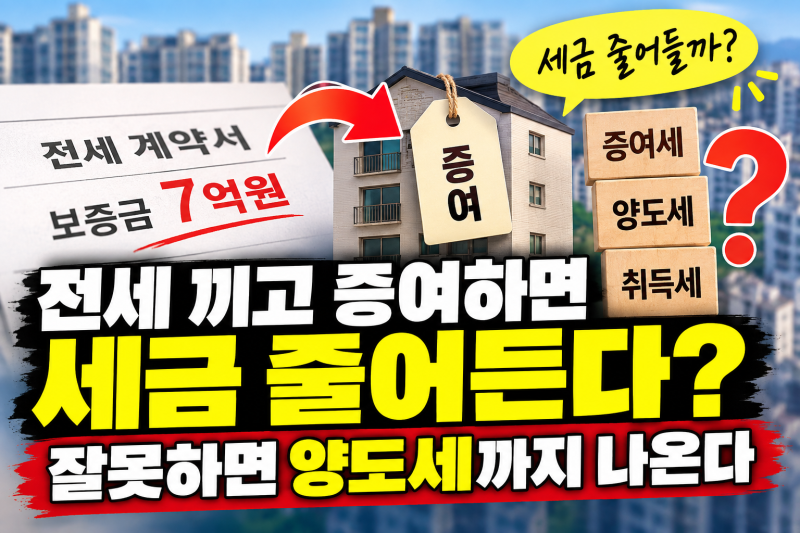
공동명의 아파트 취득 시에도 증여세 문제가 발생할 수 있습니다. 부모와 자녀가 공동으로 아파트를 매입하면서 실제 부담액과 등기 지분이 다를 경우, 지분 대비 부족한 자금은 증여로 간주될 수 있습니다. 세무 당국은 등기 지분만큼 실제 자금을 부담했는지 여부를 중요하게 보며, 자금 출처를 소명하지 못하면 증여로 추정될 수 있습니다. 또한, 전세 보증금 등을 활용한 부담부증여는 증여세 부담을 줄일 수 있지만, 부모에게 양도소득세가 발생할 수 있어 주의가 필요합니다.
가족 간 부동산 거래를 계획한다면, 증여세뿐만 아니라 양도소득세 등 다양한 세금을 종합적으로 고려해야 합니다. 특히 부담부증여의 경우, 채무 승계액은 세법상 양도로 간주되어 부모에게 양도소득세가 부과될 수 있으므로, 거래 전 반드시 전문가와 상담하여 전체적인 세금 부담을 면밀히 검토하는 것이 현명합니다. 시가 산정 기준, 자금 출처 소명, 그리고 부담부증여 시 양도세 발생 가능성 등을 충분히 이해하고 접근해야 불필요한 세금 문제를 피할 수 있습니다.