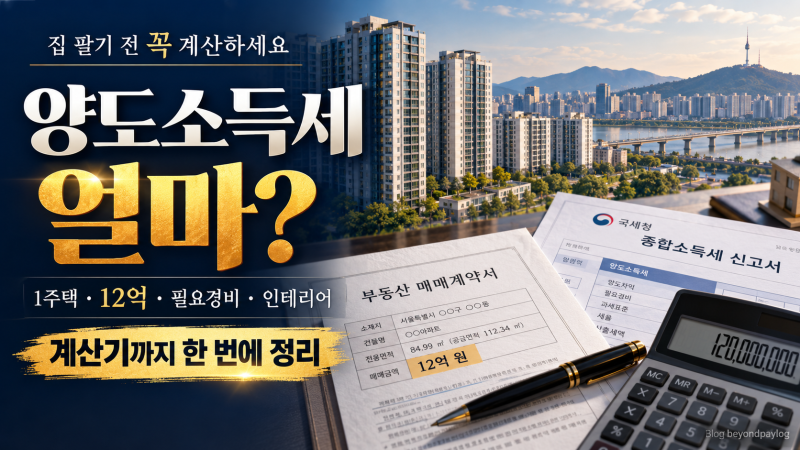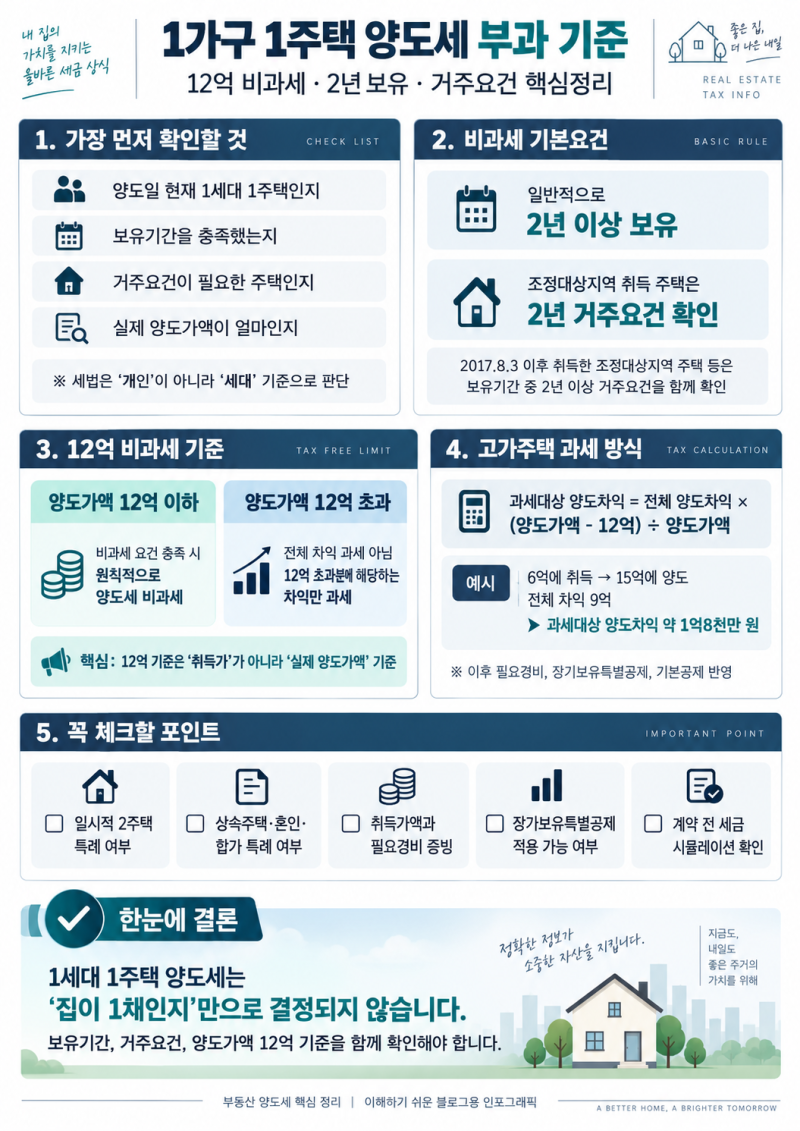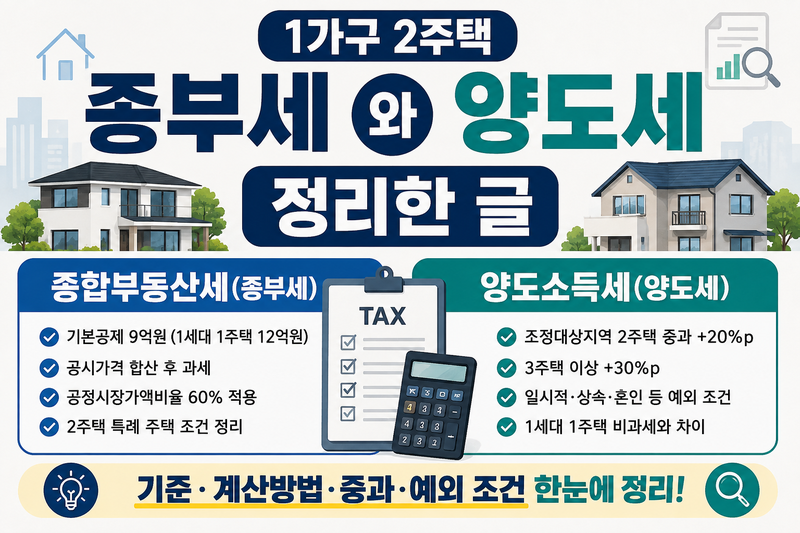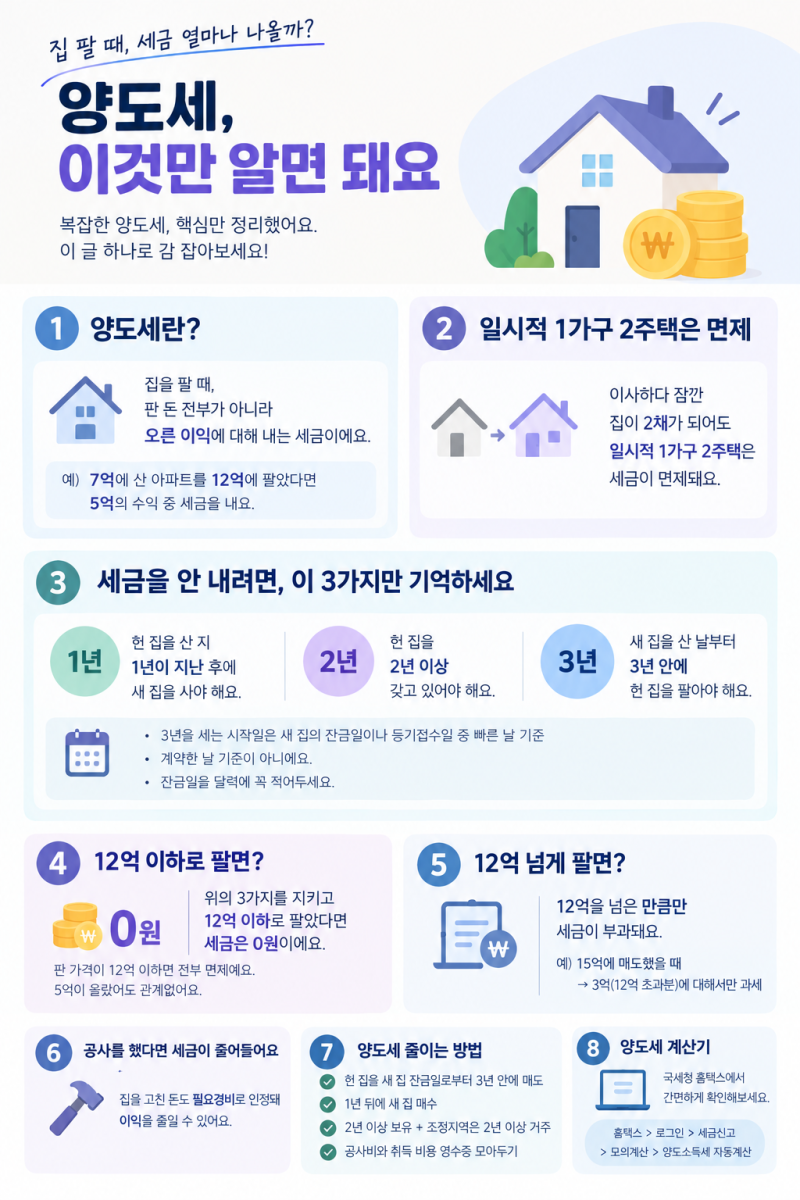
1가구 1주택 양도소득세는 단순히 주택 수만으로 비과세 여부가 결정되지 않습니다. 보유 및 거주 기간, 양도가액, 취득 시기, 조정대상지역 여부 등 다양한 요건을 종합적으로 고려해야 합니다. 특히 양도가액이 12억 원을 초과하는 고가주택의 경우, 초과분에 대해서만 과세가 이루어지며, 국세청 홈택스에서 제공하는 양도소득세 모의계산 서비스를 통해 예상 세액을 확인할 수 있습니다.
블로거들은 1가구 1주택 비과세 요건을 충족하여 수억 원의 세금을 절세한 경험을 공유하며, 보유 기간 2년 이상과 양도가액 12억 원 이하가 기본 조건임을 강조합니다. 다만, 취득 당시 조정대상지역이었다면 2년 이상 실거주 요건이 추가되며, 전입신고만으로는 실거주를 인정받기 어려울 수 있다는 주의사항도 언급됩니다. 또한, 12억 원 초과 고가주택의 경우 장기보유특별공제(장특공제)를 통해 세금을 줄일 수 있는 점도 중요한 정보입니다.
양도세 계산 시에는 취득일, 양도일, 취득가액, 양도가액, 필요경비, 보유 및 거주 기간, 양도일 현재 주택 수, 조정대상지역 여부, 일시적 1가구 2주택 해당 여부 등 상세 정보를 정확히 입력해야 합니다. 특히 장특공제는 보유 기간과 거주 기간에 따라 각각 최대 40%씩 총 80%까지 양도차익에서 공제받을 수 있으므로, 이 조건을 면밀히 확인하는 것이 절세에 큰 도움이 됩니다.