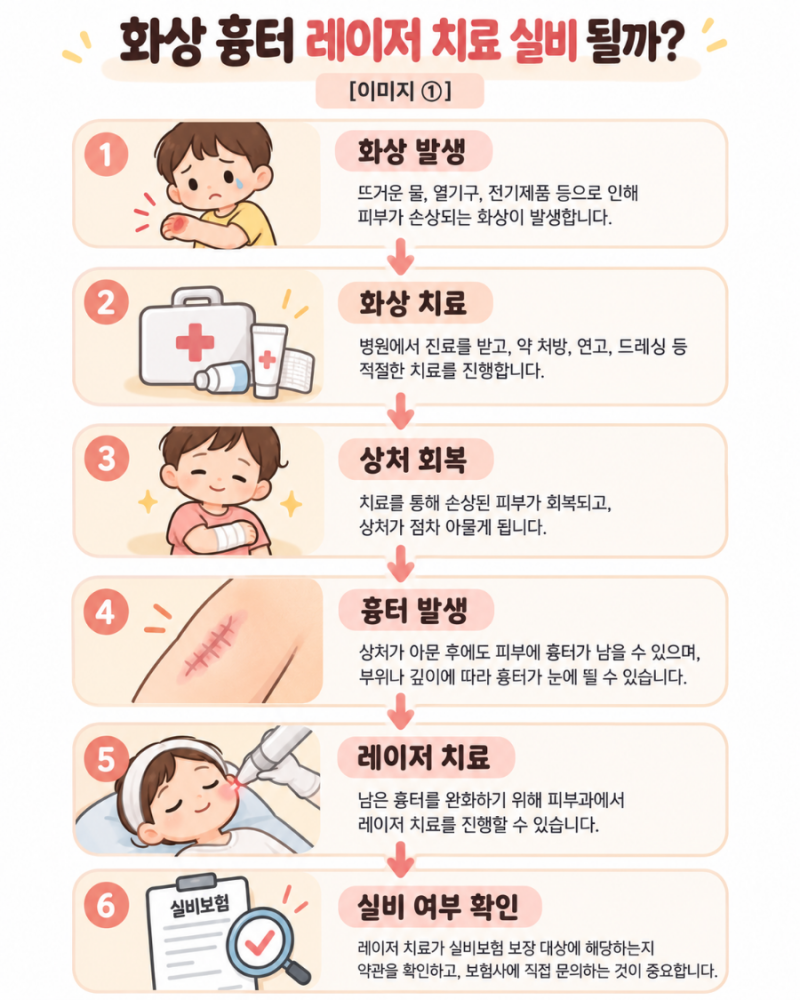

화상 보험청구는 일상생활에서 발생할 수 있는 화상 사고에 대비하여 중요한 경제적 보장 수단으로 주목받고 있습니다. 특히 고데기 사용 중이나 라면 국물에 데이는 등 가벼운 화상부터 심각한 화상까지 다양한 상황에서 보험금 청구가 가능합니다. 하지만 단순히 '2도 화상' 진단을 받았다고 해서 모두 보험금을 받을 수 있는 것은 아니며, 보험 약관에서 정한 세부 기준을 충족해야 합니다.
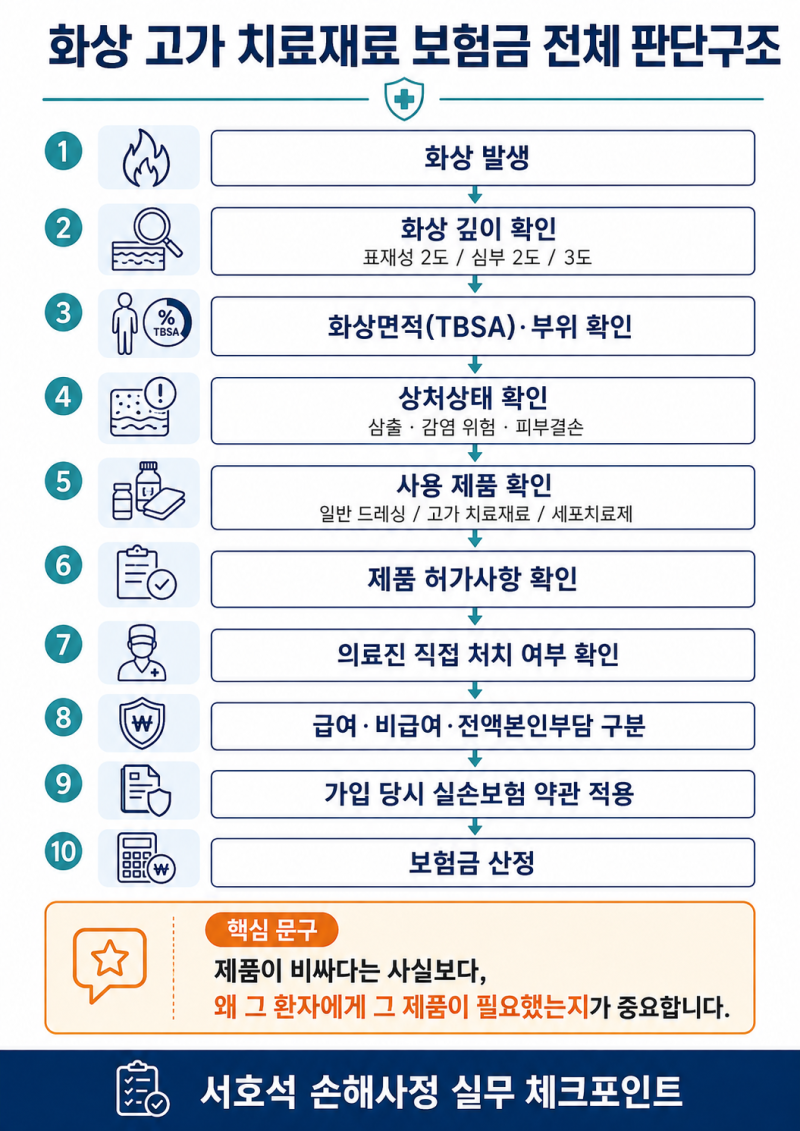
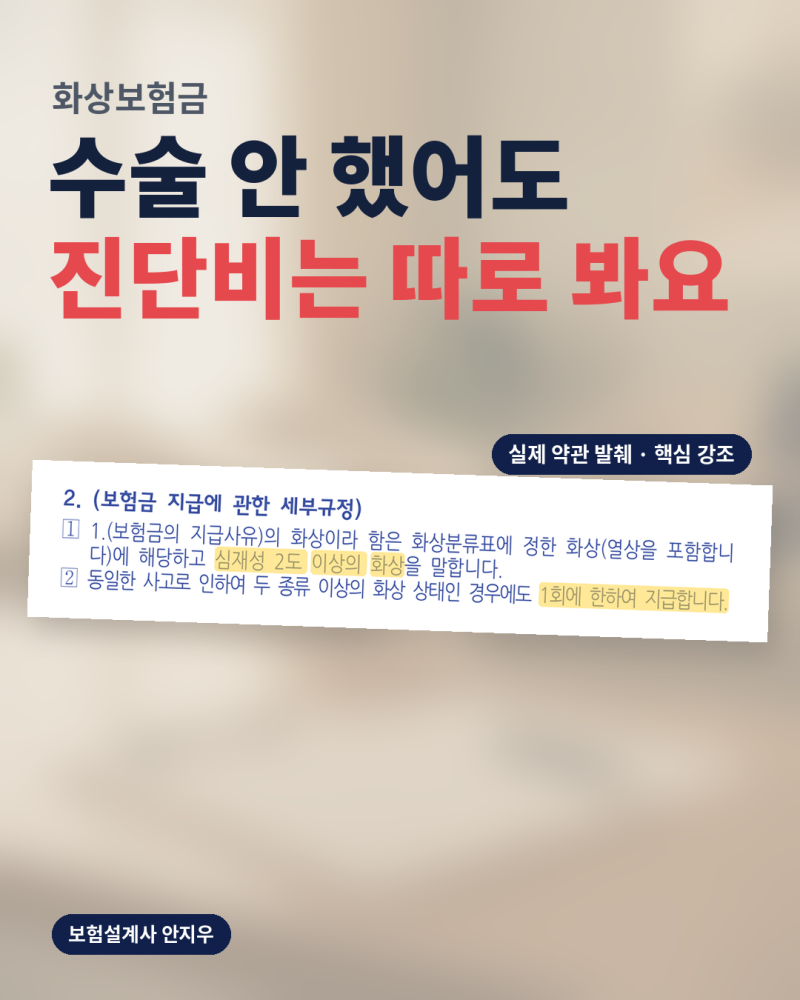
블로거들은 화상진단비 특약에서 같은 2도 화상이라도 '표재성'과 '심재성'을 구분하는 것이 중요하다고 강조합니다. 일반적으로 표재성 2도 화상은 보상 대상에서 제외되고 심재성 2도 화상부터 보장되는 경우가 많습니다. 일부 블로거는 심재성 2도 화상이 신경 손상으로 인해 통증이 덜할 수 있어 가벼운 화상으로 오인하기 쉽다고 지적하며, 정확한 진단은 의료진의 판단에 달려있음을 명확히 합니다. 또한, 진단명과 상병코드가 보험금 청구에 결정적인 역할을 한다고 설명합니다.
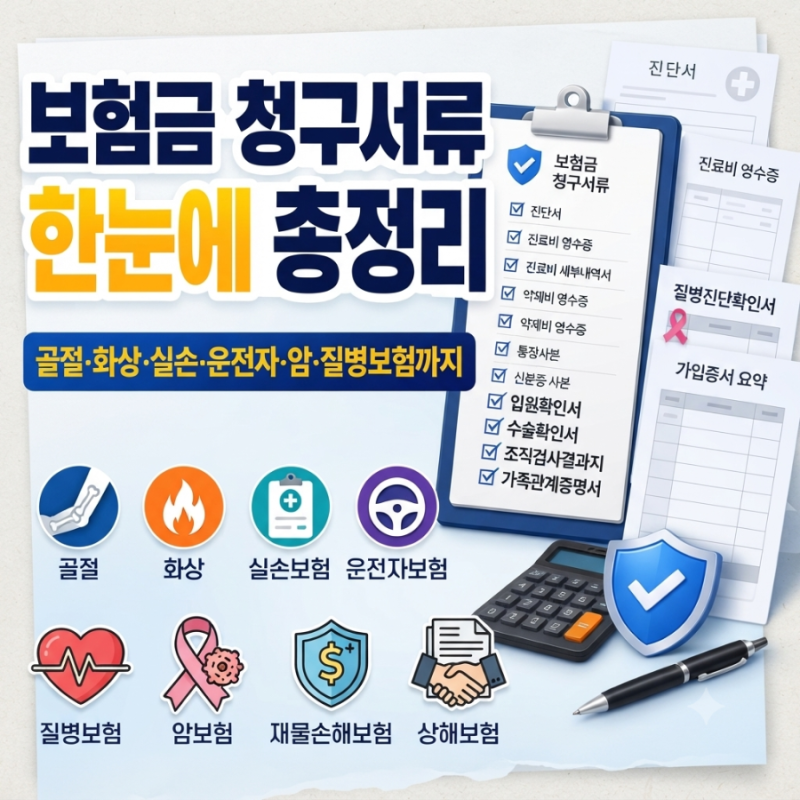
화상 보험청구를 위해서는 약관에서 요구하는 '심재성 2도 이상' 진단 확정 여부를 확인하는 것이 필수적입니다. 보험금 청구 시에는 진단서에 심재성 화상 여부가 명확히 기재되어야 하며, 치료비 보상 담보와는 별개로 진단비 특약의 지급 조건을 꼼꼼히 살펴봐야 합니다. 자신의 보험 증권을 통해 화상 담보의 구체적인 내용을 미리 확인하고, 필요한 서류를 정확히 준비하는 것이 원활한 보험금 수령의 핵심입니다.