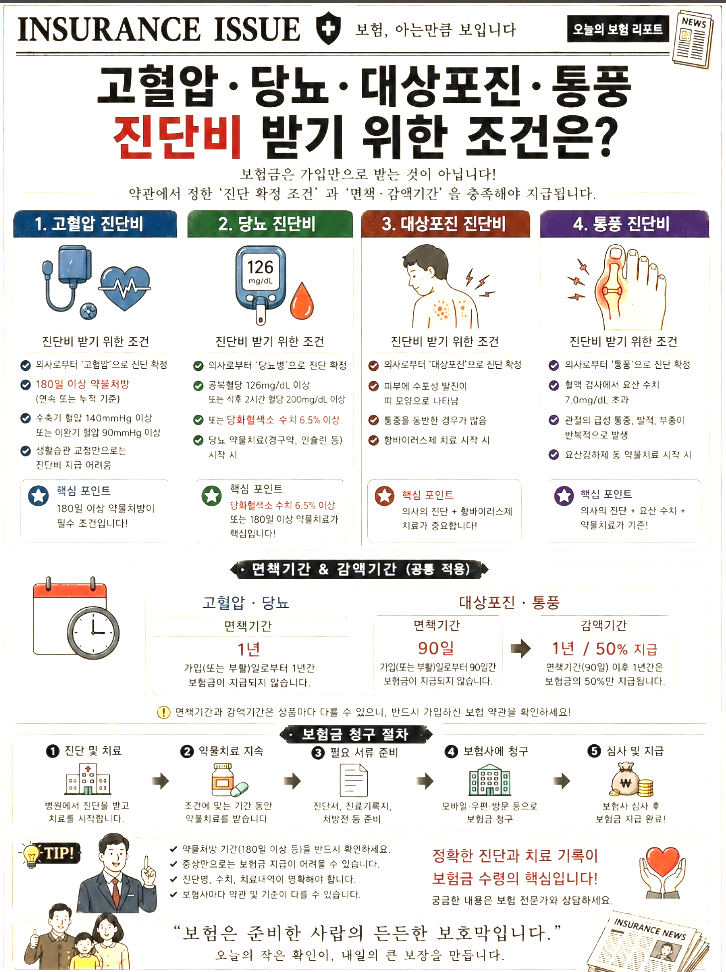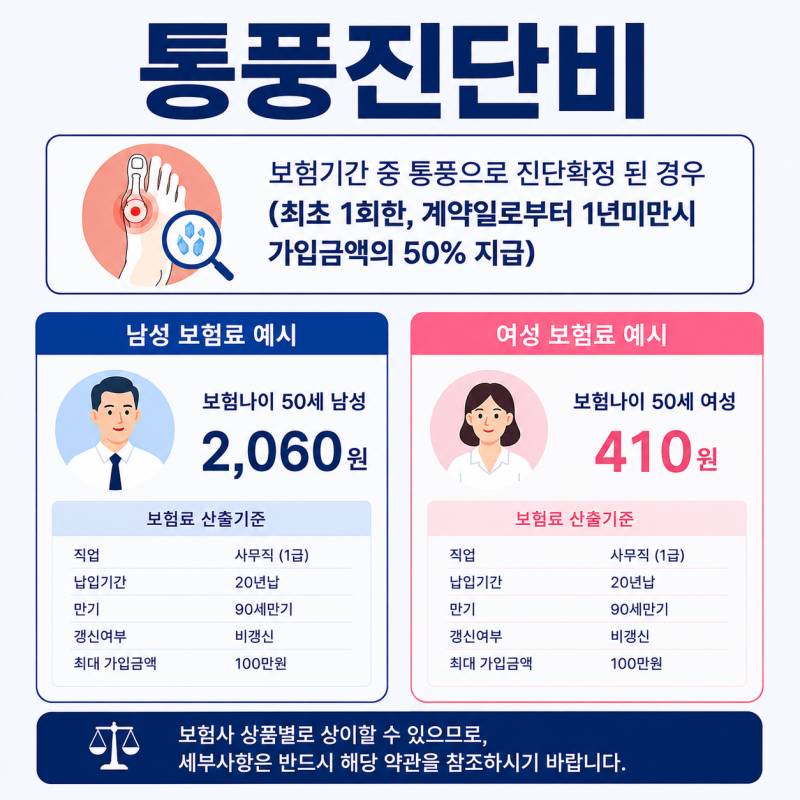

통풍 보험진단금은 단순히 요산수치가 높다는 이유만으로 자동 지급되지 않습니다. 현재 블로그 분석 결과, 보험 약관에서 정한 진단확정 기준을 충족하는 것이 핵심입니다. 특히 한국표준질병·사인분류상 '통풍 M10' 코드를 포함하여 해당 분야 전문의가 임상학적 기준과 다양한 검사 소견을 종합하여 진단해야만 보험금을 받을 수 있습니다. 이는 고요산혈증과 통풍 질병이 동일한 의미가 아니기 때문입니다.
실제 블로그 후기들을 살펴보면, 많은 가입자가 요산수치만으로 진단금을 기대했다가 지급 거절을 경험하는 사례가 많습니다. 보험사는 진단서에 질병 코드가 찍혔더라도 약관상 수치 기준, 필수 약물치료 기간, 면책 및 감액 기간 등 까다로운 조건을 요구합니다. 따라서 요산수치 외에 관절 증상, 혈액검사, 관절액 채취, 영상 검사 등 종합적인 진단 과정이 중요하며, 면책기간과 감액기간을 미리 확인하는 것이 필수적입니다.
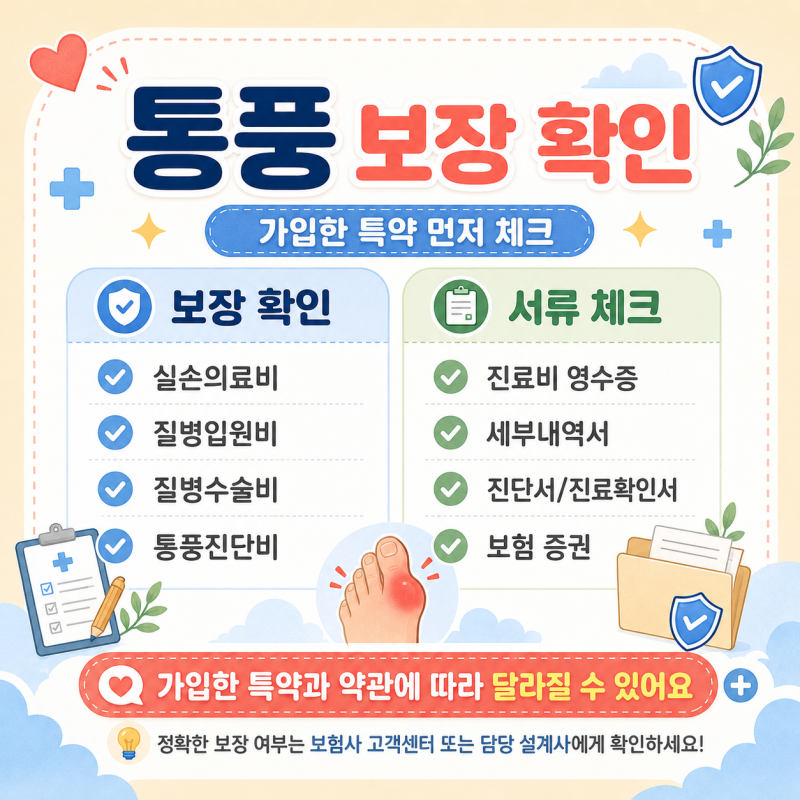
블로거들은 통풍 보험진단금을 완벽하게 받기 위해서는 진단명, 수치, 치료 내역이 명확히 담긴 진료기록지와 처방전을 미리 확보할 것을 조언합니다. 또한, 통풍 초기 증상이 나타났을 때 방치하지 않고 전문의의 정확한 진단을 받는 것이 중요하며, 보험 가입 전 약관의 진단확정 조건을 꼼꼼히 확인하는 것이 현명한 선택입니다.