
퇴직연금 지연이자는 확정기여형(DC형) 퇴직연금 제도에서 회사가 근로자에게 부담금을 제때 납입하지 않았을 때 발생하는 문제입니다. 회사는 근로자의 연간 임금총액 12분의 1 이상을 매년 1회 이상 정기적으로 근로자 개인 계좌에 납입할 의무가 있습니다. 만약 이 납입 기한을 지키지 못하면 지연이자가 발생하며, 이는 근로자의 퇴직연금 운용 수익에 직접적인 영향을 미치므로 중요하게 다루어지고 있습니다.
블로거들은 DC형 퇴직연금 부담금 납입이 늦어졌을 때, 단순히 미납으로 단정하기 전에 회사의 퇴직연금 규약상 납입 주기(월납, 분기납, 연납 등)를 먼저 확인할 것을 강조합니다. 일부 블로거는 퇴직연금 사업자 앱이나 고객센터를 통해 실제 입금 내역을 확인하는 방법을 제시하며, 다른 블로거는 인사팀에 규약 확인을 요청하여 정당한 납입액과 실제 납입액을 비교하는 것이 중요하다고 설명합니다. 이러한 정보들은 근로자가 자신의 퇴직연금 상황을 정확히 파악하는 데 도움을 줍니다.
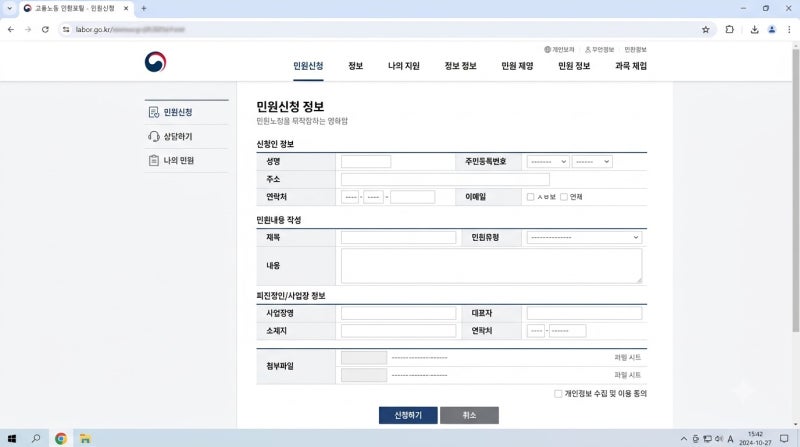
퇴직연금 지연이자는 납입예정일 다음 날부터 발생하며, 퇴직 등 급여 지급 사유 발생일로부터 14일까지는 연 10%, 그 이후부터 실제 납입일까지는 연 20%가 적용될 수 있습니다. 따라서 부담금 미납이 확인되면 거래내역 캡처 등 객관적인 증거를 확보하고, 회사에 문의한 후 필요시 고용노동부에 진정을 제기하는 등 단계별 대응이 필요합니다. 이 과정에서 모든 기록을 남기는 것이 법적 보호를 위한 핵심적인 팁으로 제시됩니다.