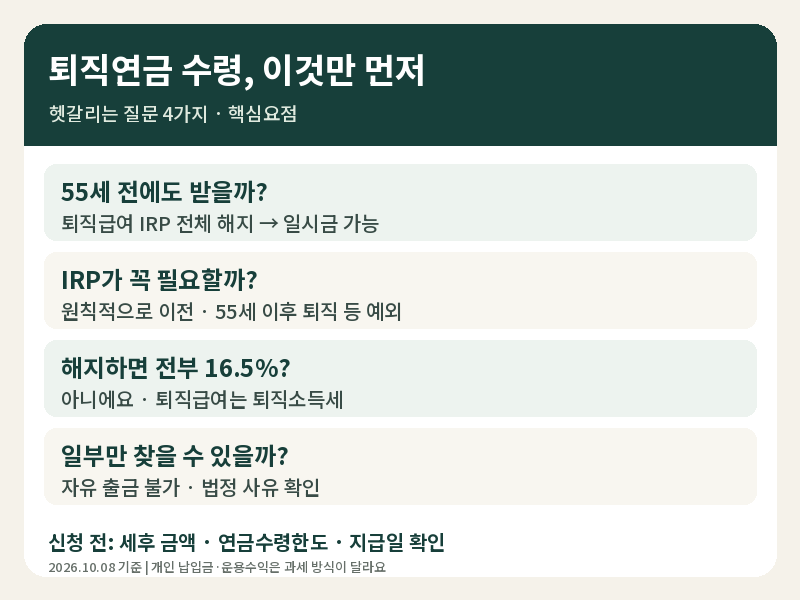

퇴직연금 DC형은 회사가 정해진 부담금을 납입하고 근로자가 운용하여 퇴직 시 적립금과 운용 결과를 받는 제도입니다. 퇴직연금을 수령할 때에는 회사 DC계좌에서 바로 현금화하기보다 개인형퇴직연금(IRP)으로 이전한 다음 연금 또는 일시금을 선택하는 것이 일반적인 흐름입니다. 연령, 현금 필요 시점, 세금, 남은 운용 기간 등을 종합적으로 고려하여 선택해야 후회를 줄일 수 있습니다.
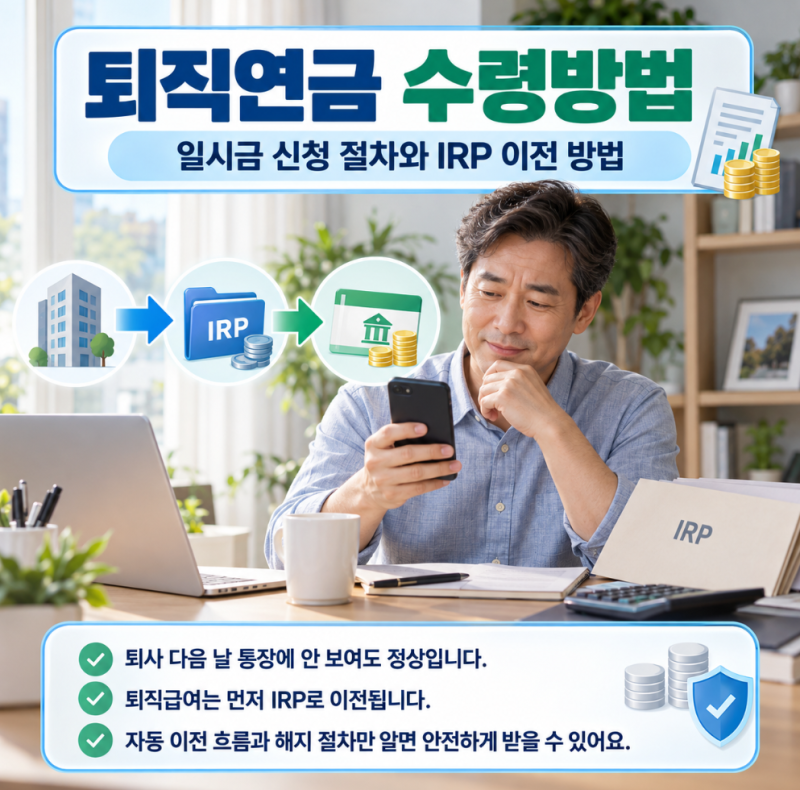
블로그 후기들을 살펴보면, 퇴직 후 급여 통장에 퇴직금이 바로 입금되지 않아 당황하는 경우가 많습니다. 이는 2022년 4월부터 퇴직급여를 개인형 IRP 계좌로 옮기는 절차가 원칙적으로 의무화되었기 때문입니다. 다만, 만 55세 이상 퇴직, 퇴직급여 총액 300만 원 이하, 퇴직급여 담보 대출 상환 등 특정 예외 사유에 해당하면 일반 계좌 수령이 가능합니다. 많은 분들이 IRP 운용수익도 퇴직금으로 합산되는지 오해하지만, 원래 퇴직급여와 IRP 운용수익은 명확히 구분되어 서로 다른 세율이 적용됩니다.
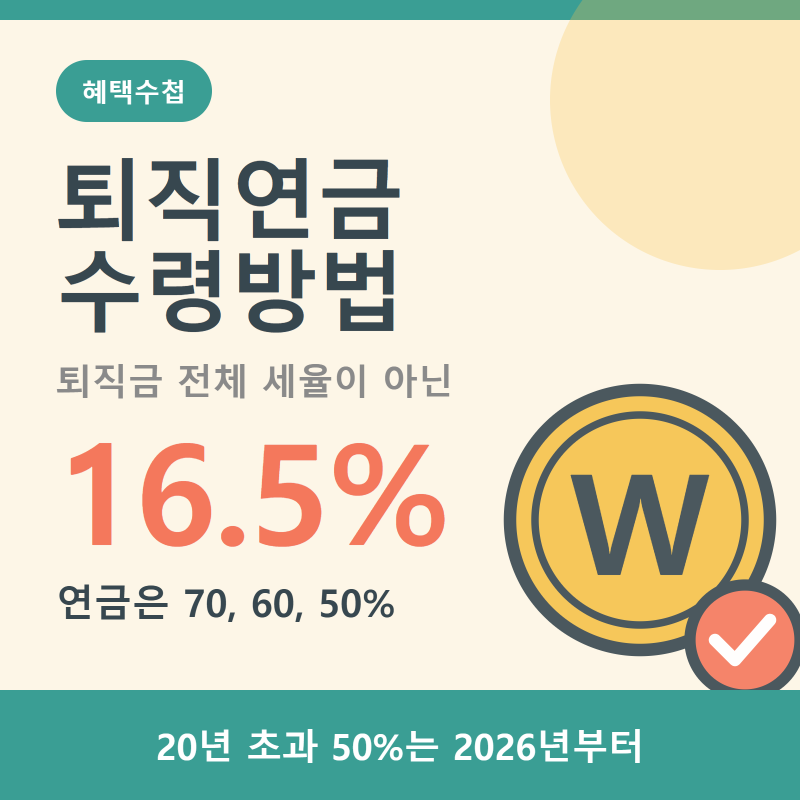
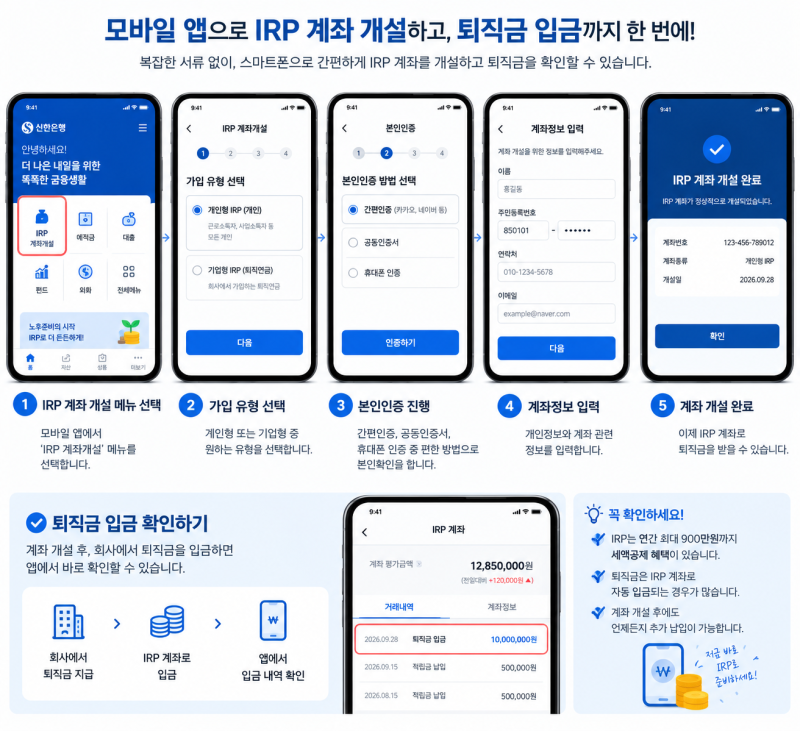
퇴직연금 일시금 수령을 계획한다면, 퇴직 전 본인 명의 IRP 계좌를 개설하고 계좌 확인서를 회사에 제출하는 것이 중요합니다. IRP로 이전된 퇴직금을 바로 해지하지 않고 몇 달간 보유하다가 필요한 시점에 인출할 수 있으며, 이때 발생한 운용수익에는 기타소득세(16.5%)가 적용됩니다. 따라서 IRP 해지 전 예상 세액과 지급 일정을 미리 확인하고, 금융회사에 문의하여 정확한 정보를 얻는 것이 현명합니다.