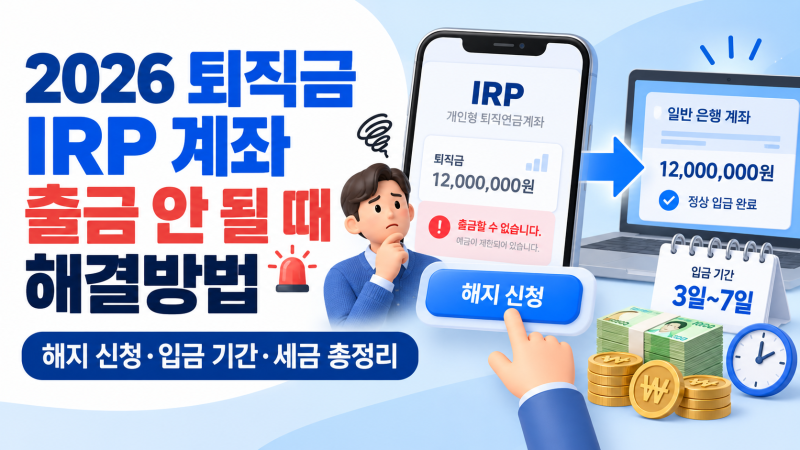
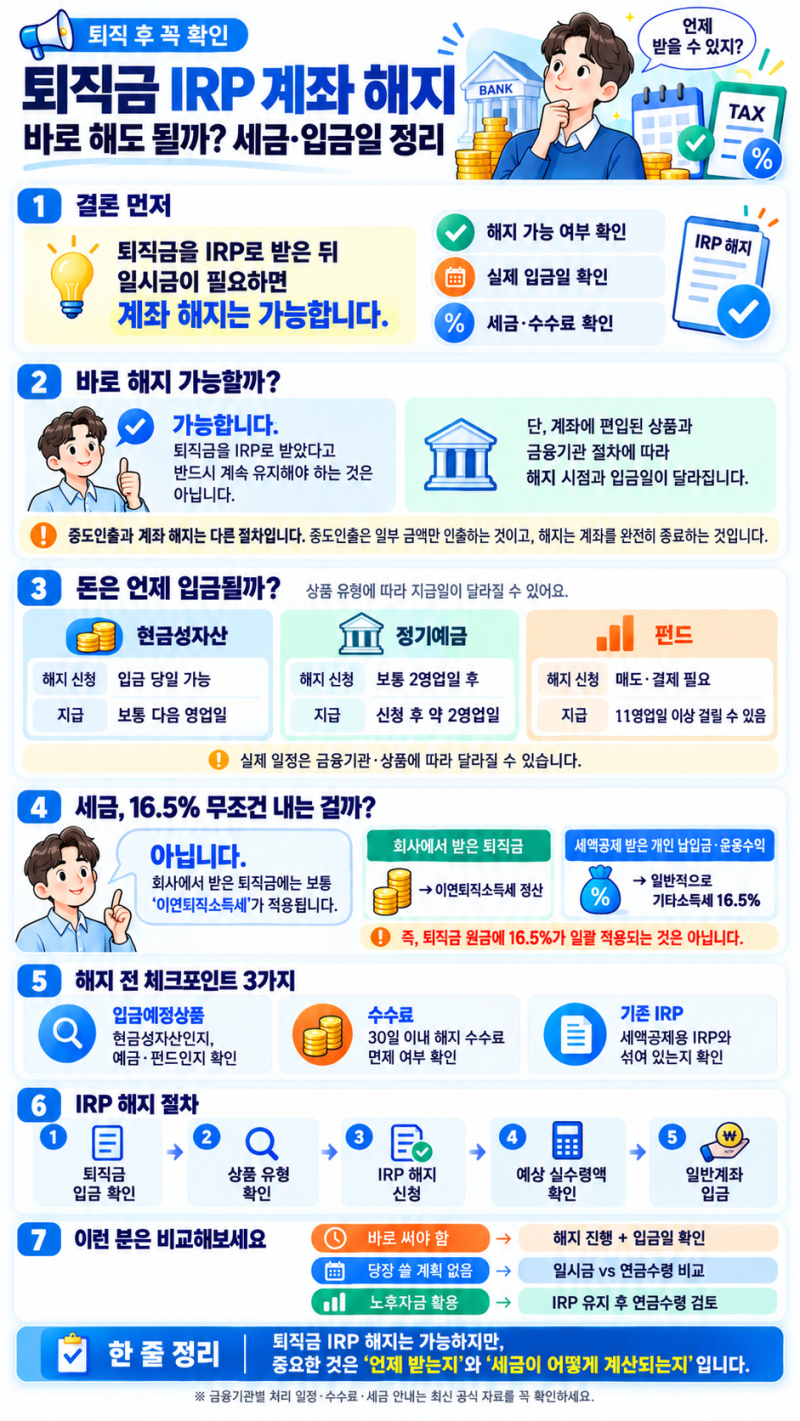
퇴직금이 IRP 계좌로 입금된 후 출금이 되지 않아 당황하는 경우가 많습니다. 이는 IRP 계좌가 일반 입출금 통장과 달리 퇴직금 보관 및 운용을 위한 전용 계좌이기 때문입니다. 많은 분들이 IRP에 퇴직금이 들어오면 55세까지 기다려야 한다고 오해하지만, 실제로는 해지 절차를 거쳐 55세 이전에도 일시금 수령이 가능합니다. 다만 일반 계좌이체 방식이 아니므로 정확한 해지 절차를 확인하는 것이 중요합니다.
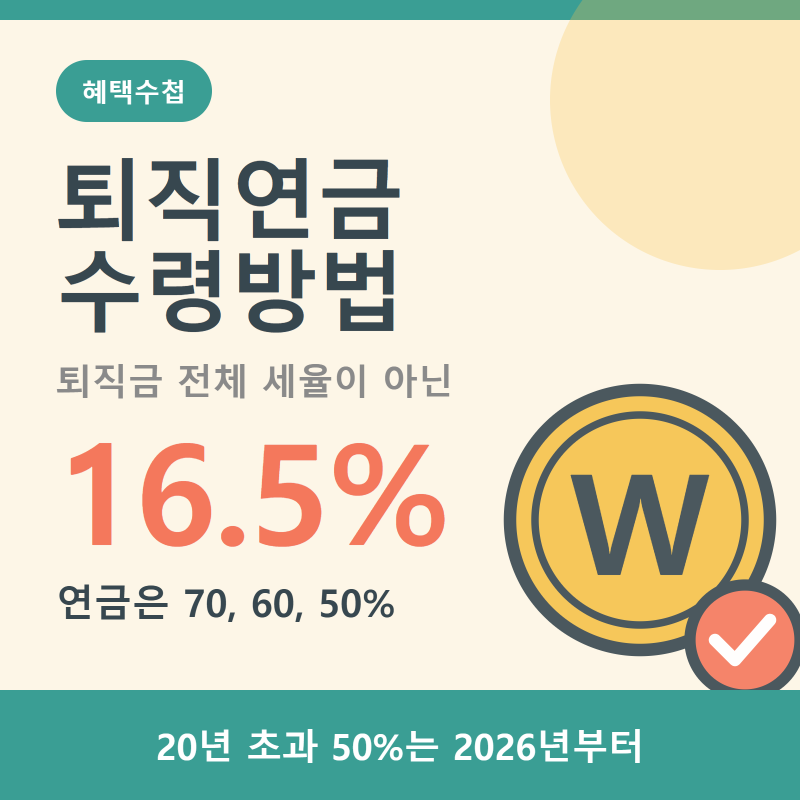
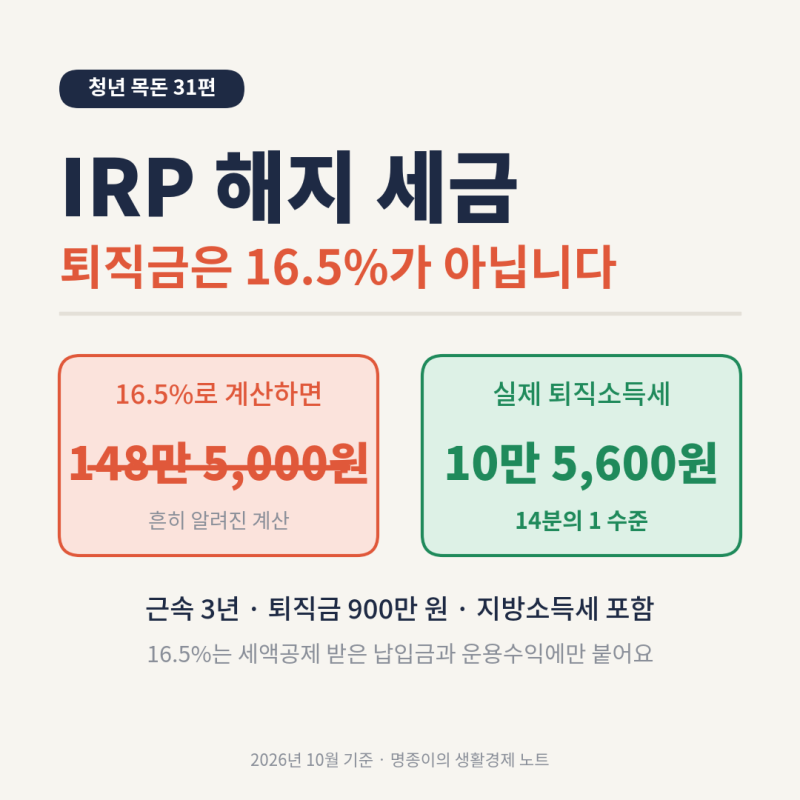
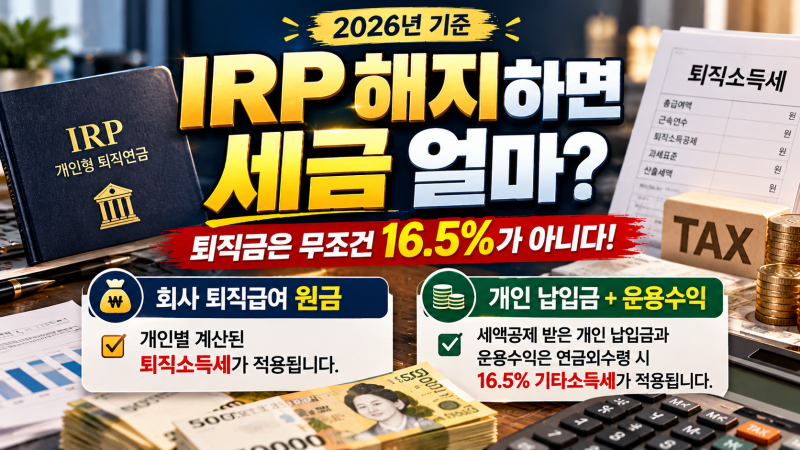
블로거들은 IRP 계좌 해지 시 가장 중요한 부분으로 세금 처리를 강조합니다. 퇴직금 원금과 개인 납입금은 해지 시 세금 적용 방식이 다르며, 퇴직금 전체에 무조건 16.5%의 기타소득세가 적용되는 것은 아니라고 설명합니다. 또한, 은행 방문 없이 앱이나 인터넷뱅킹을 통한 비대면 해지가 가능한 금융회사가 많지만, 일반 이체 메뉴가 아닌 개인형 IRP 해지 메뉴를 찾아야 한다는 점을 공통적으로 언급하고 있습니다. 해지 신청 시점과 실제 입금 시점 간의 차이도 유의해야 할 부분으로 지적됩니다.
IRP 계좌 해지를 고려한다면 먼저 자신의 계좌에 퇴직금만 있는지, 아니면 연말정산을 위해 개인적으로 납입한 금액도 포함되어 있는지 확인해야 합니다. 금융회사 앱에서 IRP 계좌를 조회하여 퇴직금 원금과 개인 납입금의 구분을 명확히 하는 것이 세금 처리와 입금일 예측에 도움이 됩니다. 또한, 해지 메뉴를 찾기 어렵다면 앱 검색 기능을 활용하여 'IRP 해지' 또는 '개인형 IRP 해지'를 검색하는 것이 효율적입니다.