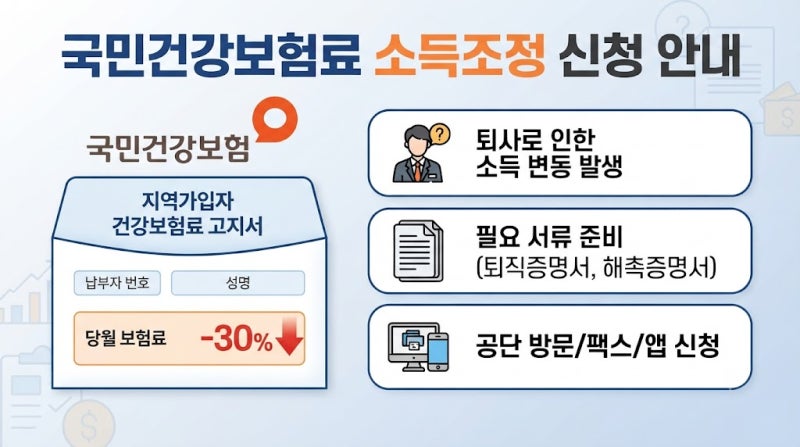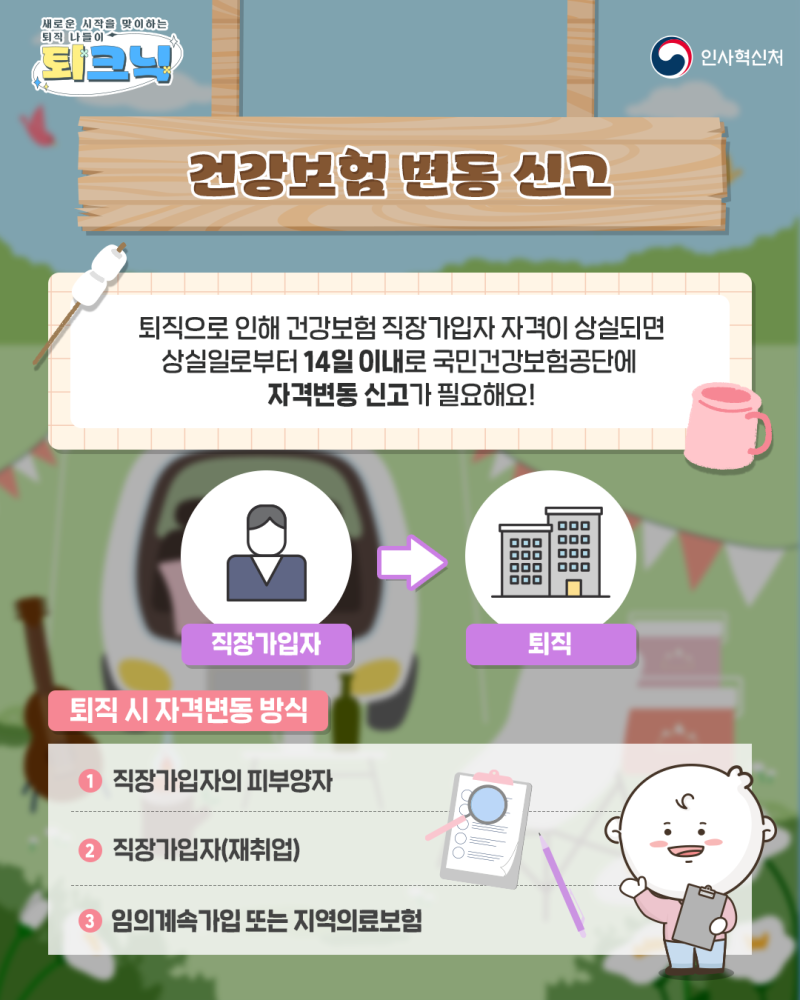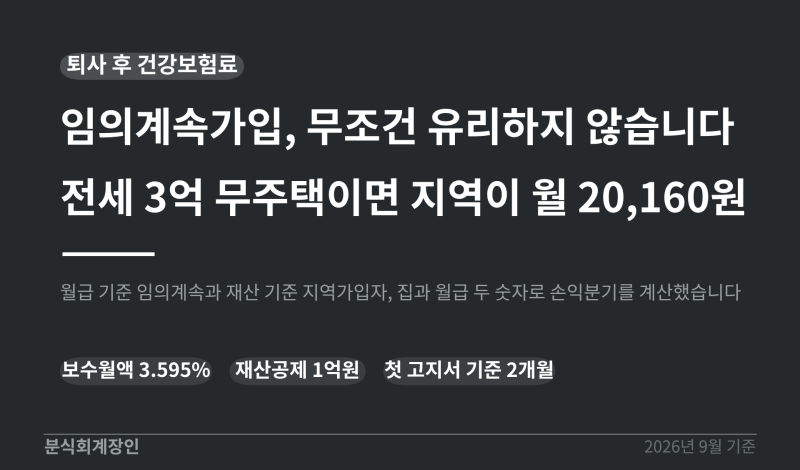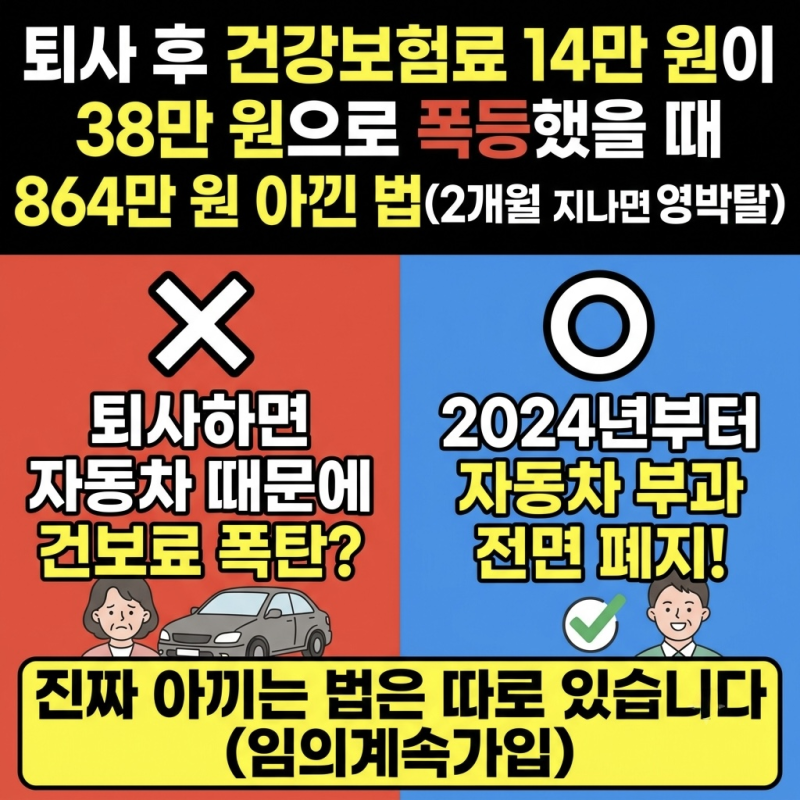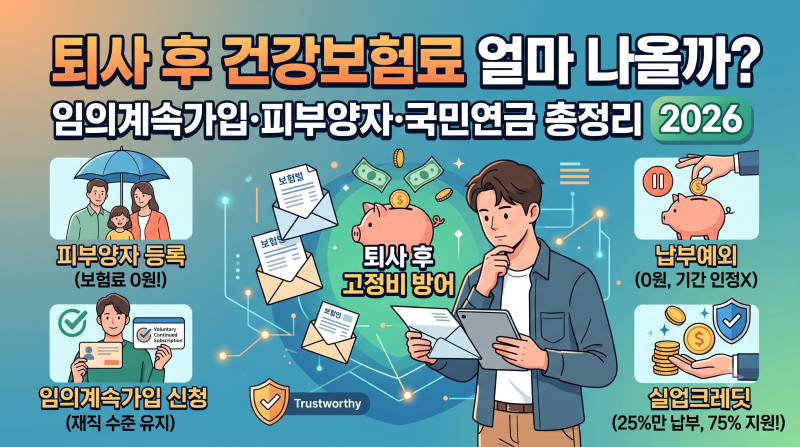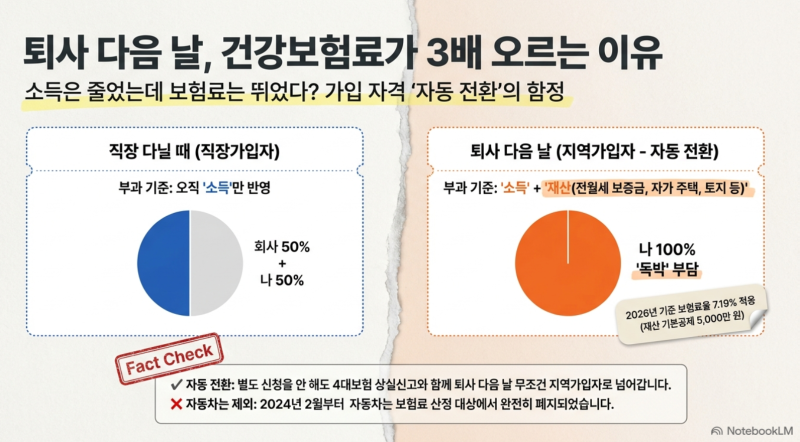
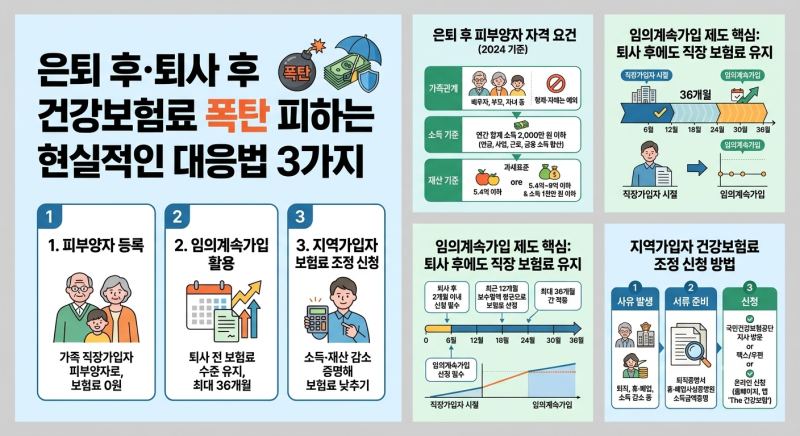
퇴사 후 직장가입자에서 지역가입자로 전환될 때 건강보험료가 급등하는 현상에 많은 이들이 당혹감을 표하고 있습니다. 이는 직장가입자와 지역가입자의 건강보험료 산정 방식이 완전히 다르기 때문이며, 특히 소득뿐만 아니라 재산과 자동차까지 보험료 산정 기준에 포함되어 부담이 가중되는 경우가 많습니다. 이러한 부담을 덜기 위해 최대 36개월(3년) 동안 퇴직 전 직장에서 납부하던 수준의 보험료를 유지할 수 있는 임의계속가입 제도가 주목받고 있습니다.
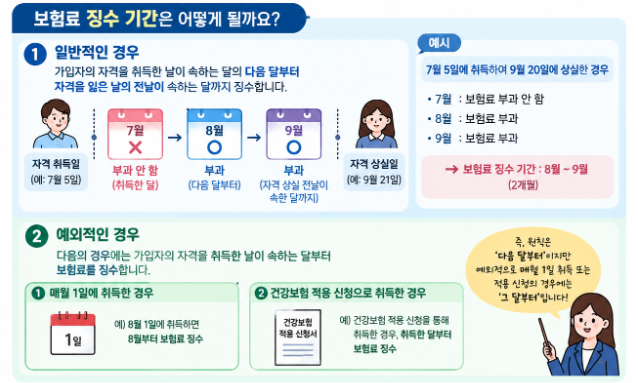
블로거들은 퇴사 후 첫 지역가입자 고지서를 받고 나서야 임의계속가입 제도의 필요성을 절감한다고 입을 모읍니다. 일부 블로거는 첫 고지서의 납부기한으로부터 단 2개월 이내에 신청해야 한다는 '골든타임'을 강조하며, 이 기한을 놓치면 평생 혜택을 받을 수 없다고 경고합니다. 반면, 다른 블로거들은 피부양자 자격 유지 조건이나 해촉증명서 제출과 같은 현실적인 대응법을 제시하며, 단순히 임의계속가입 외에도 다양한 절감 방안이 있음을 안내하고 있습니다.
퇴사 후 건강보험료 폭탄을 피하기 위해서는 첫 지역가입자 고지서를 받는 즉시 이전 직장 납부액과 비교하여 임의계속가입 신청 여부를 결정하는 것이 중요합니다. 또한, 피부양자 자격 요건을 면밀히 검토하고, 소득 및 재산 데이터를 철저히 관리하여 불필요한 보험료 인상을 방지하는 것이 현명한 방법입니다. 이러한 정보들을 통해 합법적인 범위 내에서 건강보험료 부담을 최소화할 수 있습니다.