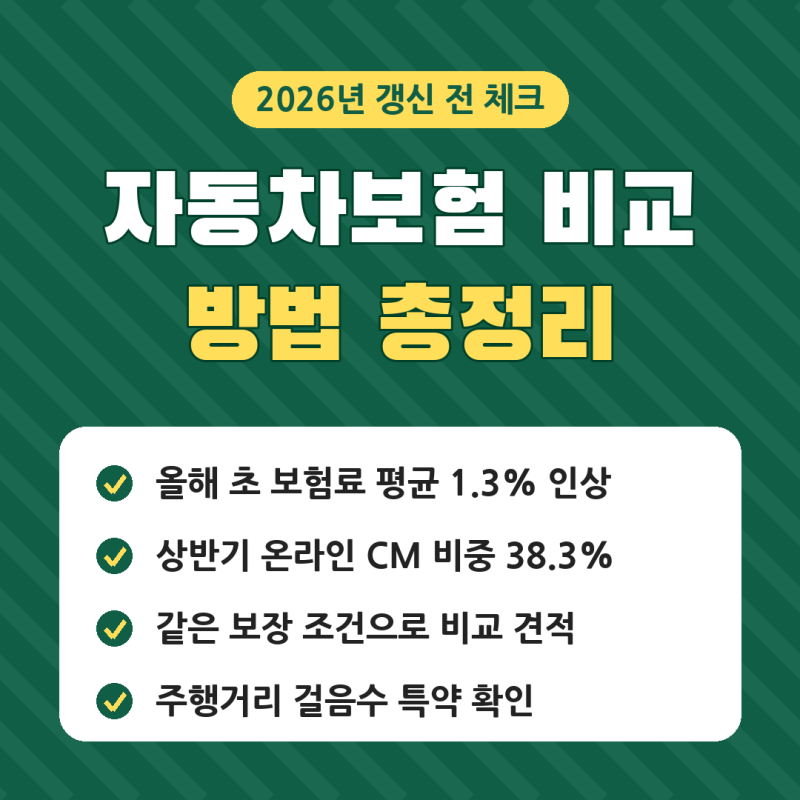
자동차 보험 갱신 시기가 다가오면 많은 운전자가 기존 보험사의 자동 갱신을 선택하지만, 동일한 차종과 운전자 범위라도 보험사별 손해율 산정 방식과 특약 조건에 따라 보험료는 크게 달라집니다. 특히 첨단 안전장치 장착 여부, 주행거리, 그리고 티맵이나 카카오내비 안전운전 점수 등 개인별 주행 데이터가 정밀하게 반영되면서 비교 견적은 고정비를 절감하는 필수적인 수단으로 자리 잡았습니다. 보험사별 손해율 차이와 특약 할인율 적용 기준의 상이함이 보험료 격차의 주요 원인으로 분석됩니다.
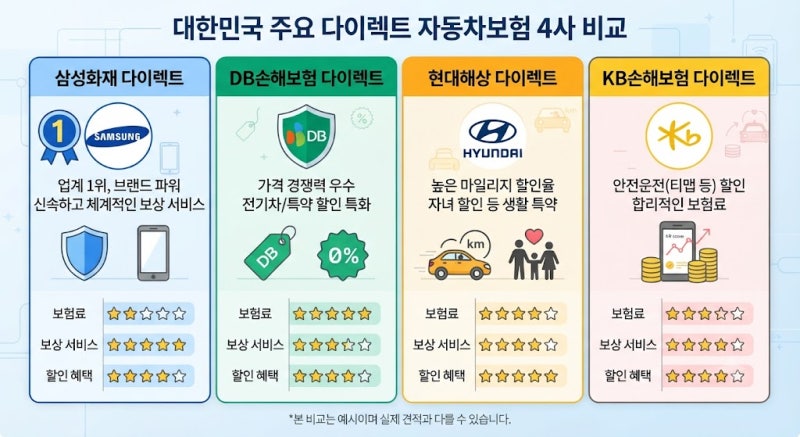
블로거들은 자동차 보험료 비교 시 다이렉트 채널의 중요성을 강조하며, 오프라인 설계사 가입 대비 15~20%가량 저렴하다고 설명합니다. 특히 20~30대 운전자들은 높은 초기 보험료 때문에 안전운전 특약과 마일리지 특약의 할인율 비교가 더욱 중요하다고 언급합니다. 안전운전 특약의 경우 티맵, 카카오내비 등 내비게이션 앱 점수 기준이 회사마다 다르고, 커넥티드카 서비스의 할인율이 가장 높을 수 있다는 점도 주목할 만합니다. 각 보험사의 할인율과 적용 기준을 꼼꼼히 살펴보는 것이 중요합니다.
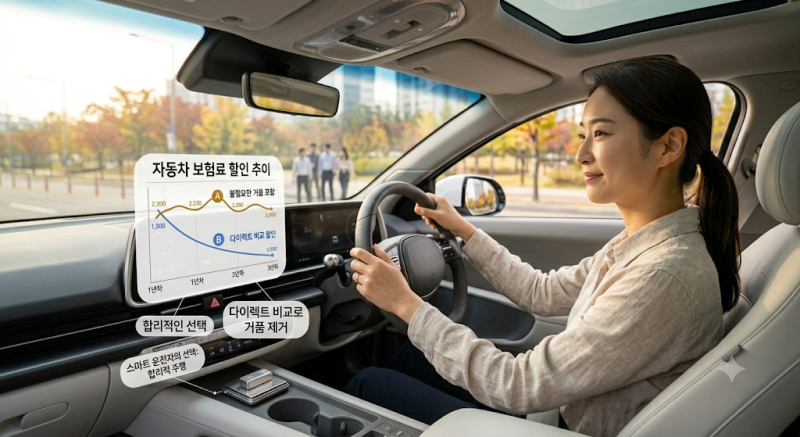
연간 주행거리가 짧은 운전자는 탄 만큼만 후불로 결제하는 디지털 보험사나 마일리지 환급률이 높은 상품이 유리하며, 장거리 운전자는 기본 보험료가 낮고 안전운전 점수 할인 및 무사고 할인이 큰 대형 다이렉트 상품을 비교하는 것이 좋습니다. 다이렉트 자동차보험은 중간 유통 수수료가 없어 저렴하며, 다양한 할인 특약을 조합하면 최대 40만 원 이상 보험료를 절감할 수 있습니다. 갱신 시점에는 반드시 다이렉트 비교 견적을 통해 자신에게 최적화된 상품을 찾아야 합니다.