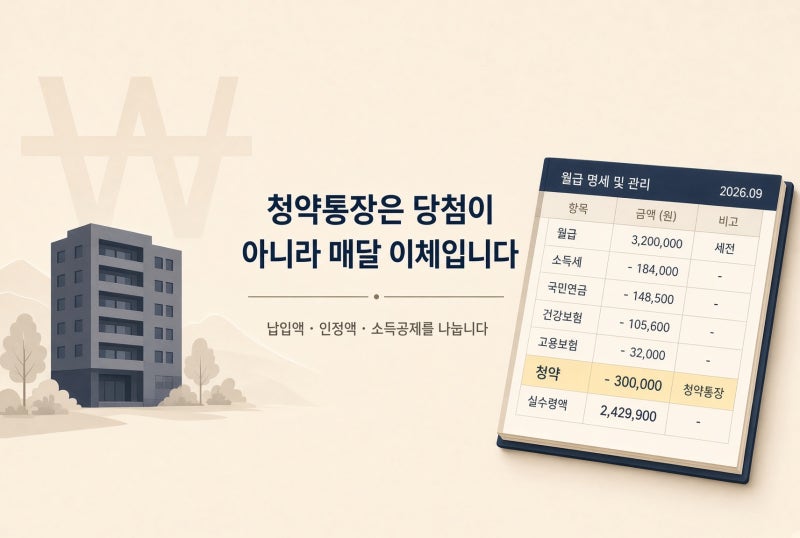
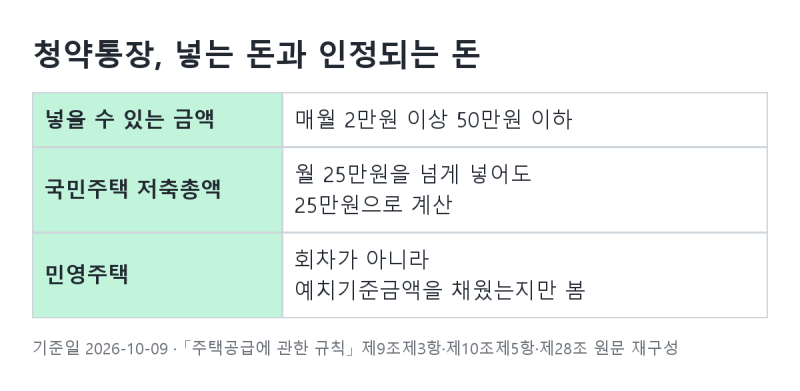
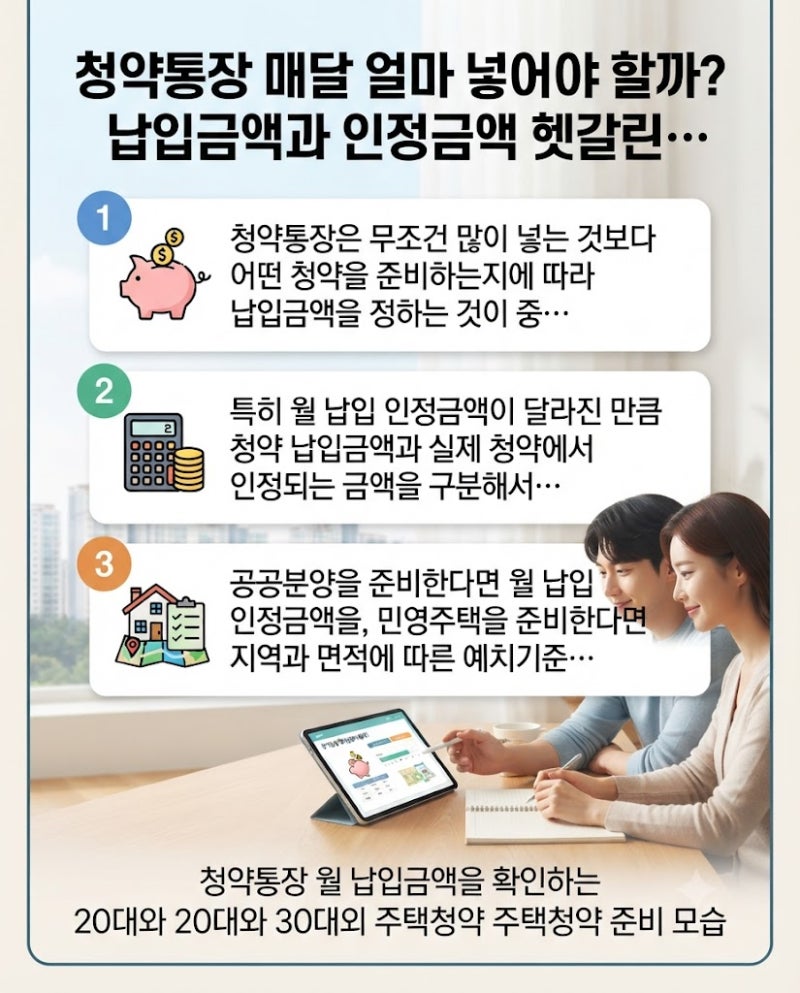
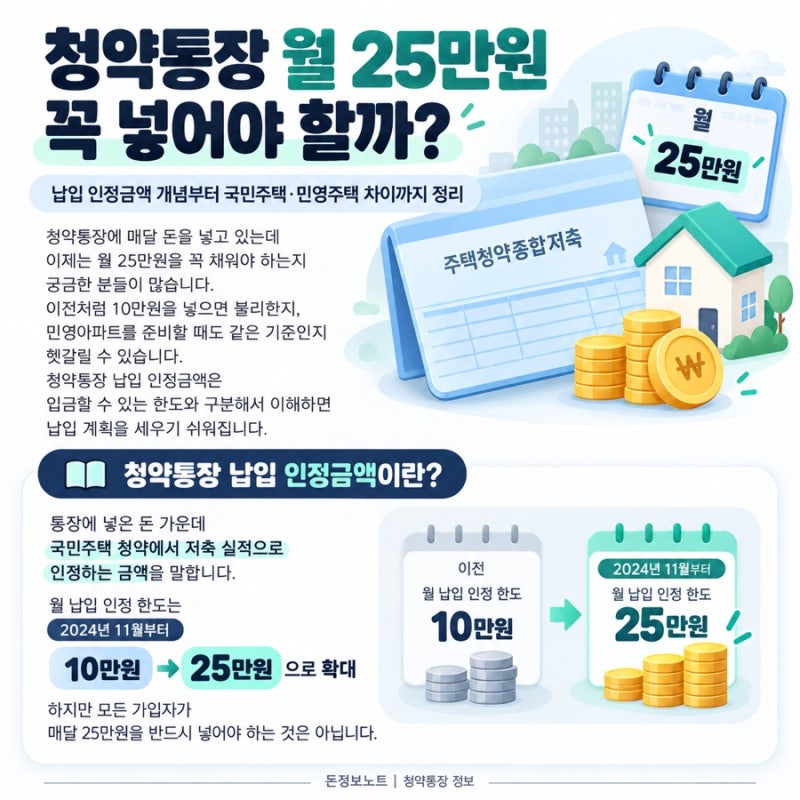
청약통장은 주택 마련을 위한 필수적인 금융 상품으로, 특히 공공분양에서는 납입한 총액이 아닌 법적으로 인정되는 '인정금액'과 '인정횟수'가 당첨에 결정적인 영향을 미칩니다. 최근 국토교통부 제도 개편에 따라 공공분양 월 납입 인정 한도가 기존 10만 원에서 25만 원으로 상향 조정되어, 많은 청약 준비자들이 변화된 기준에 맞춰 전략을 재정비하고 있습니다. 통장에 실제 입금된 금액과 청약 자격으로 인정되는 금액 사이에 차이가 발생할 수 있어 정확한 이해가 중요합니다.
민영주택 청약에서는 가입 기간과 입주자모집공고일 당일까지 채워진 '지역별 예치 기준금액'이 중요하며, 부족한 금액은 공고일 전날 일시불로 채워도 1순위 자격이 충족됩니다. 반면 공공분양은 저축 총액이 많은 순으로 당첨자를 선정하므로, 월 최대 인정 한도인 25만 원을 꾸준히 납입하는 것이 유리합니다. 블로거들은 은행 앱에서 확인되는 거래 내역 횟수와 청약 자격으로 쓰이는 '인정 횟수'가 다를 수 있음을 강조하며, 정확한 인정 내역은 한국부동산원 청약홈에서 공식 증명서를 발급받아 확인해야 한다고 조언합니다.
청약통장 인정금액은 통장 잔액과 다를 수 있으며, 여러 달의 금액을 한 번에 납부하거나 월 인정 한도보다 많은 금액을 납부해도 공공분양에서는 최대 25만 원까지만 인정됩니다. 따라서 공공분양을 목표로 한다면 매달 25만 원씩 꾸준히 납입하는 것이 가장 효율적입니다. 인기 단지의 경우 3,000만 원 안팎의 인정금액이 당첨 기준선이 되고 있어, 청약홈 순위확인서를 통해 자신의 인정 내역을 정기적으로 확인하고 전략적으로 납입하는 것이 중요합니다.