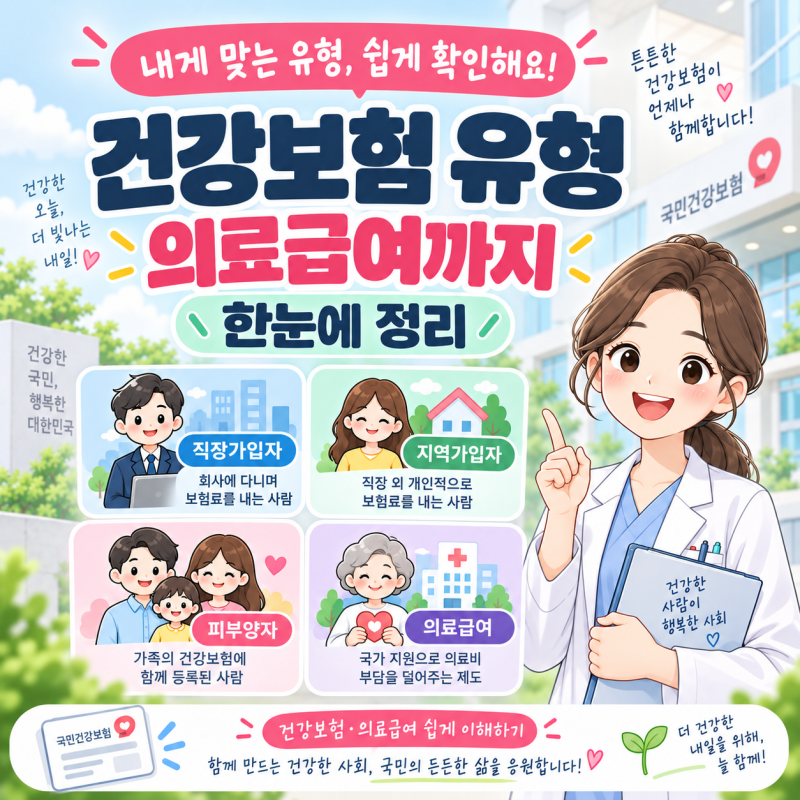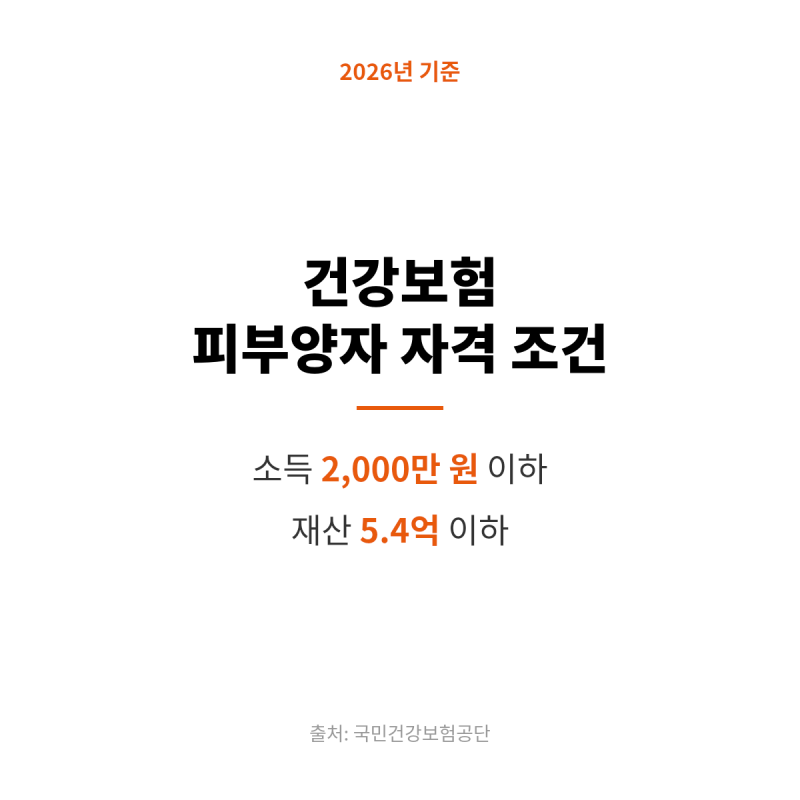
2026년 직장의료보험 피부양자 자격은 직장가입자와의 관계, 소득, 재산 세 가지 요건을 모두 충족해야 합니다. 소득 기준은 연간 합산 2,000만 원 이하이며, 재산세 과세표준은 5억 4,000만 원 이하여야 합니다. 특히 사업자등록이 있는 경우 사업소득이 없어야 하며, 사업자등록이 없는 경우에도 연 500만 원 이하의 사업소득 기준이 적용됩니다. 피부양자 제도는 직장가입자에게만 해당하며, 지역가입자의 가족은 피부양자로 등록할 수 없습니다.
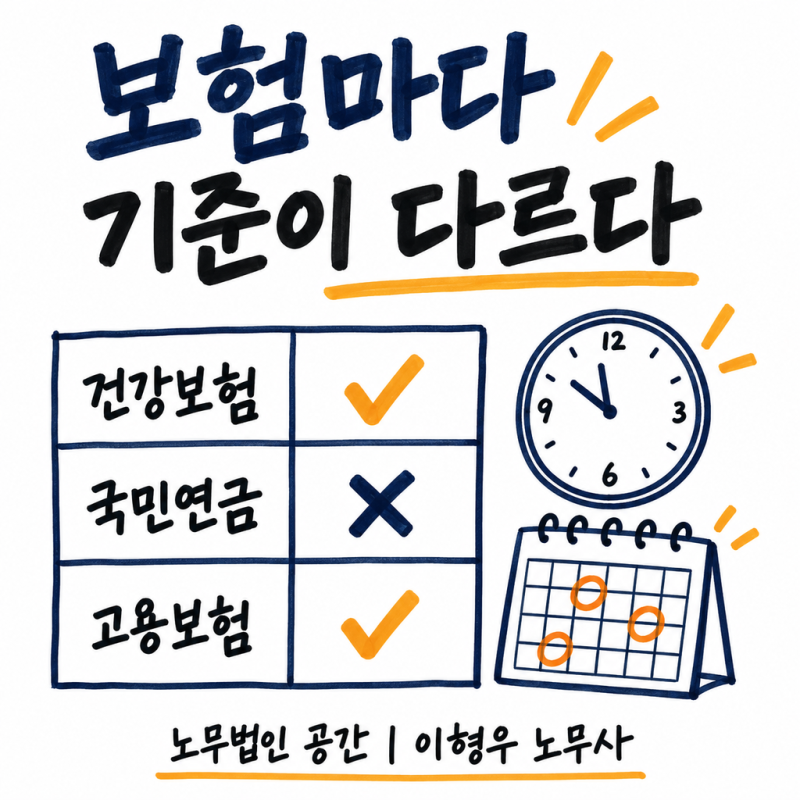
직장가입자에서 제외되는 기준은 월 소정근로시간 60시간 미만인 단시간 근로자입니다. 이는 건강보험에만 적용되는 기준으로, 국민연금이나 고용보험과는 차이가 있습니다. 국민연금은 근로일수 8일 이상 또는 근로시간 60시간 이상을 기준으로 하며, 고용보험은 1개월 소정근로시간 60시간 미만 또는 1주 소정근로시간 15시간 미만인 경우 제외되지만, 3개월 이상 계속 근로 시에는 적용 대상이 됩니다. 각 보험별 기준이 상이하므로 정확한 확인이 필요합니다.
퇴사 후에는 가족의 피부양자로 등록하는 것이 가장 유리하며, 이때 소득 및 재산 요건을 충족해야 합니다. 피부양자 등록이 어렵다면 지역가입자로 전환되는데, 보험료 부담이 클 경우 임의계속가입제도를 활용하여 퇴직 전 직장보험료 수준으로 최대 36개월간 유지할 수 있습니다. 이 제도는 지역건강보험료 첫 고지서를 받은 후 2개월 이내에 신청해야 하므로, 퇴직 후 의료보험 처리 계획을 미리 세우는 것이 중요합니다.