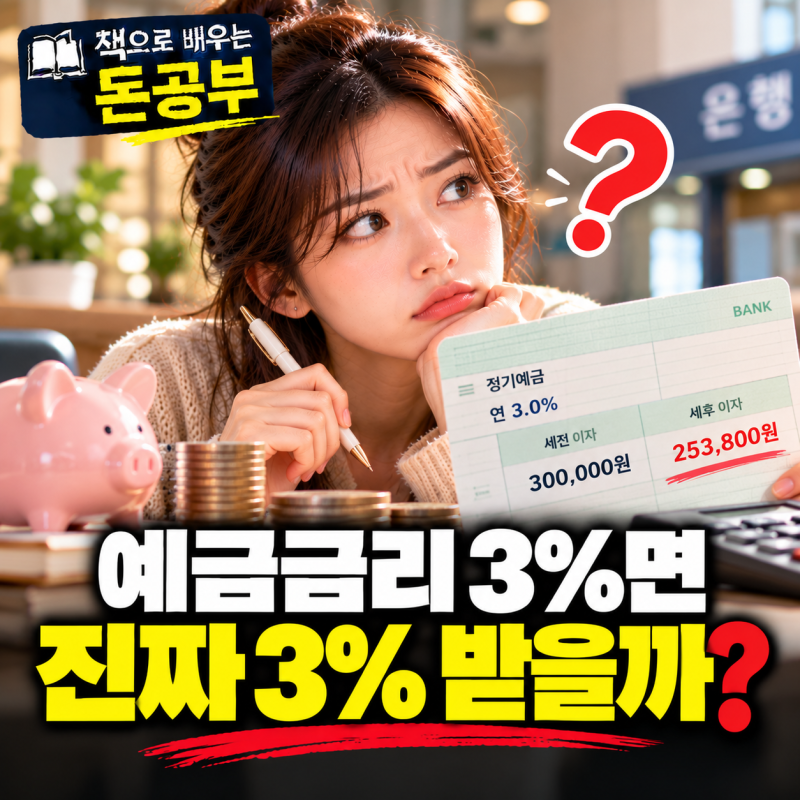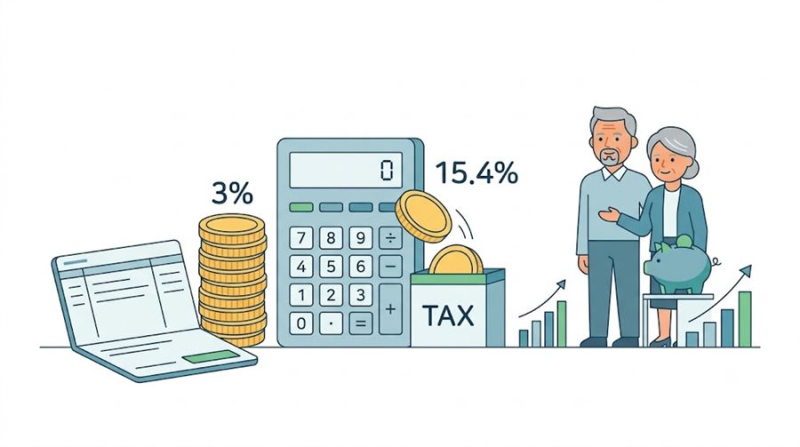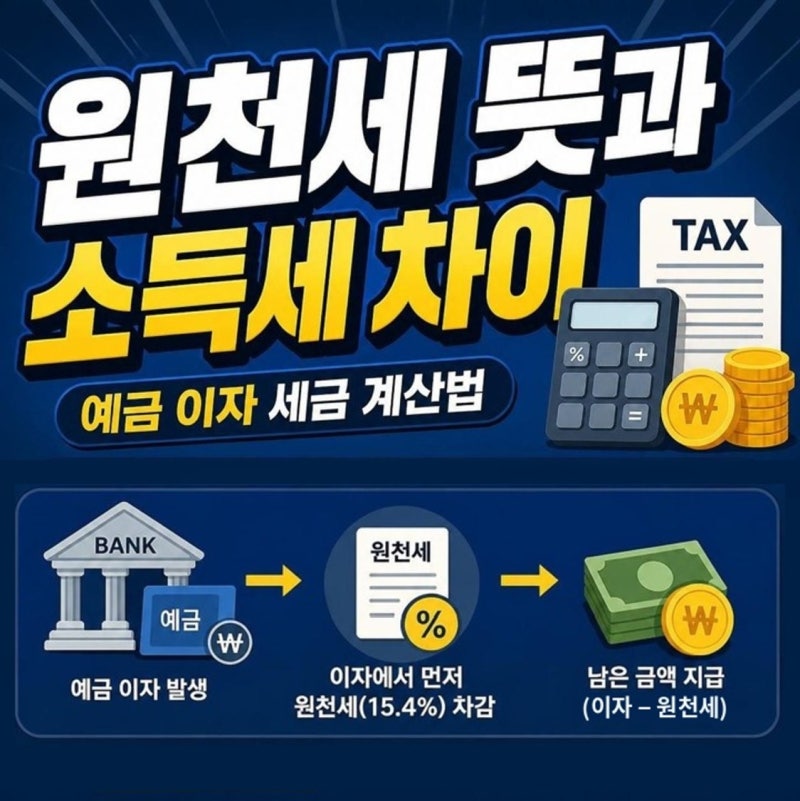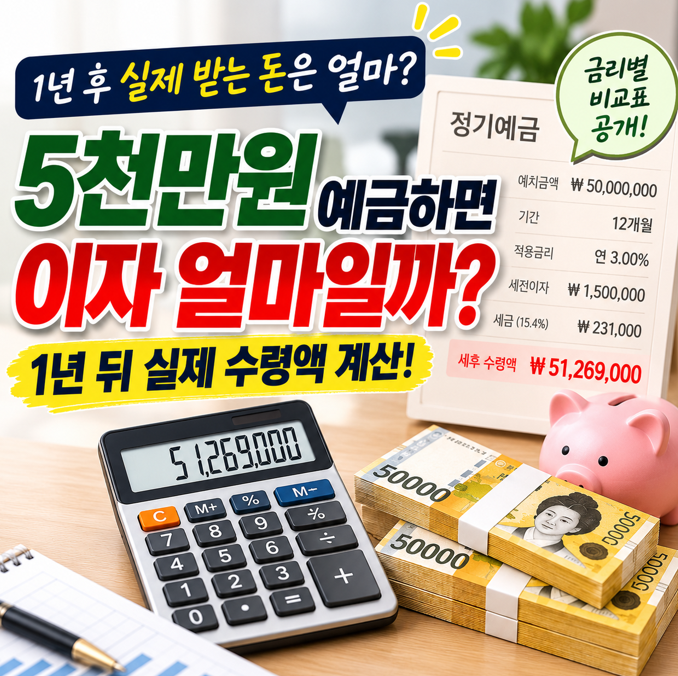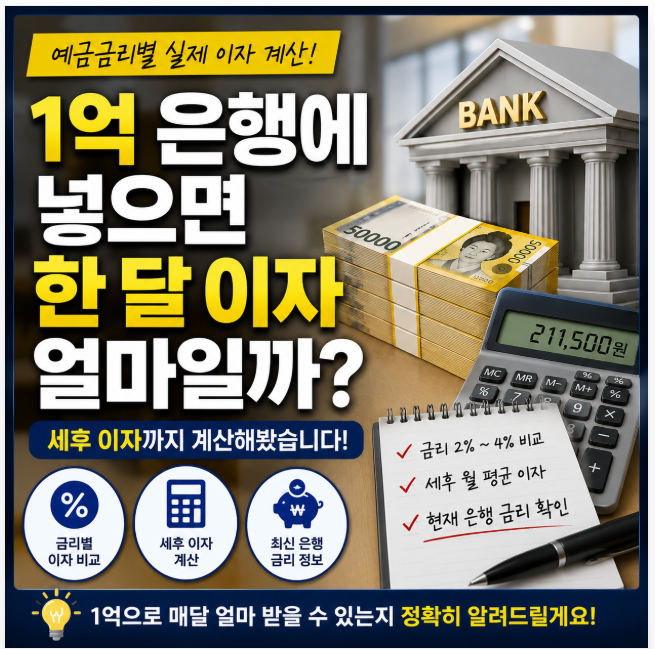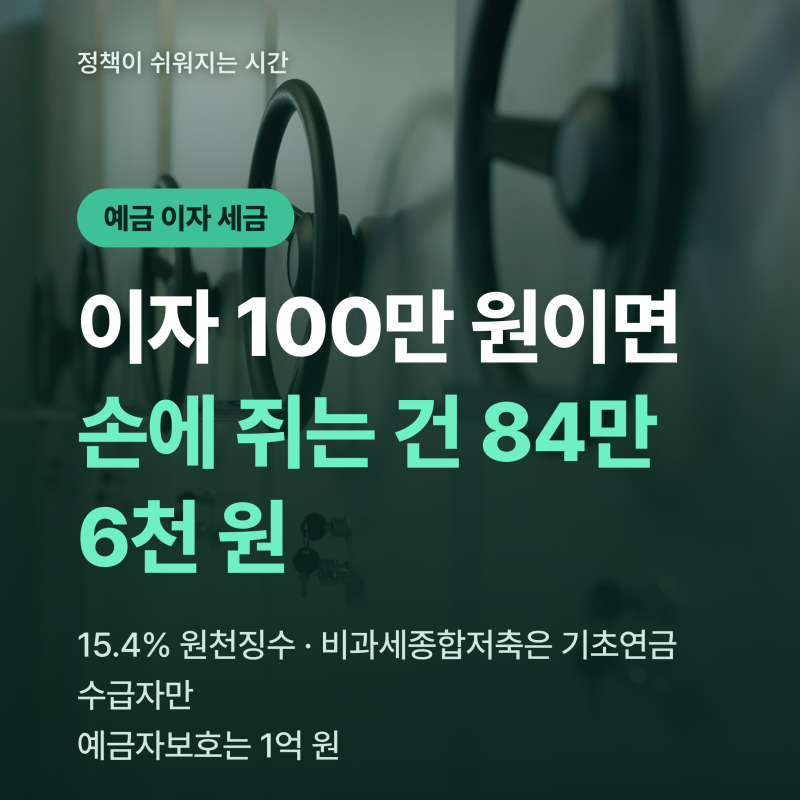
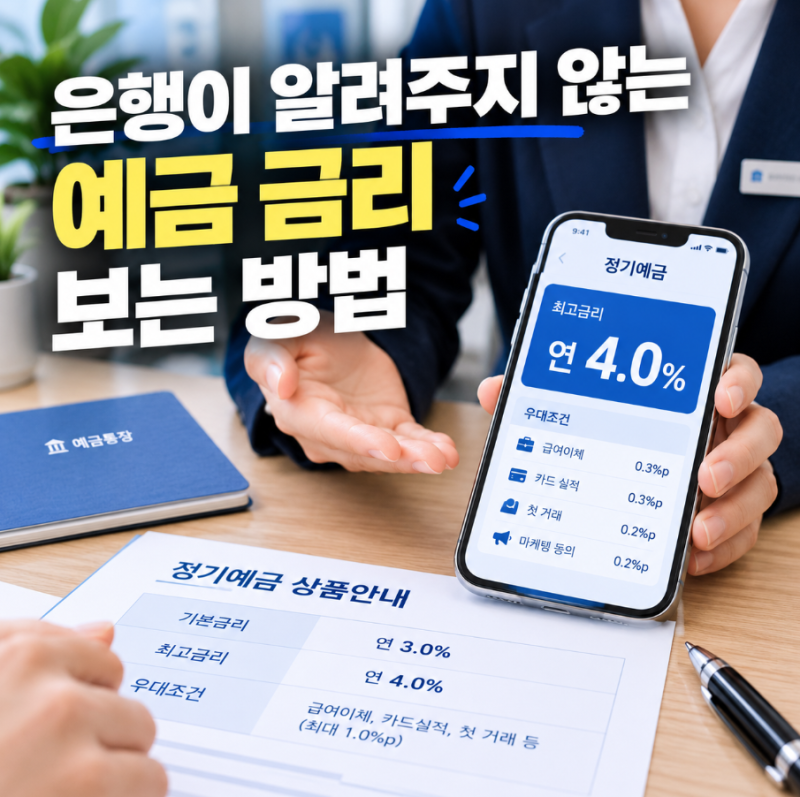
은행 예금이나 적금에서 발생하는 이자에는 세금이 부과되므로, 광고되는 금리 그대로를 수령하는 것은 아닙니다. 일반적으로 이자소득세 14%와 지방소득세 1.4%를 합한 총 15.4%가 원천징수되어 실제 수령액은 세전 이자의 약 84.6% 수준으로 줄어듭니다. 이는 예금 만기 시 은행에서 자동으로 공제하여 지급하는 방식입니다.
블로거들은 예금과 적금의 이자 계산 방식에 차이가 있음을 강조합니다. 예금은 목돈을 한 번에 예치하여 전체 금액에 이자가 붙는 반면, 적금은 매월 납입하는 금액마다 예치 기간이 달라 이자 계산 방식이 복잡해집니다. 특히 청년미래적금과 같은 특정 상품은 정부 기여금과 은행 이자가 결합되어 별도의 계산법이 적용되므로, 상품별 특성을 확인하는 것이 중요합니다.
세금을 절감할 수 있는 비과세종합저축이나 ISA 계좌, 조합 예탁금 등도 존재합니다. 비과세종합저축은 최근 가입 조건이 65세 이상 기초연금 수급자로 제한되었으며, ISA 계좌는 비과세 한도 초과 시 9%의 분리과세가 적용됩니다. 따라서 자신의 조건에 맞는 절세 상품을 활용하여 이자 소득을 극대화하는 전략을 고려해볼 수 있습니다.