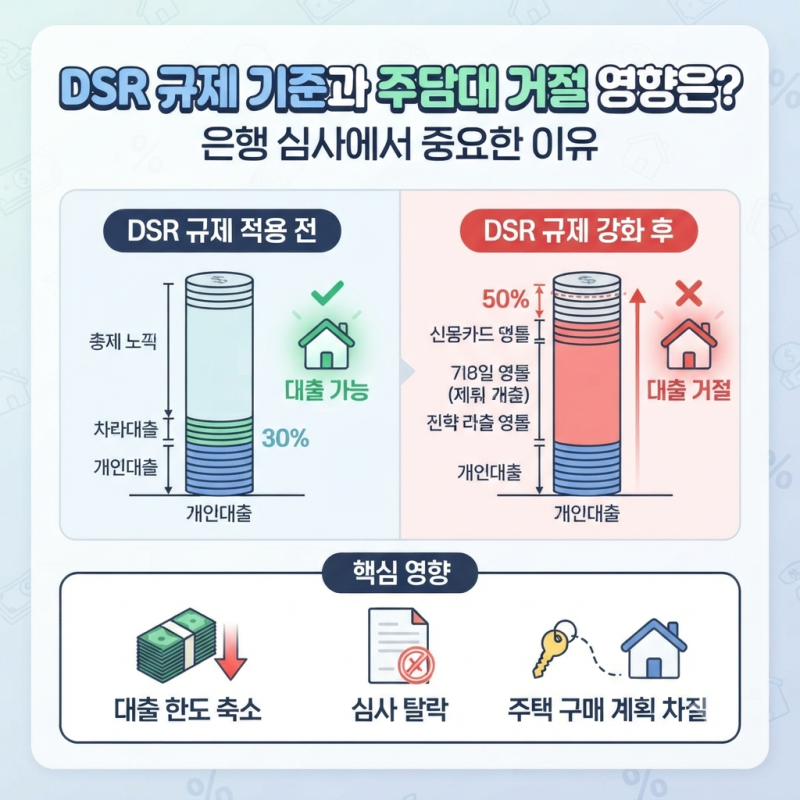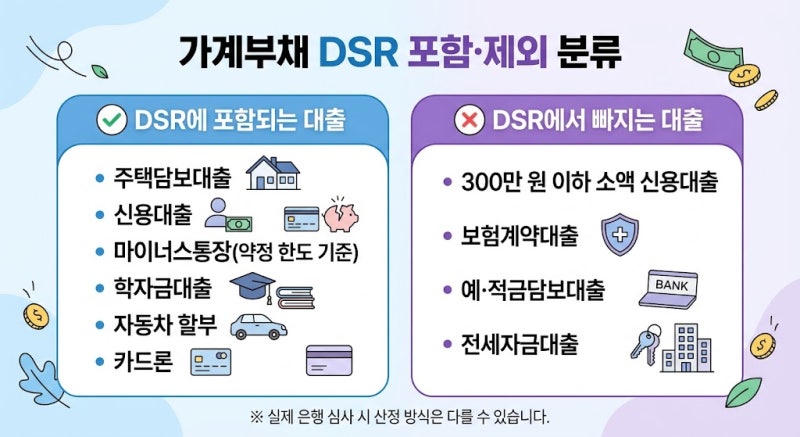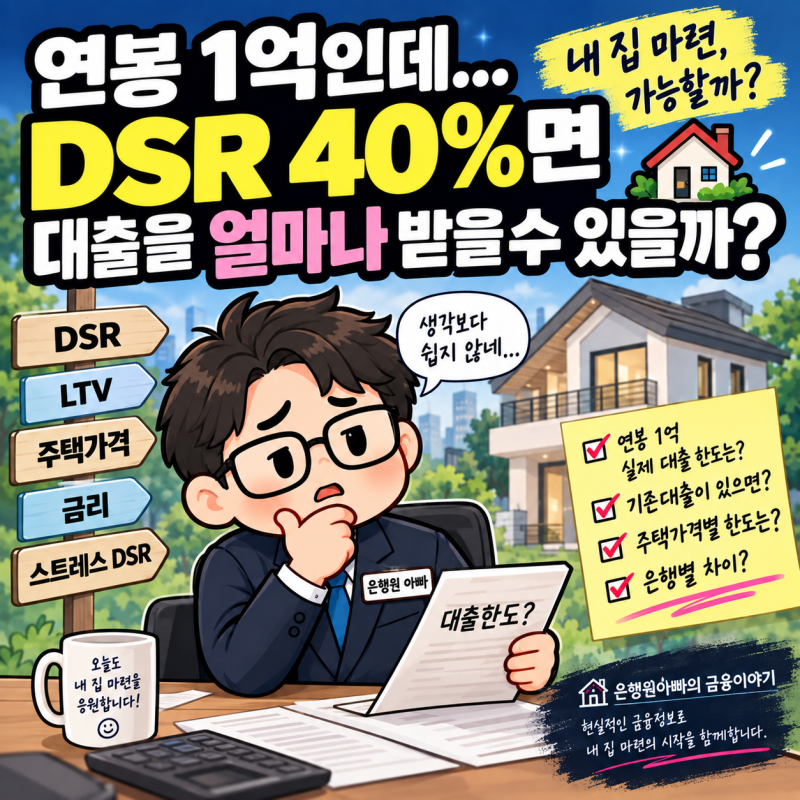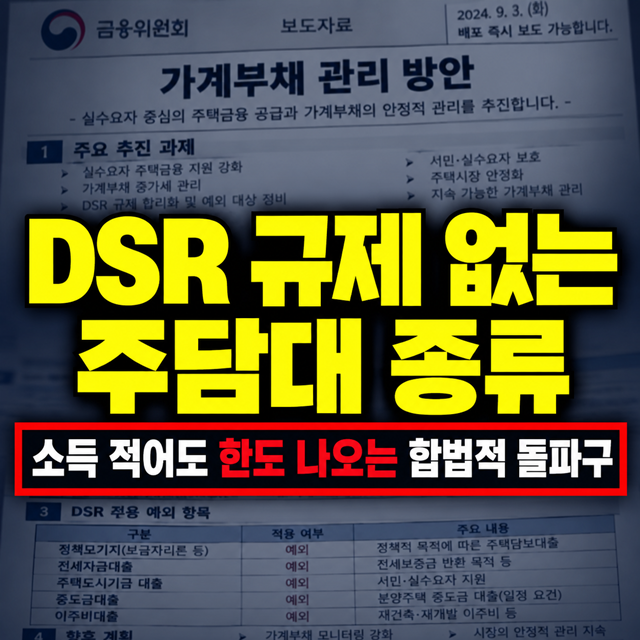
주택담보대출 심사 시 DSR(총부채원리금상환비율)은 차주의 연 소득 대비 연간 원리금 상환액 비율을 의미하며, 1금융권에서는 통상 40%를 초과할 수 없습니다. 기존 신용대출, 자동차 할부, 학자금 대출 등이 있거나 1가구 2주택자인 경우 대출 한도가 크게 줄어들 수 있습니다. 그러나 모든 주택담보대출에 DSR 규제가 일괄 적용되는 것은 아니며, 정부 정책상 실수요자를 보호하기 위한 예외 상품이나 법적으로 DSR 심사 대상에서 제외되는 금융 상품들이 존재합니다.
실제 블로그 후기들을 살펴보면, DSR 계산 시 마이너스통장의 경우 사용액과 무관하게 약정 한도 전체가 부채로 잡히며, 만기일시상환 방식의 신용대출도 5년 분할 상환으로 환산되어 연 상환액이 계산됩니다. 반면, 디딤돌대출이나 보금자리론과 같은 정책모기지 상품은 DSR 대신 DTI 60%를 적용받아 한도 산정에서 유리한 측면이 있습니다. 또한, 개인사업자 주택담보대출이나 중도금·이주비 대출, 1억 원 이하의 소액 생활안정자금 등은 DSR 규제에서 제외되는 경우도 있어 대출 가능 여부를 면밀히 확인해야 합니다.
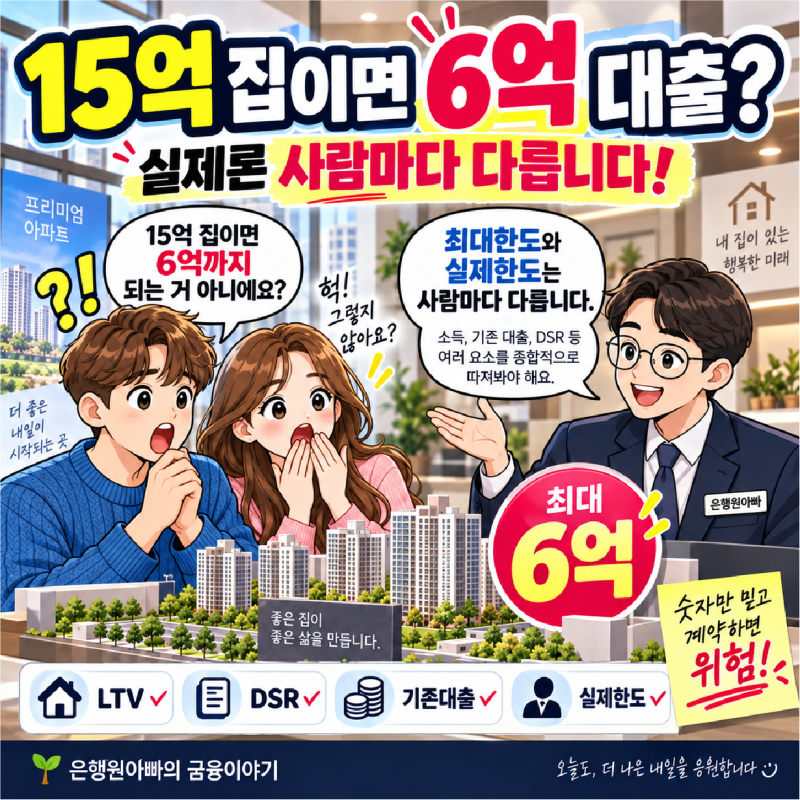
주택담보대출 한도를 결정할 때는 LTV(담보인정비율)와 DSR 규제를 모두 충족해야 하며, 둘 중 더 낮은 한도를 기준으로 대출 금액이 결정됩니다. 특히 스트레스 DSR은 금리 상승 가능성을 반영하여 한도를 더욱 보수적으로 산정하므로, 대출 신청 전 자신의 소득과 기존 부채 현황을 정확히 파악하고 각 대출 상품의 특성과 예외 규정을 꼼꼼히 확인하는 것이 중요합니다. 구체적인 대출 조건과 한도 계산 방식은 금융기관별로 상이할 수 있으므로 전문가와 상담하는 것이 현명합니다.