간편암보험은 병력이 있거나 암 치료 이력이 있는 분들도 비교적 쉽게 가입할 수 있도록 심사 기준을 완화한 상품으로 주목받고 있습니다.
과거에는 암 진단 후 일정 기간 동안 보험 가입이 어려웠으나, 최근에는 이러한 보장 공백을 해소하기 위한 다양한 간편심사형 상품들이 출시되고 있습니다.
이는 암 재발 및 전이 위험에 대한 대비의 필요성이 커지면서 관련 보험 상품에 대한 수요가 증가하고 있기 때문입니다. 실제 블로그 후기들을 살펴보면, 암 치료 후 1년만 지나도 가입 가능한 상품들이 등장하여 암 경험자들에게 큰 장점으로 작용하고 있습니다.
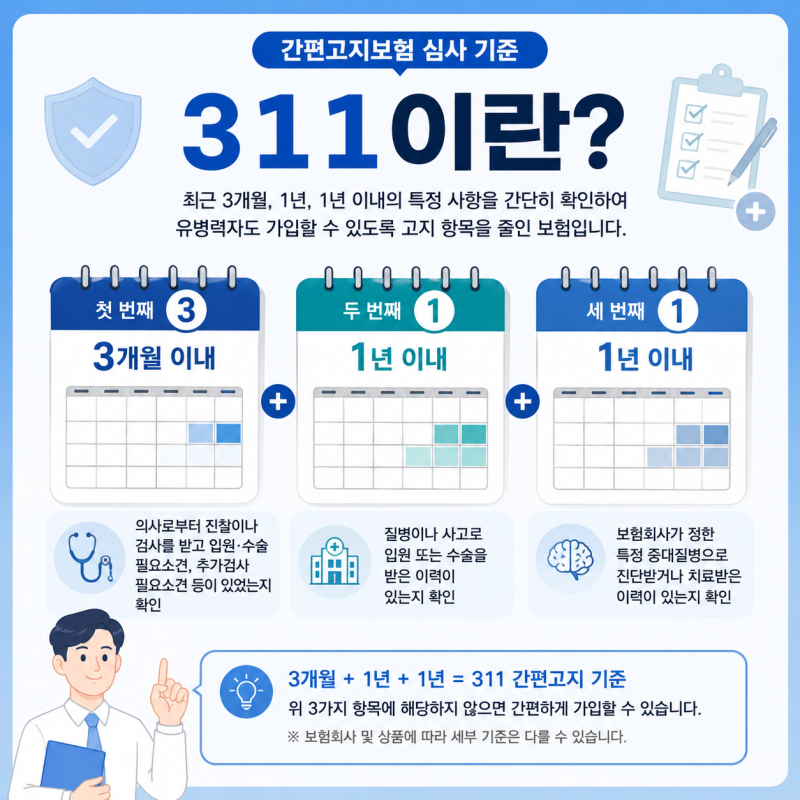
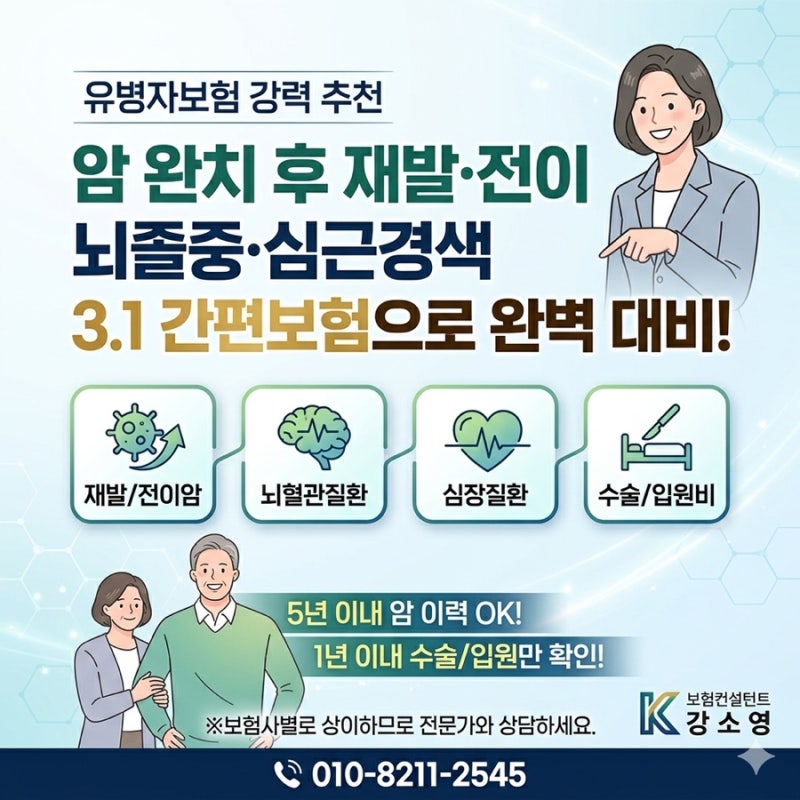
또한, 불필요한 진단비를 제외하고 질병 1-5종 수술비와 같이 필요한 보장만 단독으로 가입할 수 있어 보험료 부담을 줄일 수 있다는 점도 긍정적인 반응을 얻고 있습니다. 3.1.1과 같은 간소화된 고지 항목은 유병자들의 보험 가입 문턱을 낮추는 데 기여하고 있습니다.
간편암보험을 선택할 때는 각 보험사별 고지 조건(예: 3.1.1, 3.N.5)과 보장 범위(진단비, 수술비, 전이암 특약 등)를 꼼꼼히 비교하는 것이 중요합니다.
특히 비갱신형 여부와 해약환급금 미지급형(무해지/저해지) 선택을 통해 보험료를 최적화할 수 있으므로, 본인의 건강 상태와 재정 상황에 맞는 맞춤형 설계를 고려해야 합니다.