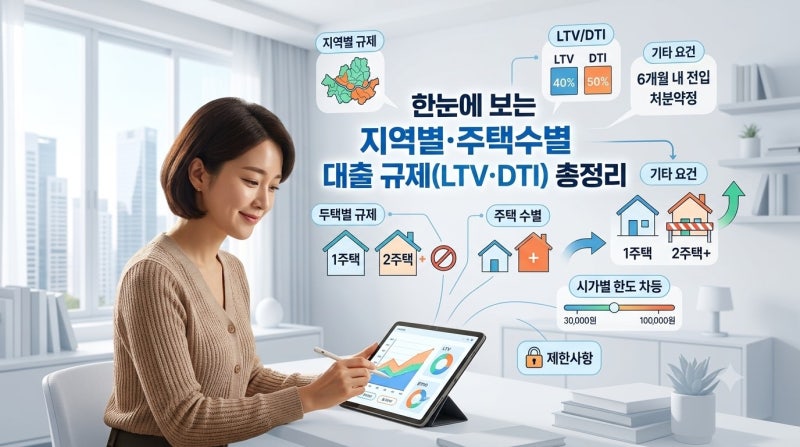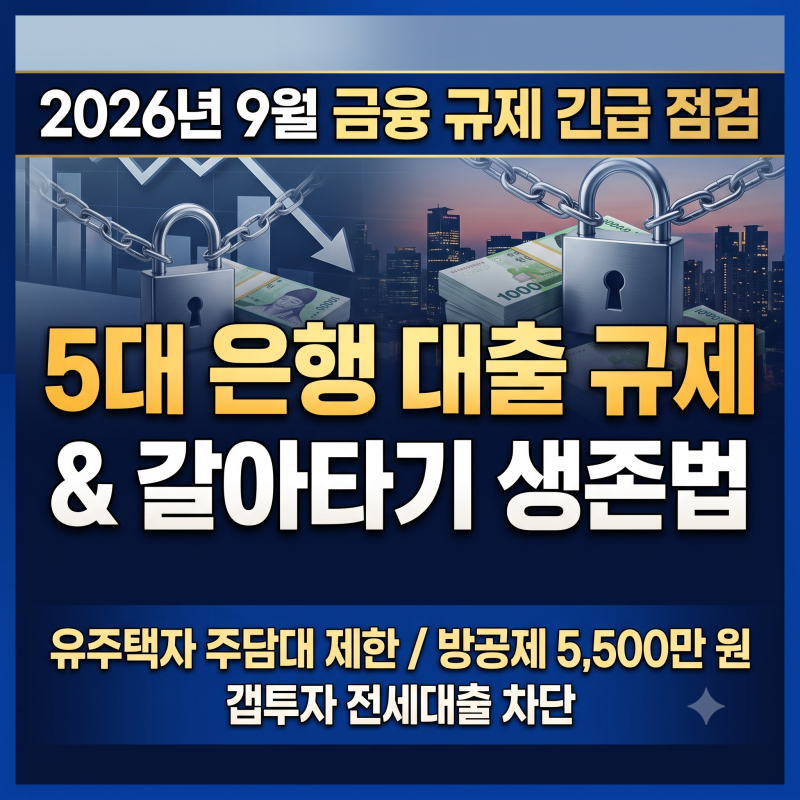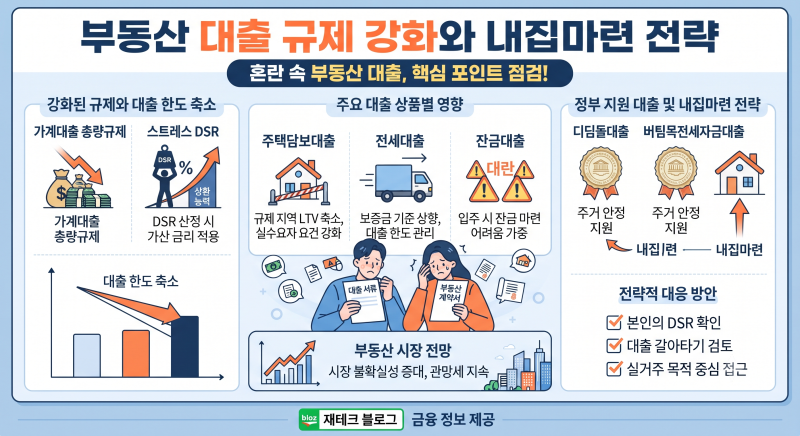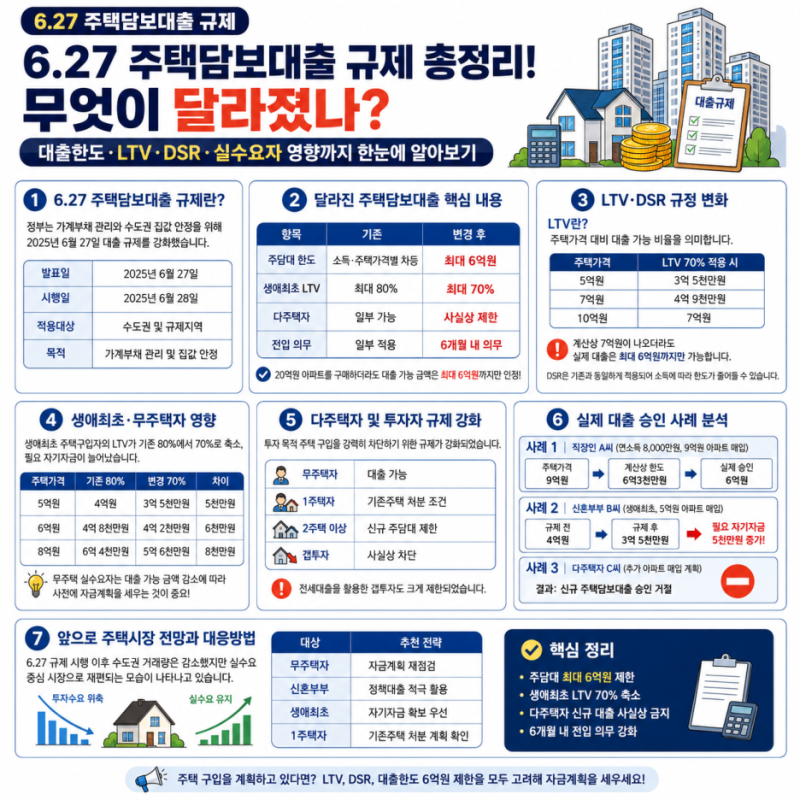
2026년 주택담보대출 규제는 가계부채 관리와 부동산 시장 안정화를 목표로 더욱 강화되었습니다. 특히 수도권 및 규제지역 내 생활안정자금 목적의 주택담보대출은 최대 1억 원으로 한도가 제한되며, 2주택 이상 보유자의 경우 해당 지역 주택을 담보로 생활안정자금 대출을 받을 수 없습니다. 또한, 스트레스 DSR 3.0% 적용으로 인해 실제 대출 가능 금액이 크게 줄어드는 등 전반적인 대출 문턱이 높아졌습니다.
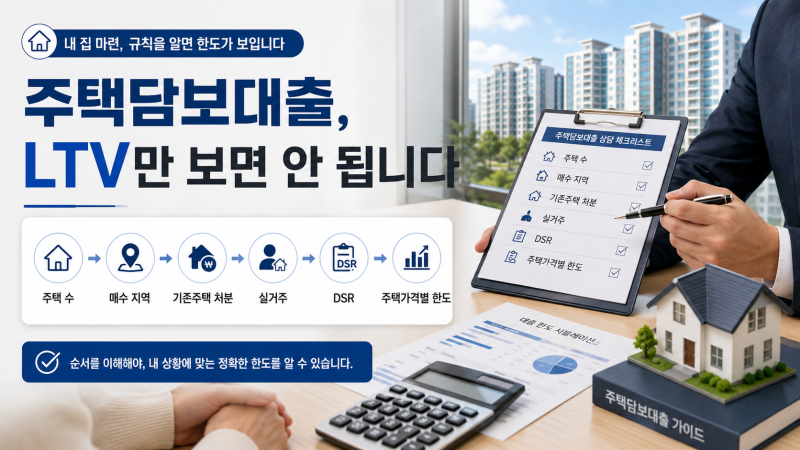
블로거들은 강화된 규제 속에서 실수요자들이 자금 조달에 어려움을 겪을 수 있음을 지적하며, 특히 스트레스 DSR 계산법과 토지거래허가구역 내 실거주 유예 활용법 등 실질적인 대처 방안에 주목하고 있습니다. 반면, 신혼부부 보금자리론 소득 기준 완화와 같은 일부 완화 조치도 함께 언급되며, 규제 변화가 모든 대상에게 일률적으로 적용되지 않음을 강조합니다. 기존 LTV, DSR 규제는 여전히 유지되고 있어, 대출 상담 전 개인 상황에 맞는 정확한 기준 확인이 중요합니다.
강화된 주택담보대출 규제 환경에서는 대출 한도 산정 기준과 법률 요건을 정확히 이해하는 것이 필수적입니다. 특히 수도권 주택 구입 시 적용되는 스트레스 DSR 3.0%와 집값별 한도 차등 적용, 그리고 만기 연장 원칙적 금지 규제 등을 면밀히 검토해야 합니다. 또한, 일시적 2주택자의 처분 기한 단축과 같은 세제 개편 사항도 함께 고려하여 자금 계획을 수립하는 것이 현명합니다.