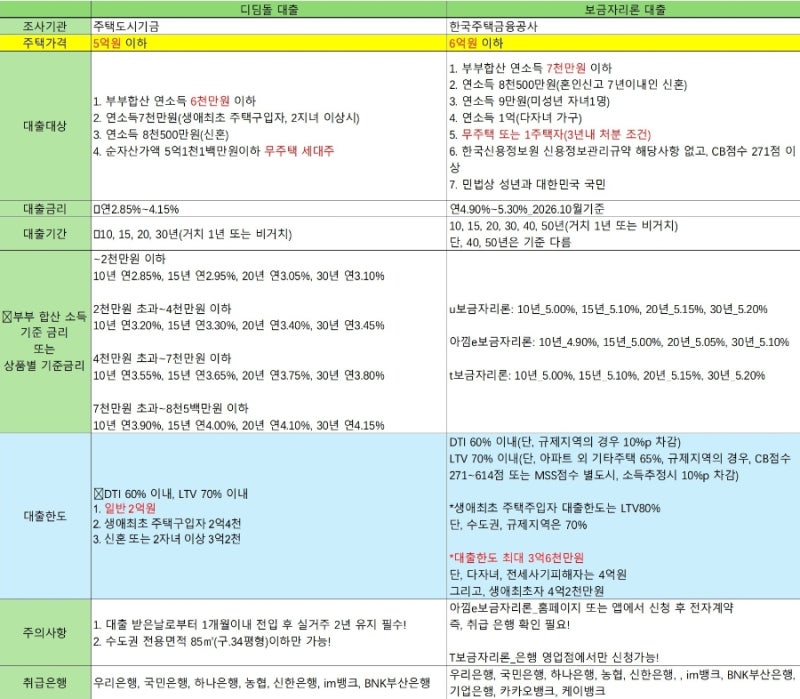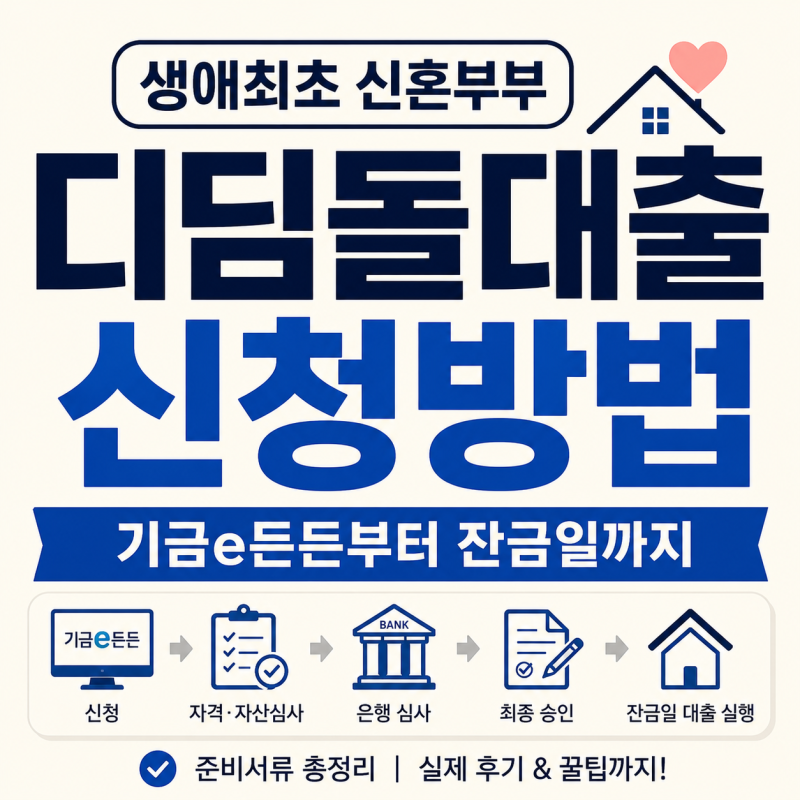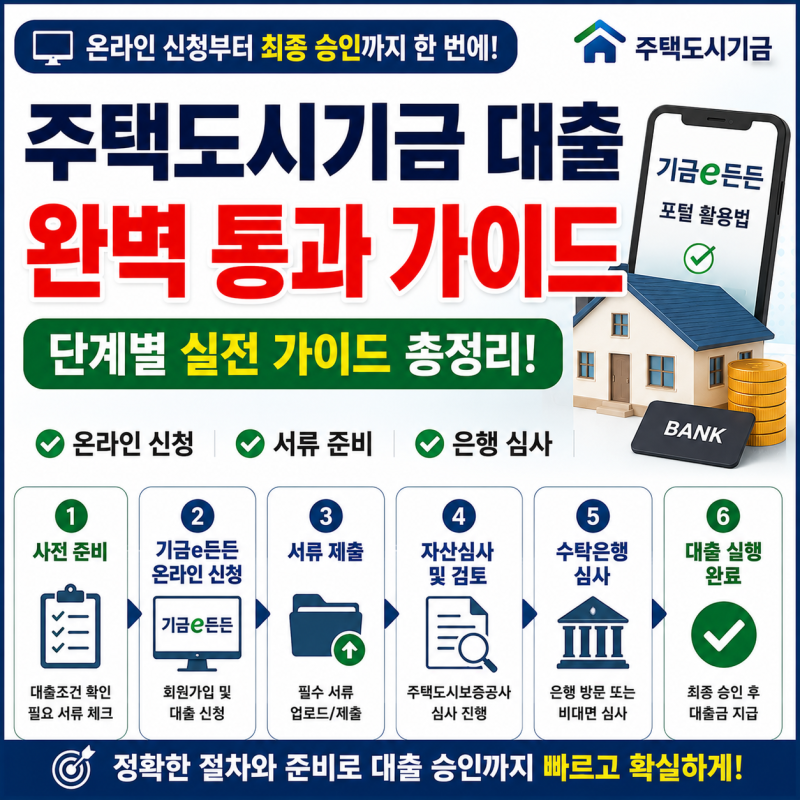
주택기금대출은 무주택 서민과 청년들의 주거 안정을 돕는 정부 지원 정책 자금으로, 시중은행 대비 낮은 금리로 안정적인 보증금 마련을 가능하게 하여 많은 관심을 받고 있습니다. 특히 버팀목, 청년, 신혼부부, 신생아 특례 등 다양한 상품이 존재하며, 각 상품별로 소득 및 자산 기준, 대출 한도 등이 세분화되어 있습니다. 하지만 낮은 금리에도 불구하고 대출 심사 과정에서 예상치 못한 이유로 거절되는 사례가 빈번하게 발생하고 있습니다.
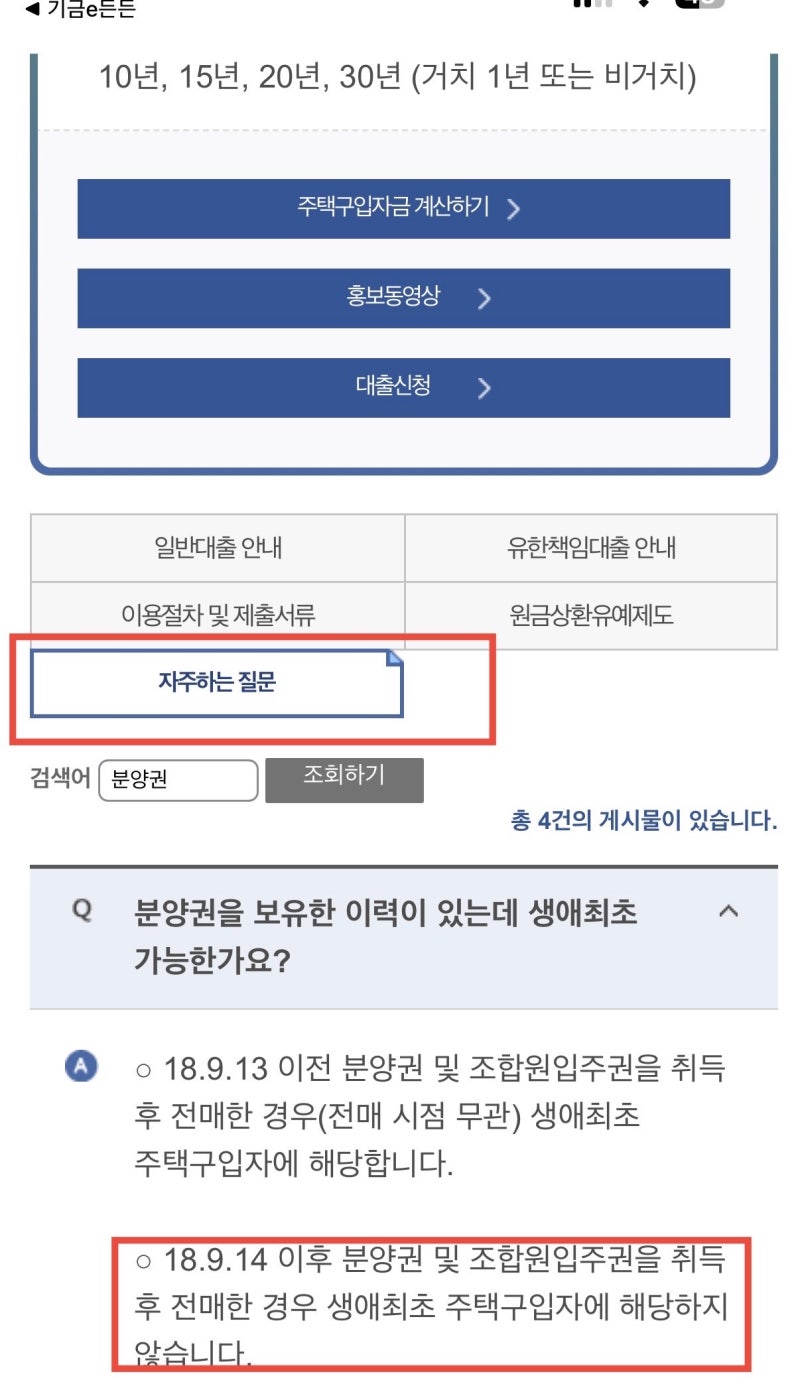
블로거들은 주택기금대출 거절의 주요 원인으로 무주택 요건 위반, 부부합산 연소득 및 순자산 기준 초과, 임대차계약서상 주택 요건 불일치, 그리고 기존 기금 대출 중복 이용 제한 등을 꼽았습니다. 특히 전산상의 주택 소유 정보 불일치나 사소한 자격 요건 오해로 인해 심사가 보류되거나 부적격 판정을 받는 경우가 많다고 강조합니다. 기금e든든 자산심사는 소득 심사 외에 순자산가액을 확인하는 중요한 절차이며, 이 단계에서 부적격 판정을 받는 신청자들도 적지 않습니다.
따라서 주택기금대출 신청 전에는 본인의 재무 상태와 전산 조회 기준을 철저히 검토하여 실수를 사전에 차단하는 것이 중요합니다. 금융자산 조회 기준일과 실제 계좌 잔액의 차이를 인지하고, 세대원 전원의 무주택 여부를 정부24 및 지자체 전산 조회를 통해 미리 확인하는 것이 필요합니다. 또한, 부적격 판정 시에는 이의신청 및 재신청 전략을 숙지하여 빠르게 대처하는 것이 현명한 방법입니다.