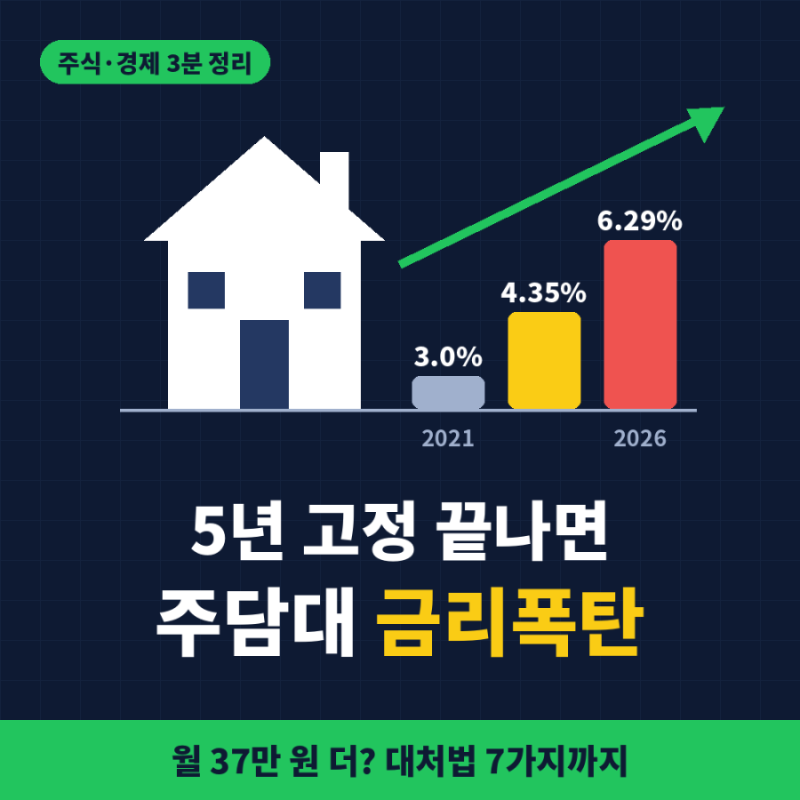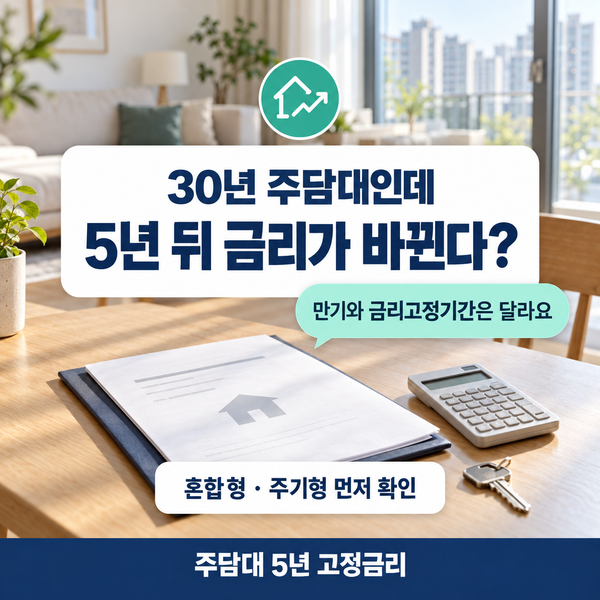
주택담보대출(주담대) 5년 고정금리는 대출 만기와 금리 고정 기간이 다르다는 점에서 많은 이들의 혼란을 야기하고 있습니다. 특히 2021년 저금리 시기에 대출을 받은 경우, 5년 고정 기간이 끝나는 2026년에 금리 변동을 맞이하게 되면서 월 상환액 증가에 대한 우려가 커지고 있습니다. 이는 30년 만기 대출이라도 금리 고정 기간은 별도로 약정되기 때문이며, 혼합형과 주기형 등 다양한 금리 구조를 이해하는 것이 중요합니다.
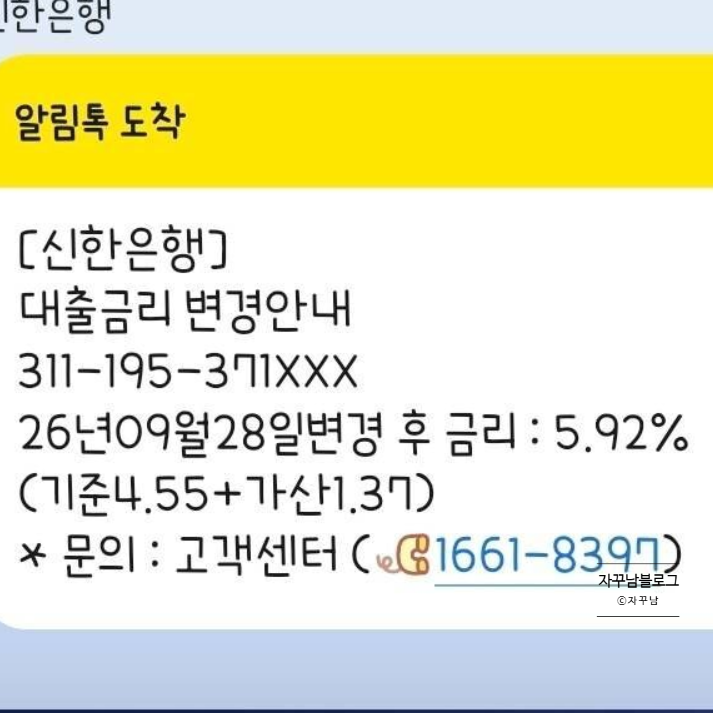
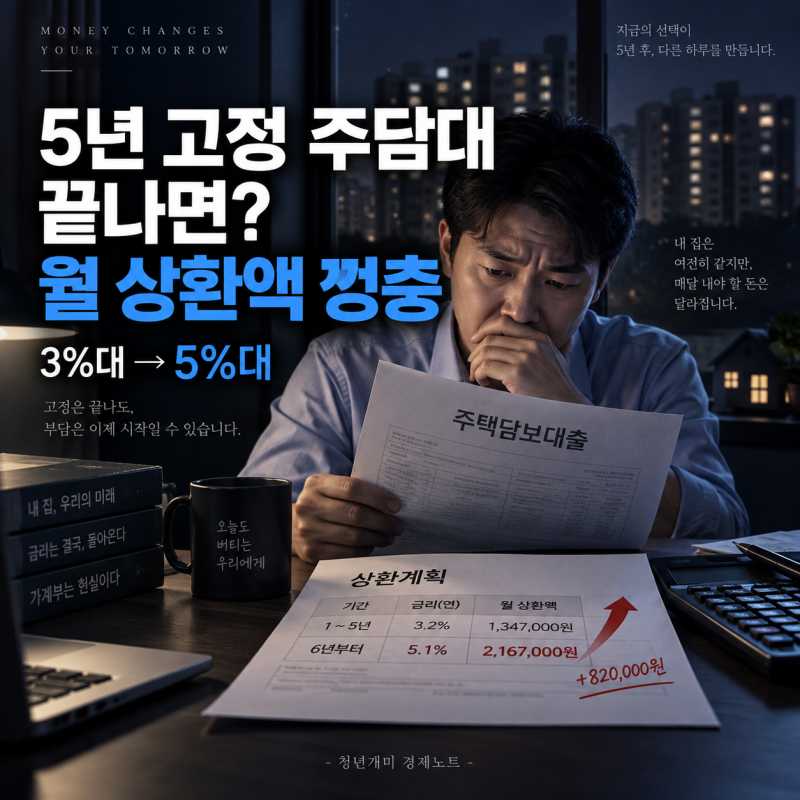
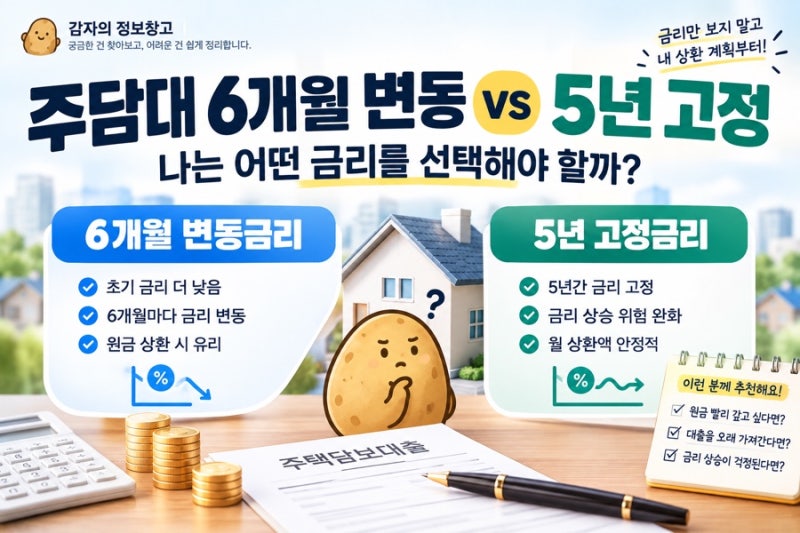
일부 블로거들은 5년 고정금리 종료 후 금리가 3%대에서 5%대로 급등하여 월 상환액이 크게 늘어난 사례를 공유하며 주의를 당부하고 있습니다. 반면, 다른 블로거들은 대출 만기와 금리 고정 기간의 차이를 명확히 설명하며, 혼합형은 고정 기간 후 변동금리로 전환되지만 주기형은 주기마다 금리를 재산정하여 다시 고정된다는 점을 강조합니다. 이처럼 대출 상품의 세부 구조에 따라 금리 변동 방식과 상환 부담이 달라지므로, 자신의 대출이 어떤 유형에 해당하는지 정확히 파악하는 것이 필요합니다.
5년 고정금리 기간 종료를 앞두고 있다면, 현재 은행의 신규 주담대 금리보다는 본인의 대출이 혼합형인지, 주기형인지, 아니면 만기까지 고정되는 구조인지를 먼저 확인해야 합니다. 원금을 꾸준히 갚았더라도 금리 상승 폭이 더 크다면 월 상환액이 증가할 수 있으므로, 대출 계약서의 금리 적용 방식을 면밀히 검토하고 필요시 대환대출 등 다양한 대안을 고려하는 것이 현명한 대처 방안이 될 수 있습니다.