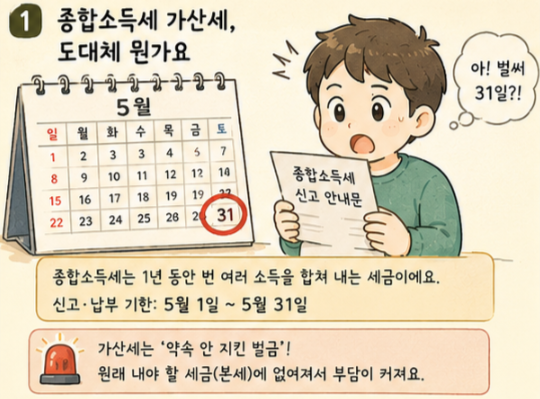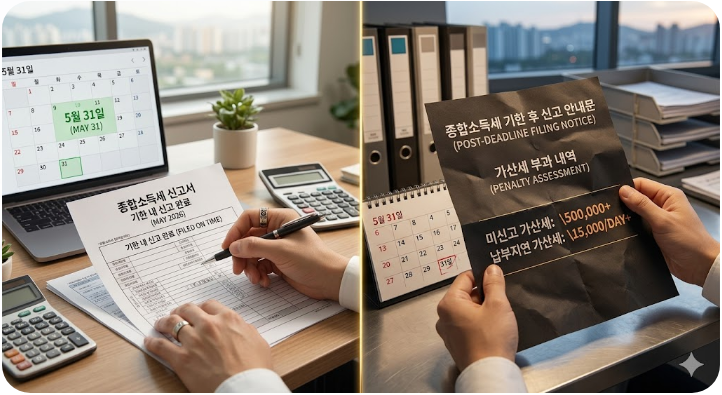
종합소득세 신고 과정에서 과소신고가 발생했을 때 부과되는 가산세는 납세자들에게 중요한 관심사입니다. 특히 수정신고를 통해 누락된 소득을 바로잡으려 할 때, 과소신고 가산세 감면 여부와 무기장가산세 적용 기준에 대한 이해는 필수적입니다. 본세뿐만 아니라 농어촌특별세(농특세)의 가산세 포함 여부 또한 복잡하게 얽혀 있어 정확한 정보 확인이 필요합니다.
블로거들의 분석에 따르면, 종합소득세 수정신고 시 과소신고가산세는 농특세 증가분을 포함하지 않는 반면, 납부지연가산세는 농특세 증가분을 포함하여 계산됩니다. 이는 2012년 1월 1일 이후 과세기간분부터 적용되는 국세기본법 개정 규정에 따른 것입니다. 또한, 확정신고 당시 장부의 소득금액이 기장해야 할 금액에 미달했다면 수정신고를 했더라도 무기장가산세가 적용될 수 있다는 조세심판원의 판단이 있었습니다.
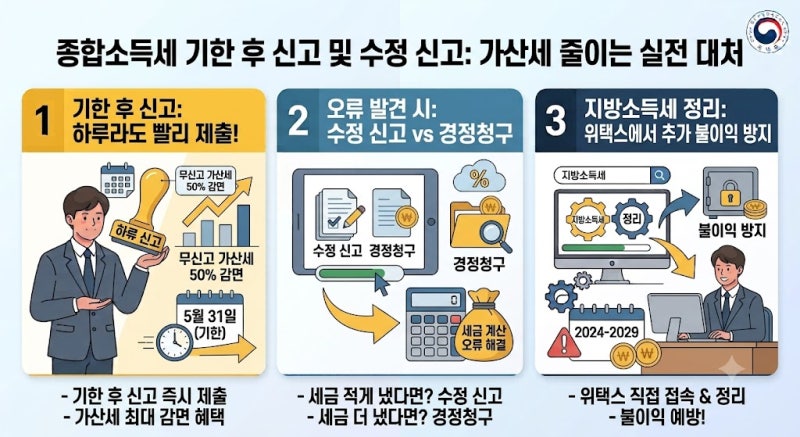
따라서 종합소득세 과소신고 시 가산세 감면을 최대한 받기 위해서는 수정신고 시기와 방법에 대한 정확한 이해가 중요합니다. 특히 복식부기의무자의 경우 장부 기록의 정확성이 무기장가산세 적용 여부에 결정적인 영향을 미치므로, 신고 내용 누락을 인지했다면 신속하게 수정신고를 진행하고 전문가의 도움을 받아 가산세 부담을 최소화하는 것이 현명한 방법입니다.