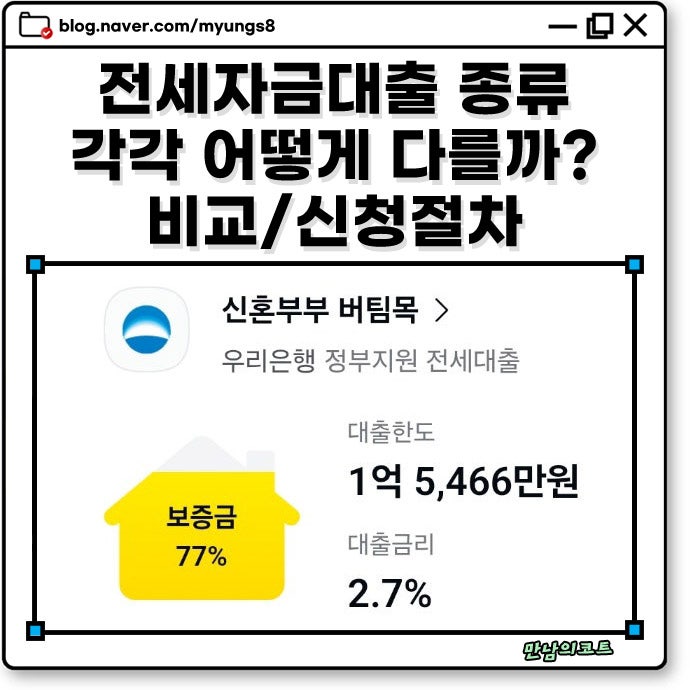
전세자금대출은 새로운 보금자리를 마련할 때 가장 현실적인 관문으로, 본인의 소득과 자산, 계약하려는 집의 조건, 보증기관 선택에 따라 금리와 한도가 달라집니다. 특히 주택도시기금의 버팀목 전세자금대출은 시중은행보다 금리가 저렴하여 자격 요건 충족 시 1순위로 고려하는 것이 유리합니다. 청년이나 신혼부부 전용 버팀목은 연 1~2%대 초저금리로 이자 부담을 줄일 수 있으나, 대상 주택의 보증금 상한선과 전용면적 제한이 있어 이를 초과할 경우 시중은행 대출을 고려해야 합니다.
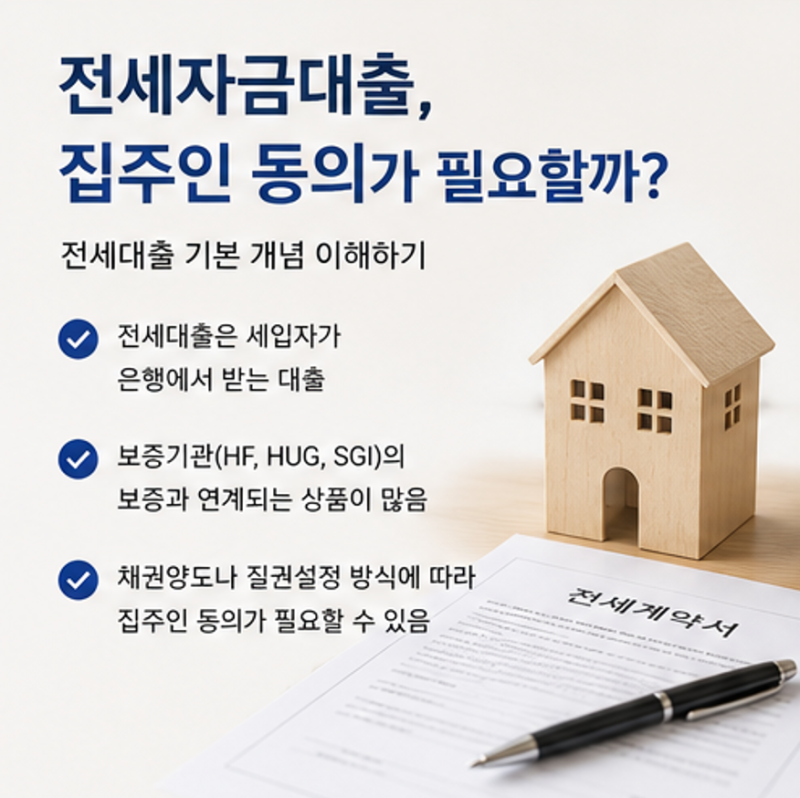
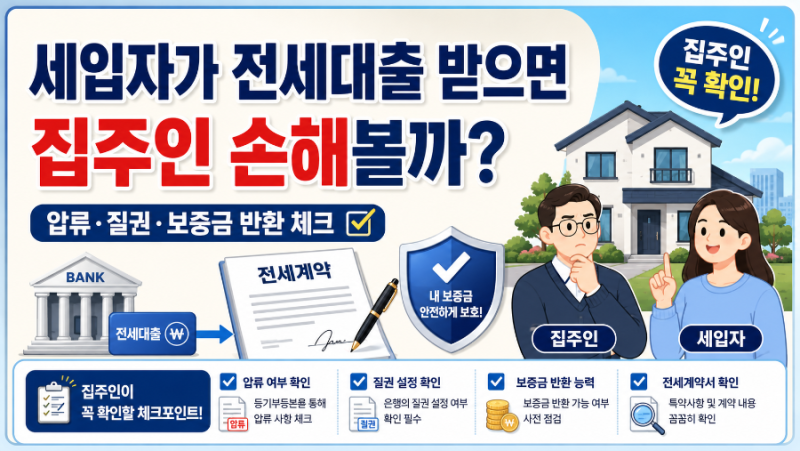
전세대출 만기 연장 시 집주인의 별도 동의나 승인은 법적 필수 요건이 아닙니다. 주택임대차보호법상 임대인 지위 승계 원칙에 따라 새로운 집주인은 기존 임대인의 법적 권리와 의무를 그대로 이어받기 때문입니다. 다만 은행과 보증기관의 심사 과정에서 사실 확인 및 집주인의 적격성 검토가 진행되므로, 새 임대인의 보증사고 이력이나 세금 체납 여부가 확인되면 보증서 발급과 대출 연장이 제한될 수 있습니다.
전세대출 연장 심사 시에는 새로운 집주인의 재정적 건전성을 확인하는 것이 중요하며, 계약서 재작성보다는 은행에 임대인 변경 확인서나 매매계약서 사본 제출로 갈음할 수 있는지 사전 상담하는 것이 안전합니다. 또한, 전세 계약 시 특약 사항에 '전세대출 불허 시 계약 무효 및 계약금 즉시 반환' 조항을 기재하는 것이 세입자에게 유리하며, 확정일자를 즉시 확보하여 대항력을 갖추는 것이 필수입니다.