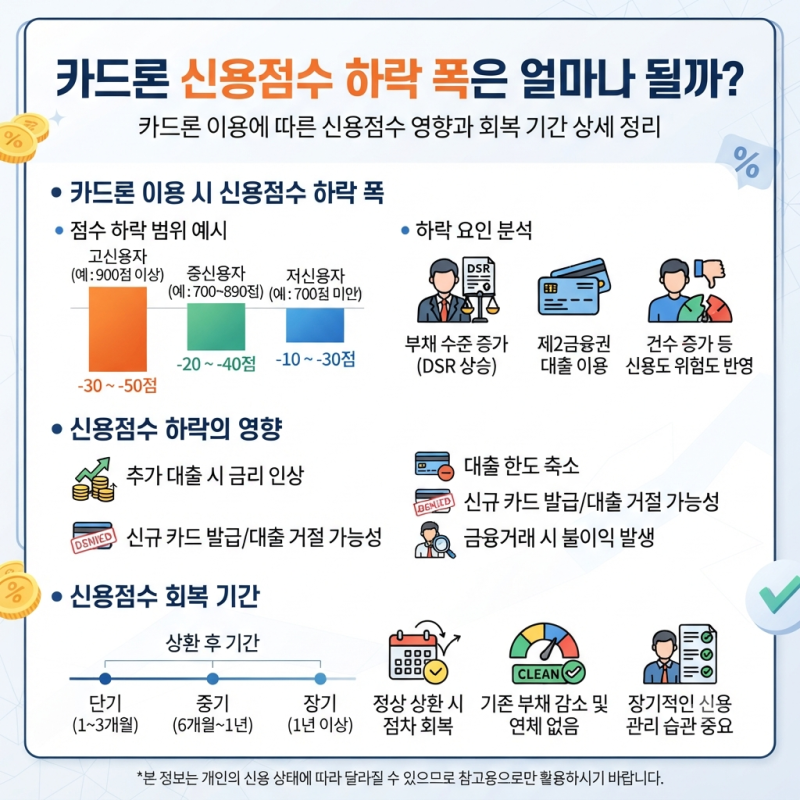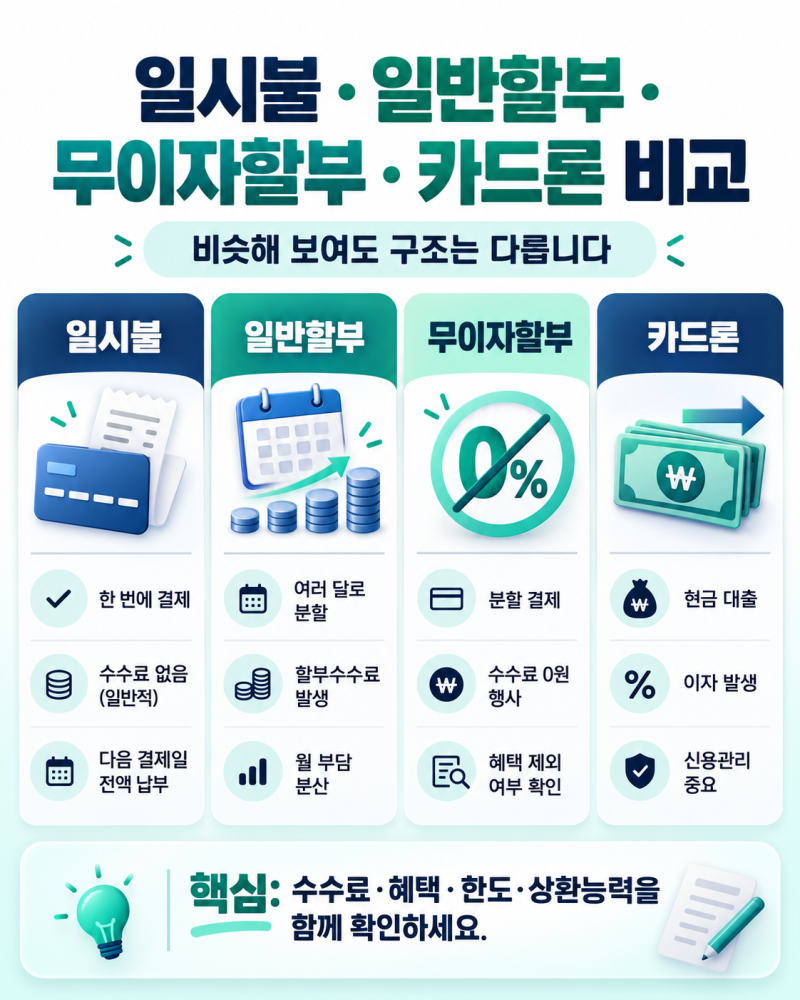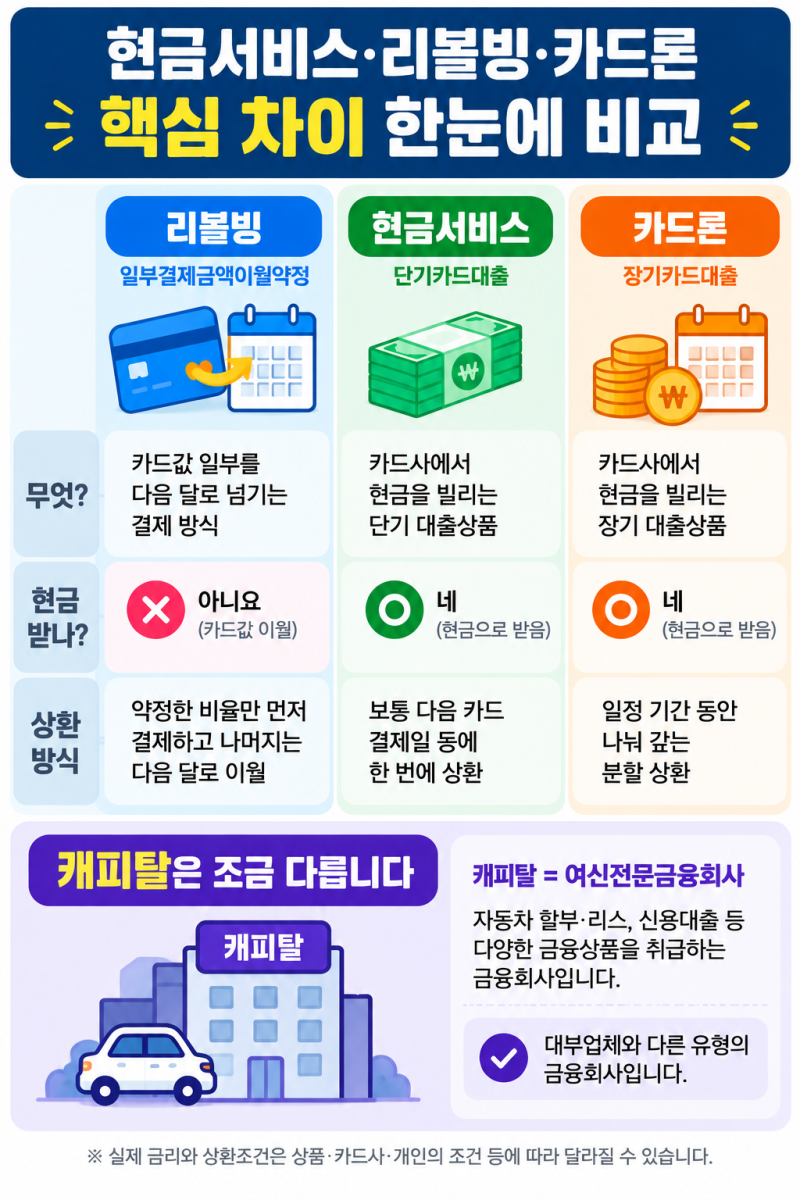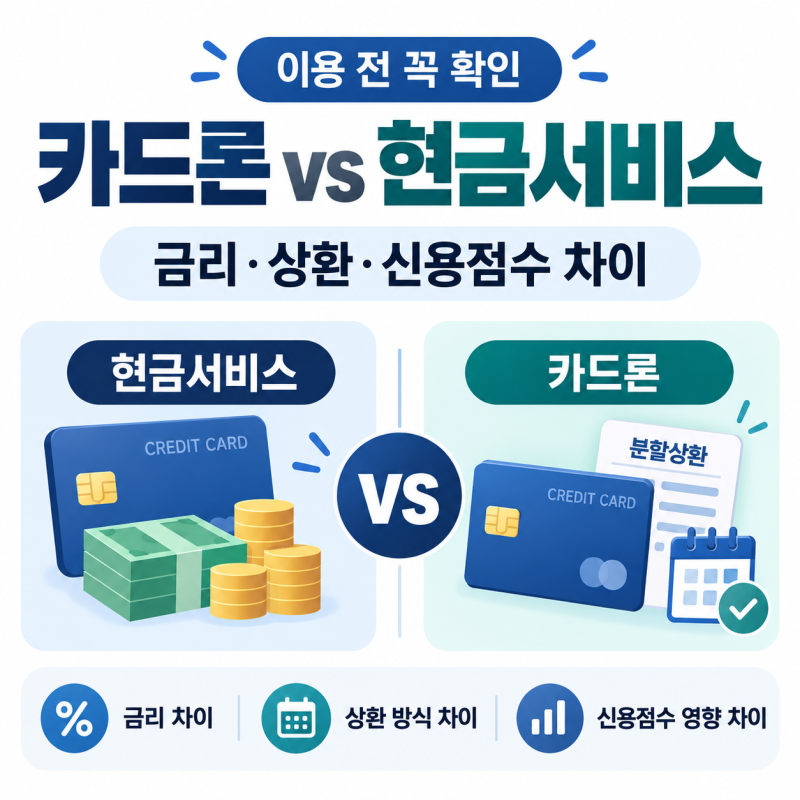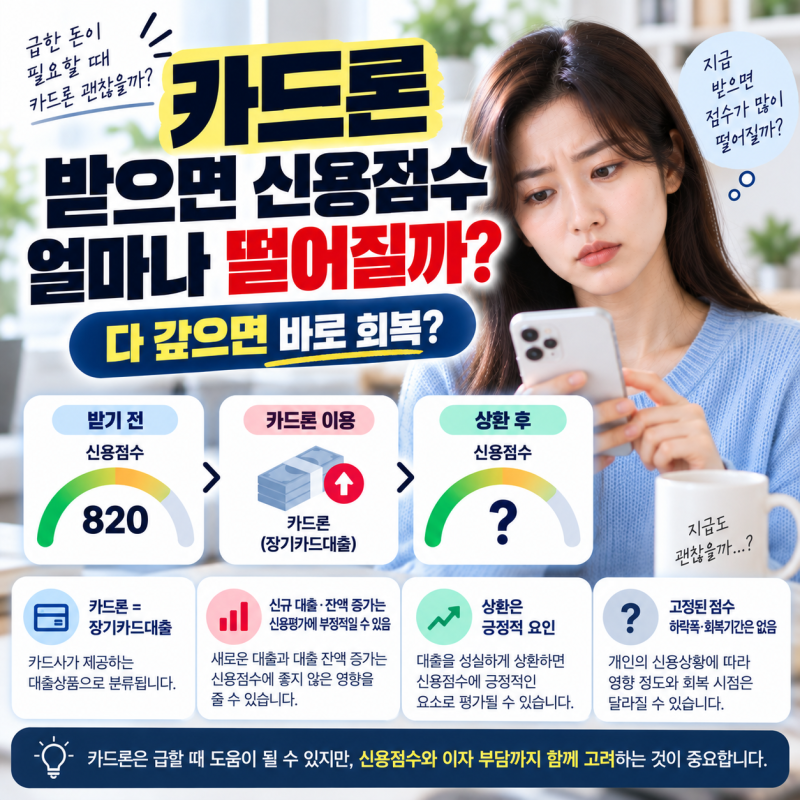
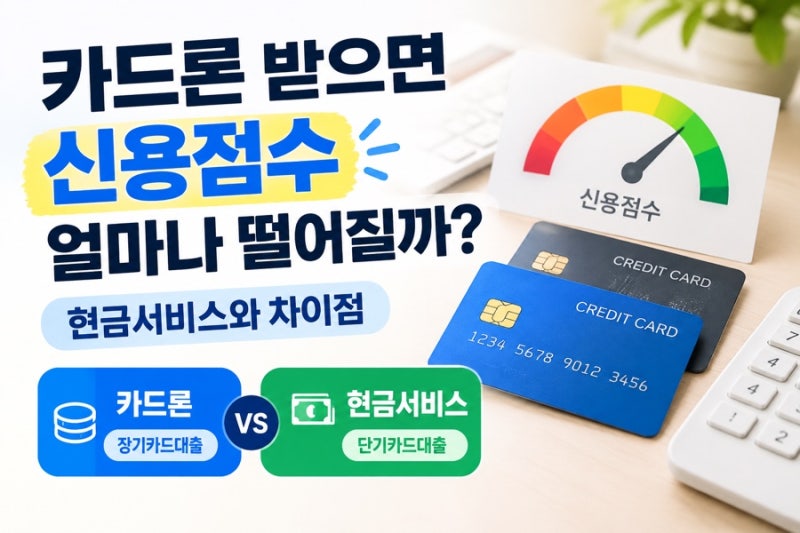
장기카드론은 갑작스러운 목돈 필요 시 복잡한 서류 없이 신속하게 이용할 수 있어 편리하지만, 신용점수 하락이라는 분명한 대가가 따릅니다. 과거 신용등급제에서 현재 신용점수제(1~1000점)로 전환되었으며, 신용평가사는 대출을 어디서 받았는지, 금리가 몇 %인지, 어떤 형태의 대출인지 등을 종합적으로 평가합니다. 특히 고금리 대출이나 급전 성격의 대출일수록 재무적 위기 신호로 인식하여 신용점수를 크게 차감하는 경향이 있습니다.
블로거들의 후기를 살펴보면, 장기카드론 이용 후 신용점수 하락 폭은 개인의 기존 대출, 소득, 신용거래 기간, 카드 이용 패턴 등에 따라 크게 달라지는 것으로 나타났습니다. 특정 블로거는 삼성카드 장기카드론 이용 후 신용점수가 약 150점가량 하락했다고 언급했으며, 이는 900점대 고신용자에게도 예외 없이 적용될 수 있는 예상 밖의 결과입니다. 반면, 기존 부채가 거의 없는 상태에서 소액을 이용하고 정상적으로 상환하는 경우에는 영향이 다를 수 있다는 분석도 있습니다.
장기카드론 이용 시 신용점수 하락을 최소화하려면, 대출계약철회권을 활용하여 14일 이내 단기간만 이용하는 방안을 고려할 수 있습니다. 또한, 광고에 표시된 최저금리보다는 본인에게 실제로 제시되는 금리를 확인하는 것이 중요하며, 기존 대출이 많은 상태에서 추가 이용하거나 여러 차례 반복 이용하는 것은 신용평가에 더욱 불리하게 작용할 수 있으므로 신중한 접근이 필요합니다.