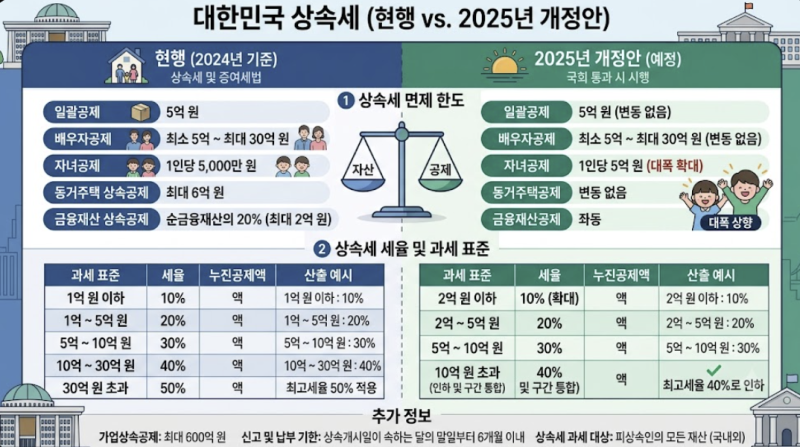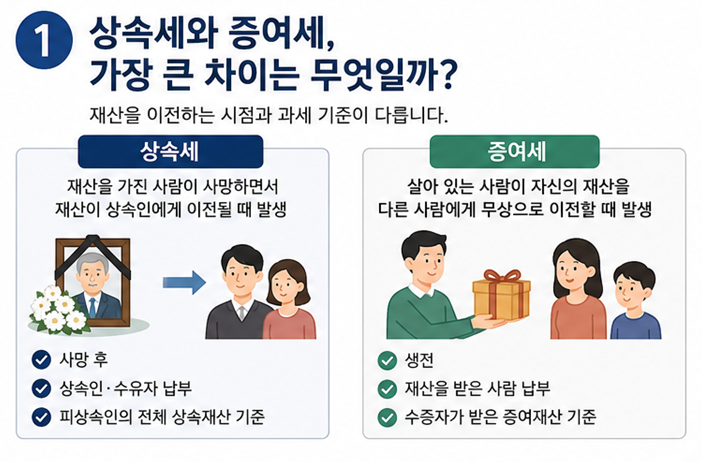
상속세와 증여세는 재산의 무상 이전을 전제로 하지만, 과세 기준과 방식에서 명확한 차이를 보입니다. 증여세는 증여 시점의 재산가액을 기준으로 재산을 받은 사람별로 과세하며, 상속세는 피상속인의 전체 재산을 합산하여 과세하는 유산세 방식을 취합니다. 특히 자산 가치 상승이 예상될 경우 미리 증여하면 이후 발생한 가치 상승분은 상속재산에서 제외되어 절세 효과를 볼 수 있습니다. 또한, 증여세는 여러 명에게 재산을 분산하여 증여할 경우 과세표준을 낮출 수 있는 장점이 있습니다.
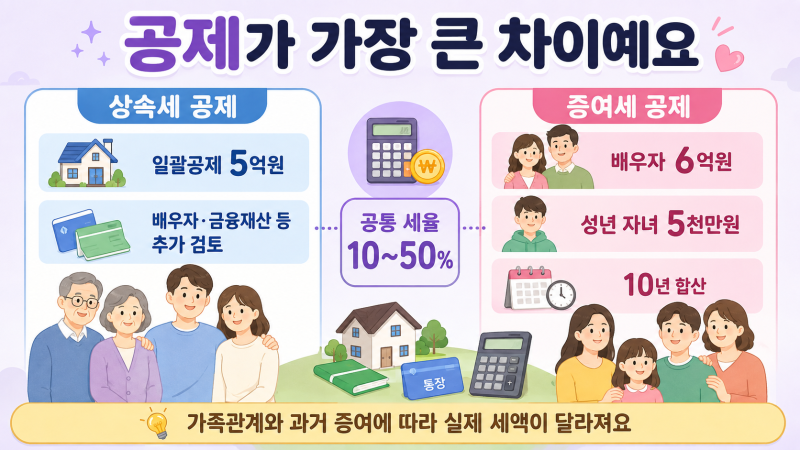
실제 블로그 분석에 따르면, 5억 원 상가를 자녀 한 명에게 증여할 경우 약 7천만 원 안팎의 증여세가 발생할 수 있습니다. 반면, 배우자와 자녀가 있는 경우 상속공제 최소 10억 원이 적용되어 다른 재산이 많지 않다면 상속세가 발생하지 않을 수도 있습니다. 재산 규모가 크지 않고 상속 공제를 충분히 받을 수 있는 가정이라면 서둘러 증여할 필요가 없으며, 오히려 상속 공제 제도를 활용하는 것이 세금 부담을 줄일 수 있습니다.
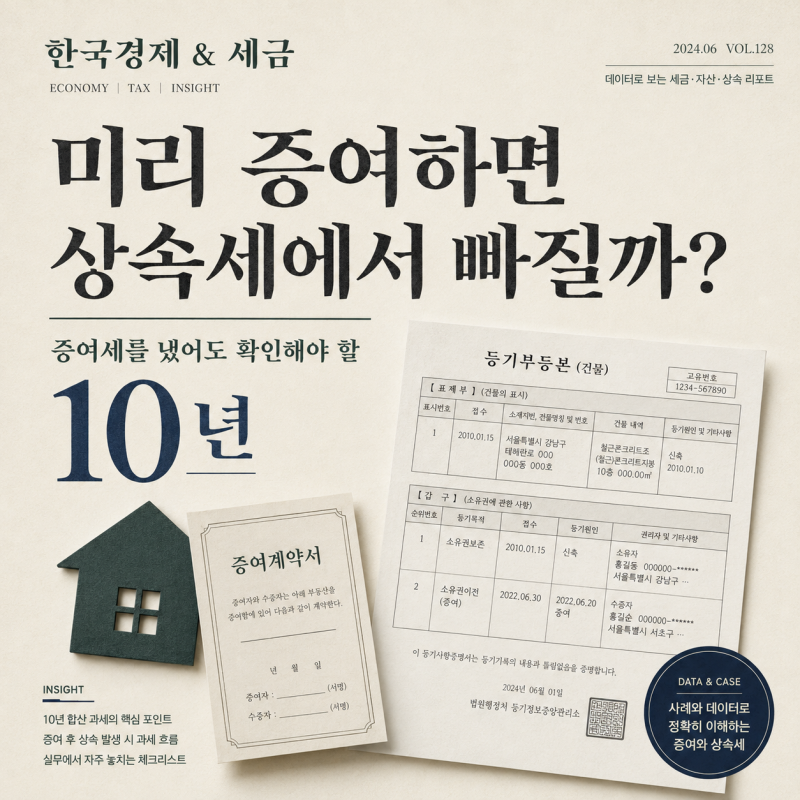
재산 규모가 10억 원을 넘고 부동산 가격 상승이 예상된다면 증여를 통해 미리 재산을 이전하는 것이 유리할 수 있습니다. 다만, 피상속인 사망 전 10년 이내에 상속인이 받은 증여재산은 상속세 계산 시 다시 합산되는 사전증여 재산 합산 제도를 반드시 고려해야 합니다. 증여세 공제한도는 10년마다 재설정되므로, 자산 가치 상승이 예상되는 재산은 10년 주기로 나누어 사전 증여하는 것이 장기적인 절세 전략에 효과적입니다.