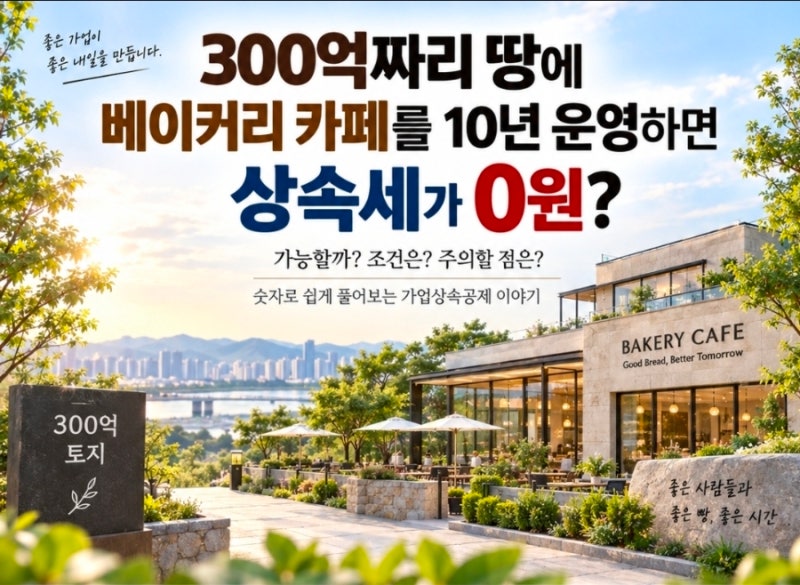
최근 300억 원 상당의 토지에 베이커리 카페를 10년 운영하면 상속세가 0원이 될 수 있다는 이야기가 주목받고 있습니다. 이는 가업상속공제 제도를 활용한 절세 방안으로, 국세청이 2026년 공개한 사례를 통해 136억 원의 상속세가 0원으로 줄어들 수 있는 구조가 설명되었습니다. 가업상속공제는 부모가 장기간 운영한 사업을 자녀가 승계할 때 상속재산의 일부를 공제해 주는 제도로, 경영 기간에 따라 최대 600억 원까지 공제 한도가 적용됩니다.
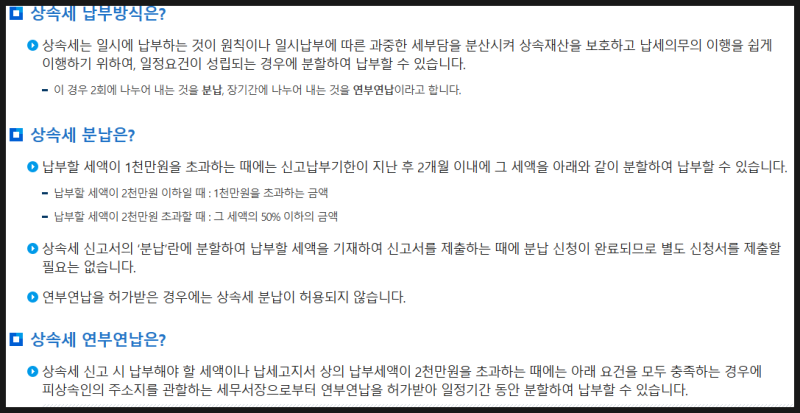
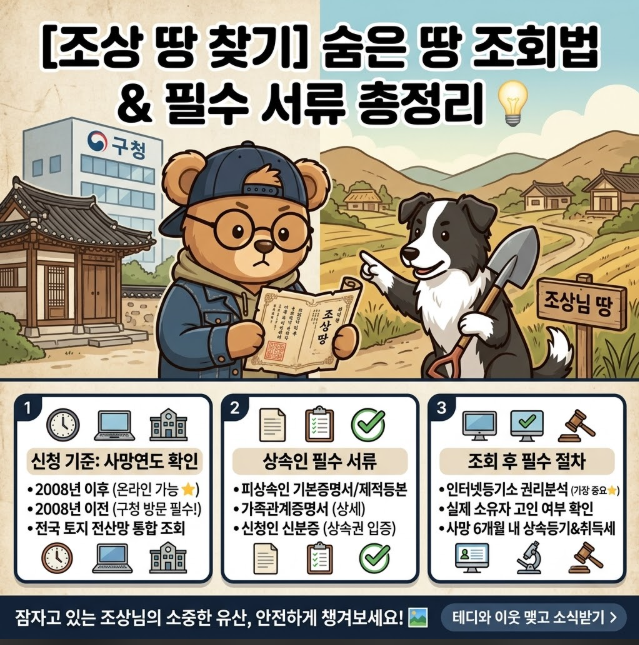
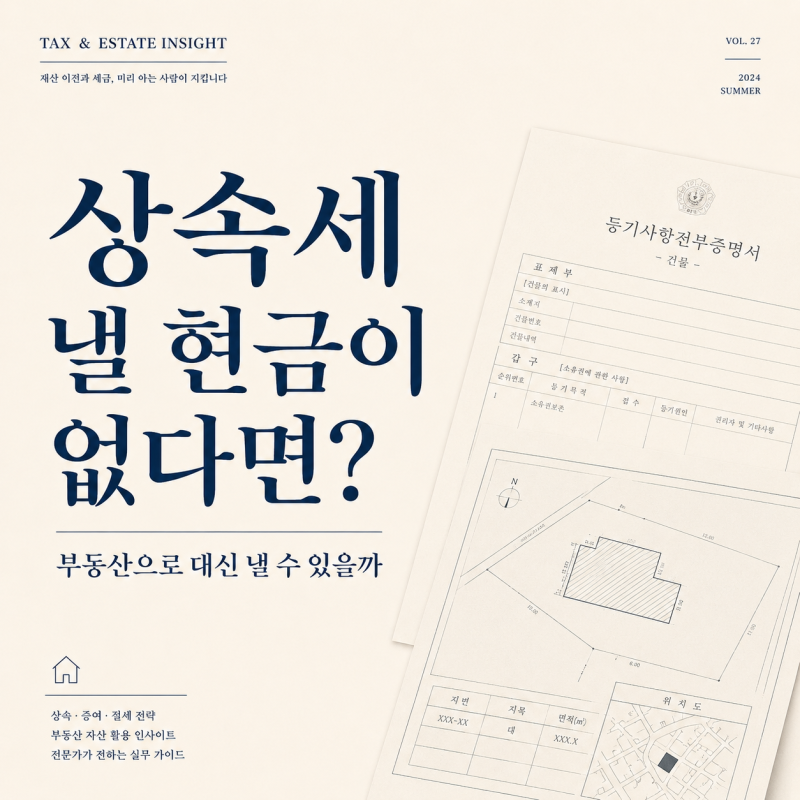
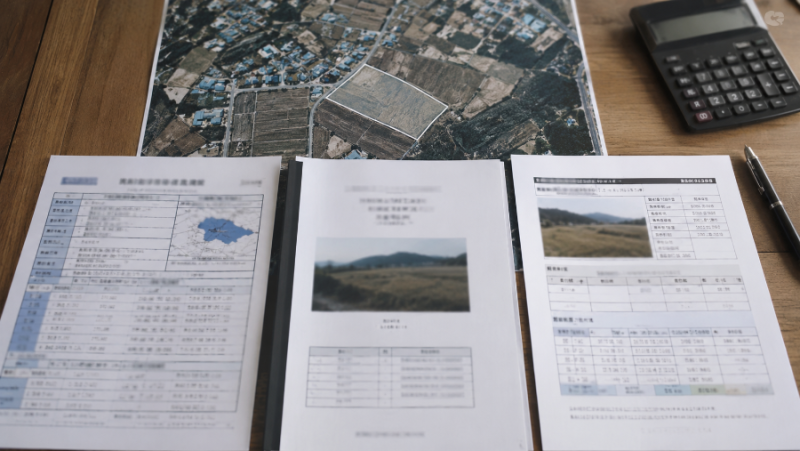
블로거들은 상속받은 땅의 가액 신고 기준에 대해서도 다양한 관점을 제시합니다. 상속세는 기본적으로 상속개시일 당시의 시가를 기준으로 하며, 시가 산정이 어려운 경우에만 개별공시지가와 같은 보충적인 평가 방법을 사용합니다. 또한, 상속세 물납 제도는 현금이 부족할 때 부동산으로 세금을 납부할 수 있는 방법이지만, 국가가 모든 땅을 받는 것은 아니며, 세 가지 요건과 관리·처분 적정성 여부에 따라 허가 여부가 결정됩니다.
가업상속공제를 통해 상속세를 절감하려면 10년 이상 가업을 정상적으로 운영해야 하며, 이는 세금을 깎아주는 것이 아니라 가업상속재산에서 공제하는 개념입니다. 상속받은 땅의 시가를 정확히 파악하는 것이 중요하며, 부동산 예상 시세와 세법상 시가는 다를 수 있습니다. 물납을 고려한다면 상속재산 중 부동산과 유가증권 가액이 2분의 1을 넘고, 납부세액이 2천만 원을 초과하며, 금융재산으로 납부 가능한 금액을 제외한 부분에 대해서만 신청할 수 있습니다.