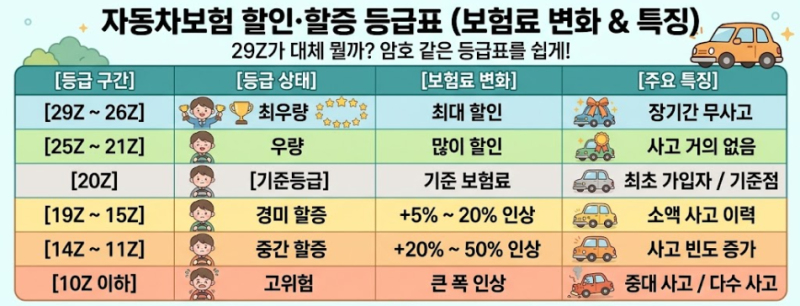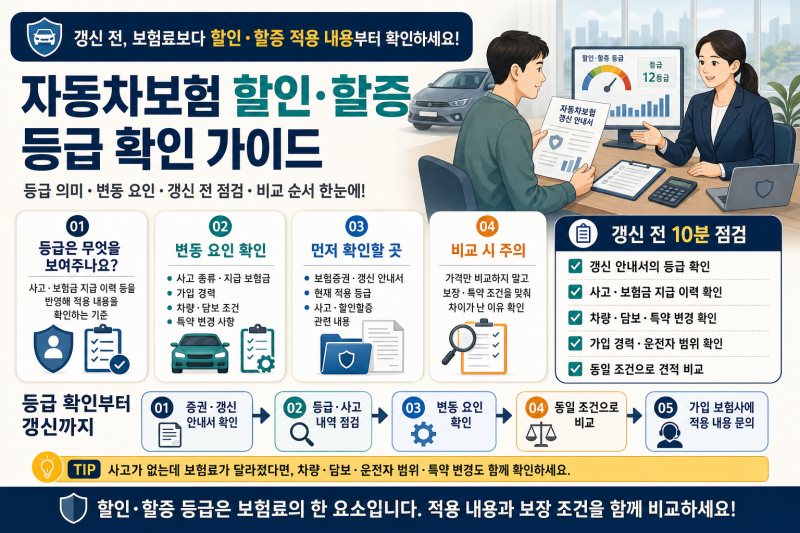
자동차보험은 매년 갱신 시 보험료가 달라지는데, 이는 대부분 할인할증 등급에 따라 결정됩니다. 이 등급은 자동차가 아닌 운전자 개인을 따라가며, 차를 바꾸거나 보험사를 옮겨도 기존 등급이 유지되는 특징이 있습니다. 처음 가입 시 11Z 등급을 부여받으며, 무사고 시 등급이 올라가 할인이 확대되고 사고 발생 시 등급이 떨어져 할증이 적용됩니다. 특히 사고 접수 후 3년간 등급 할인이 멈출 수 있어 주의가 필요합니다.
실사용자들은 보험료가 무사고임에도 오르는 경우, 보험사의 요율 변경이나 차량 모델 등급, 담보별 보험료, 운전자 범위, 특약 적용 여부 등 복합적인 요인을 확인해야 한다고 조언합니다. 손해보험협회의 자동차보험 종합포털에서 할인할증 요인을 조회하여 자신의 등급과 사고 건수, 교통법규 위반 경력을 확인하는 것이 중요합니다. 또한, F등급(경미한 사고 경고 단계)과 P등급(장기 무사고 보호 등급)과 같은 특이 등급도 존재하여 보험료 산정에 영향을 미칩니다.
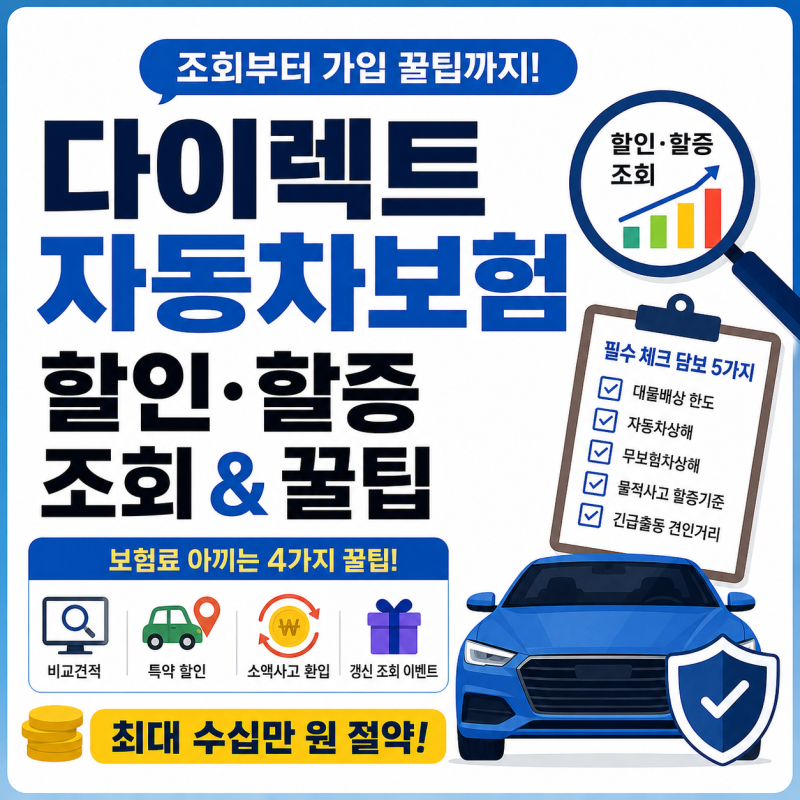
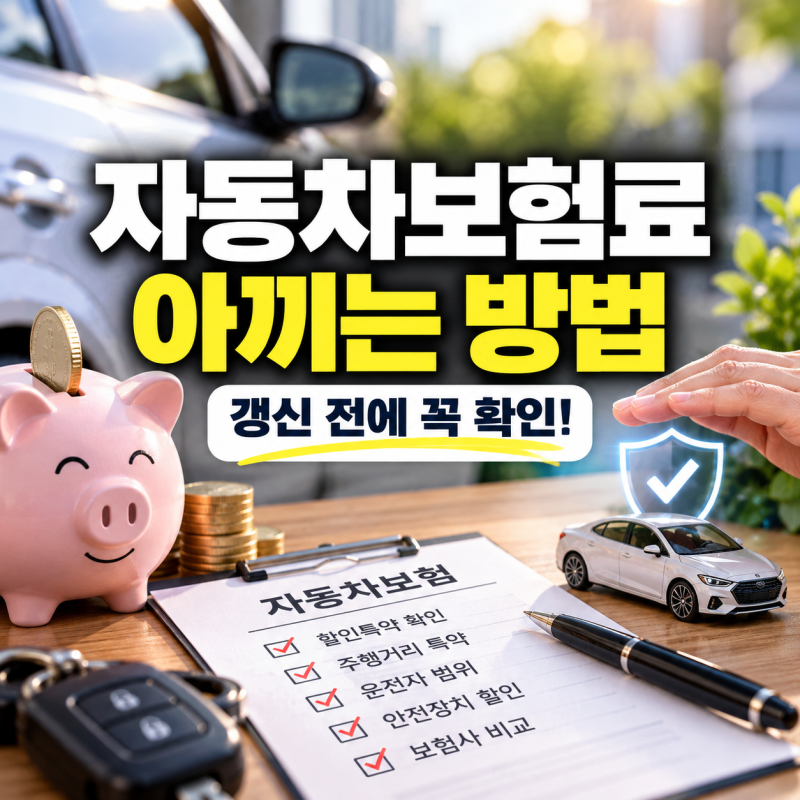
블로거들은 자동차보험료 계산 시 차량번호, 주민등록번호, 운전면허 정보, 운전자 범위, 최근 3년 사고 이력 및 보험 가입 경력, 마일리지나 블랙박스 등 할인 특약 정보를 미리 준비할 것을 권장합니다. 보험다모아와 같은 비교 사이트를 통해 여러 보험사의 보험료를 한 번에 비교하고, 자신에게 맞는 담보와 자기부담금을 설정하며 할인 특약을 꼼꼼히 체크하는 것이 보험료를 절감하는 핵심 팁입니다. 최종적으로 국토교통부 자동차민원 대국민포털에서 가입 상태를 확인하는 것이 좋습니다.