
최근 신혼부부 디딤돌 매매대출의 소득기준 변경 소식이 전해지면서 많은 예비 및 신혼부부들의 관심이 집중되고 있습니다. 정부는 2030년까지 공적주택 119만 가구 공급 계획의 일환으로, 그동안 맞벌이 신혼부부가 혜택을 받기 어려웠던 소득 기준을 완화하는 방향으로 정책을 검토하고 있습니다. 특히 10월부터는 부부 중 한 명만 일반 기준을 충족해도 대출을 허용하고, 초과 시 가산금리도 낮추는 방안이 논의되고 있어 내 집 마련의 문턱이 낮아질 것으로 기대됩니다.
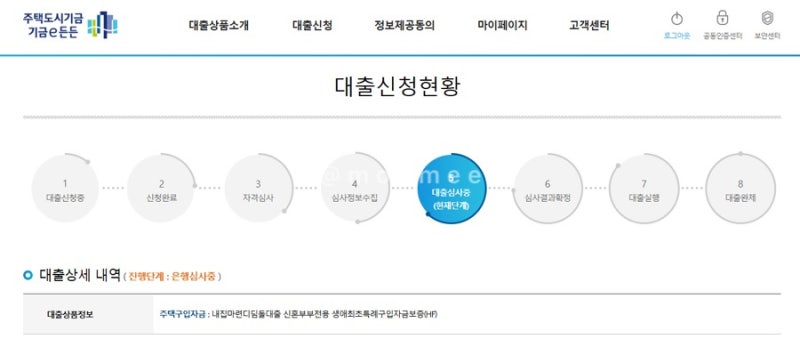
실제 블로그 후기들을 살펴보면, 신혼부부 디딤돌대출은 시중 은행보다 낮은 금리로 주택 구입 자금을 마련할 수 있는 가장 매력적인 정책 상품으로 꼽힙니다. 현재는 부부합산 연 소득 6,000만원 이하(신혼부부 8,500만원 이하) 무주택 세대주가 대상이며, 최대 2억원까지 대출이 가능합니다. 다만, 주택담보비율(LTV)과 총부채상환비율(DTI) 등 여러 조건이 복합적으로 적용되므로, 단순히 금리만 보고 판단하기보다는 본인의 소득, 자산, 주택 가격 등을 종합적으로 고려하여 신청 가능 여부를 면밀히 확인해야 합니다.
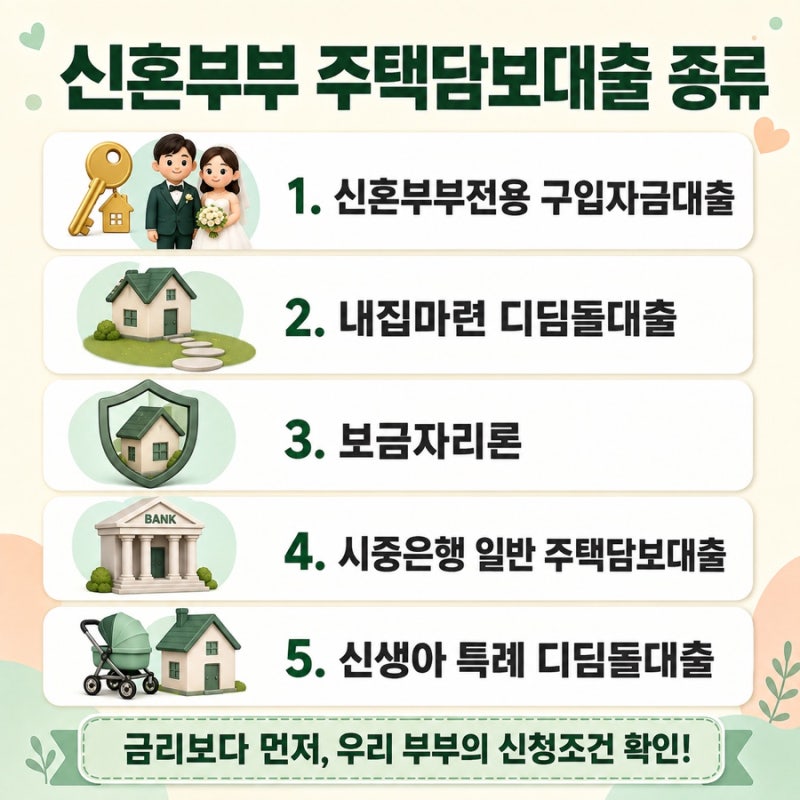
신혼부부 디딤돌대출을 준비할 때는 소득 기준 외에도 세대원 전원 무주택 요건, 혼인 기간, 담보 주택 평가액 등 다양한 조건을 충족해야 합니다. 특히 일부 지자체에서는 신혼부부 및 출산 가구를 대상으로 주택구입 대출이자를 별도로 지원하는 사업을 운영하기도 하므로, 거주 지역의 시청이나 군청 홈페이지에서 추가 혜택 여부를 확인하는 것이 좋습니다. 대출 한도는 주택가격에 LTV를 적용한 금액, 상품의 최대한도, 소득에 따른 상환 가능 금액 중 가장 적은 금액을 기준으로 결정되니, 실제 대출 가능 금액을 정확히 파악하는 것이 중요합니다.