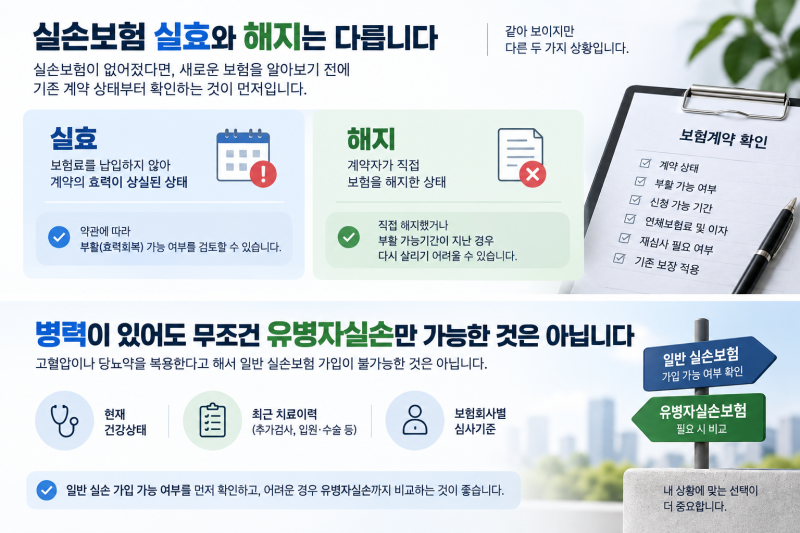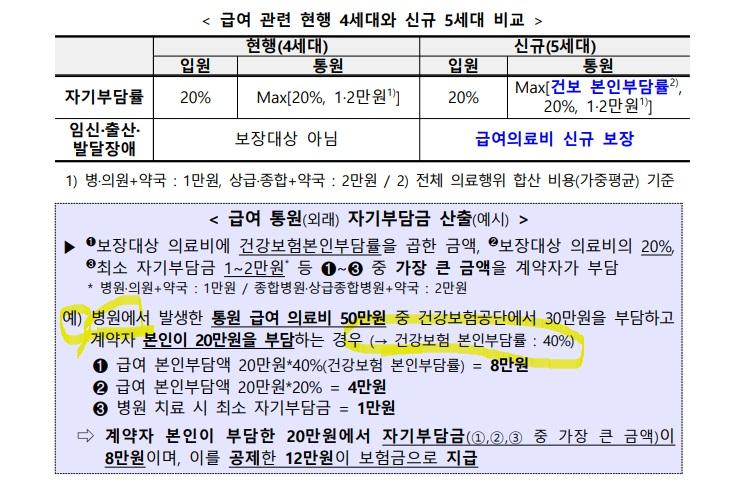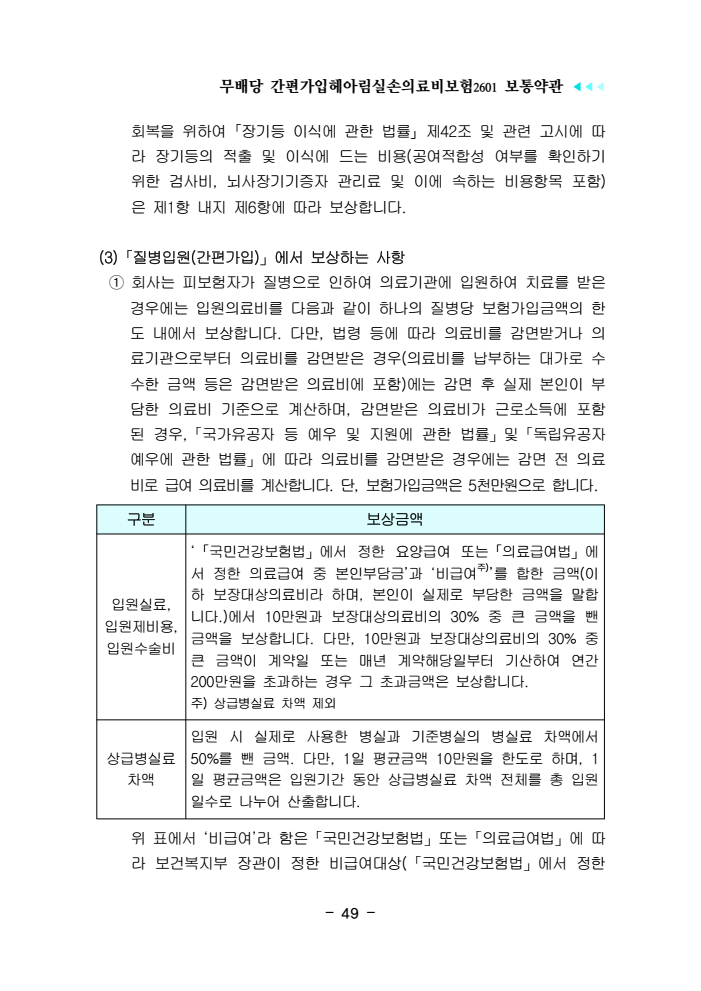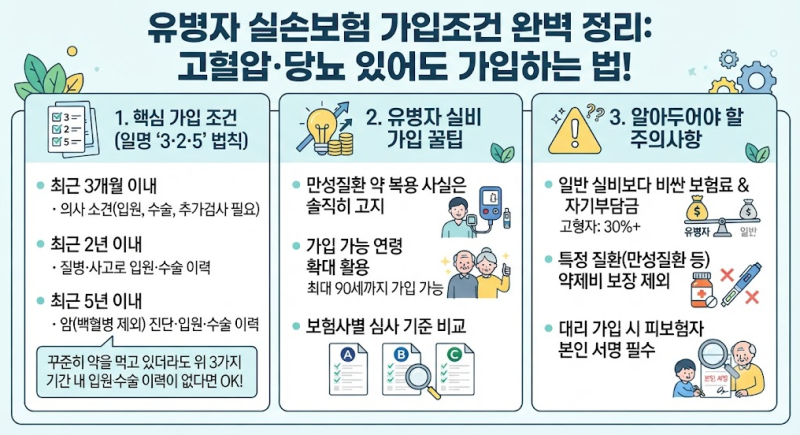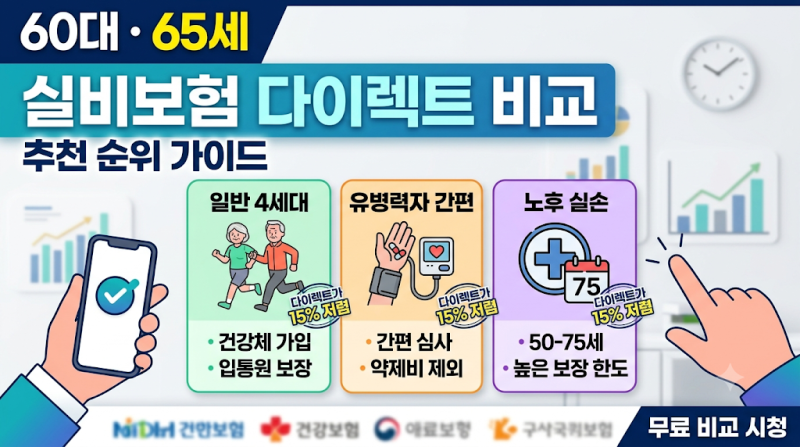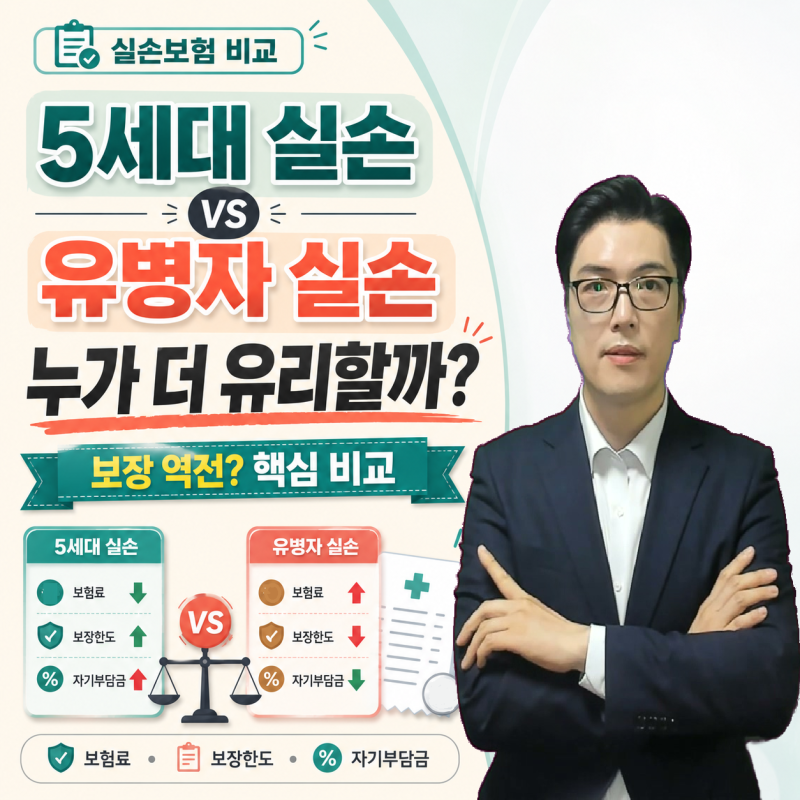


유병자 실손보험은 고혈압, 당뇨 등 병력이 있는 분들이 가입하는 상품으로, 5세대 실손보험 출시 이후 보장 역전 현상이 발생하며 재조명받고 있습니다. 5세대 실손은 보험료가 낮아진 대신 비중증 비급여의 자기부담과 보장 한도가 크게 조정된 반면, 유병자 실손은 약제비와 일부 비급여를 보장하지 않음에도 불구하고 특정 상황에서는 비교 가치가 생겼습니다. 이는 5세대 실손의 비중증 비급여 보장 축소와 유병자 실손의 입원 및 외래 중심 공제 구조 때문입니다.
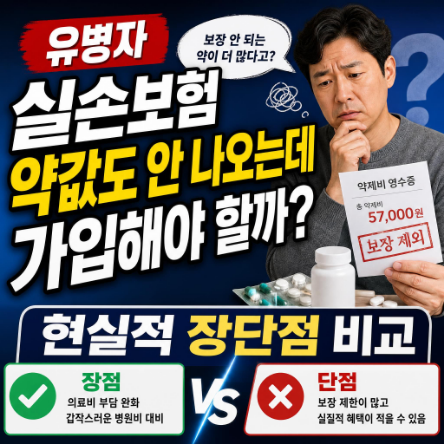
일반적으로 유병자 실손은 약국 처방조제비가 보장되지 않는다는 인식이 강하지만, 실제로는 모든 약값이 보장 제외되는 것은 아닙니다. 특히 한의원이나 한방병원에서 처방받는 급여 한약과 병원 내에서 직접 조제되는 원내조제 처방약은 유병자 실손에서도 보상받을 수 있습니다. 반면, 병원 진료 후 처방전을 받아 약국에서 조제하는 원외처방 약제비는 보장 대상에서 제외됩니다.
따라서 유병자 실손 가입자는 약제비 보상 여부를 판단할 때, 약국 영수증이 아닌 병원 또는 한의원 진료비 영수증에 포함된 약값인지를 확인하는 것이 중요합니다. 기존 실손보험을 해지하기 전에는 반드시 새 계약의 인수 결과와 보장 내용을 확인하여 불이익을 방지해야 합니다. 자신의 병력, 의료 이용 패턴, 보험료 등을 종합적으로 고려하여 신중하게 선택하는 것이 필요합니다.