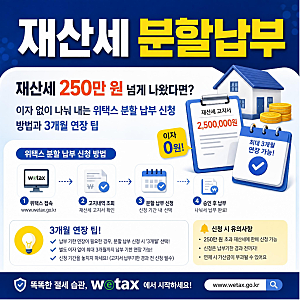
위택스 재산세 분할납부는 재산세액이 250만 원을 초과할 경우 납부 부담을 줄이기 위해 세액의 일부를 나누어 납부하는 제도입니다. 모든 재산세에 자동으로 적용되는 것이 아니며, 법정 기준을 충족하고 원래 납부기한까지 신청해야 합니다. 분할납부 신청은 위택스 또는 관할 지방자치단체를 통해 가능하며, 신청이 승인되면 수정 고지서에 명시된 기한 내에 분할분을 납부해야 합니다.
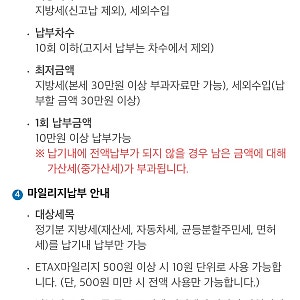
재산세 분할납부 기준은 총 재산세액이 250만 원 초과 500만 원 이하일 경우 250만 원을 초과하는 금액을, 500만 원 초과 시에는 전체 세액의 50% 이하 금액을 분할할 수 있습니다. 이때 고지서 총액에 포함된 지방교육세나 지역자원시설세는 재산세 본세와 구분하여 재산세액만을 기준으로 판단해야 합니다. 신청 기한은 원래 재산세 납부기한까지이며, 분할된 세액은 최초 납부기한 경과 후 3개월 이내에 납부합니다.
분할납부 신청 후에는 반드시 승인 여부와 수정 고지서의 납부 기한을 확인해야 합니다. 자동납부를 설정했다면 출금 금액이 변경되었는지 점검하고, 매매 중인 부동산이라면 세금 정산 약정에 분할분까지 포함되었는지 계약 당사자와 확인하는 것이 중요합니다. 분할납부는 세액을 감면하는 것이 아니라 납부 시기를 조정하는 제도이므로, 신청 절차와 기한을 정확히 준수해야 합니다.